Mariana Costa
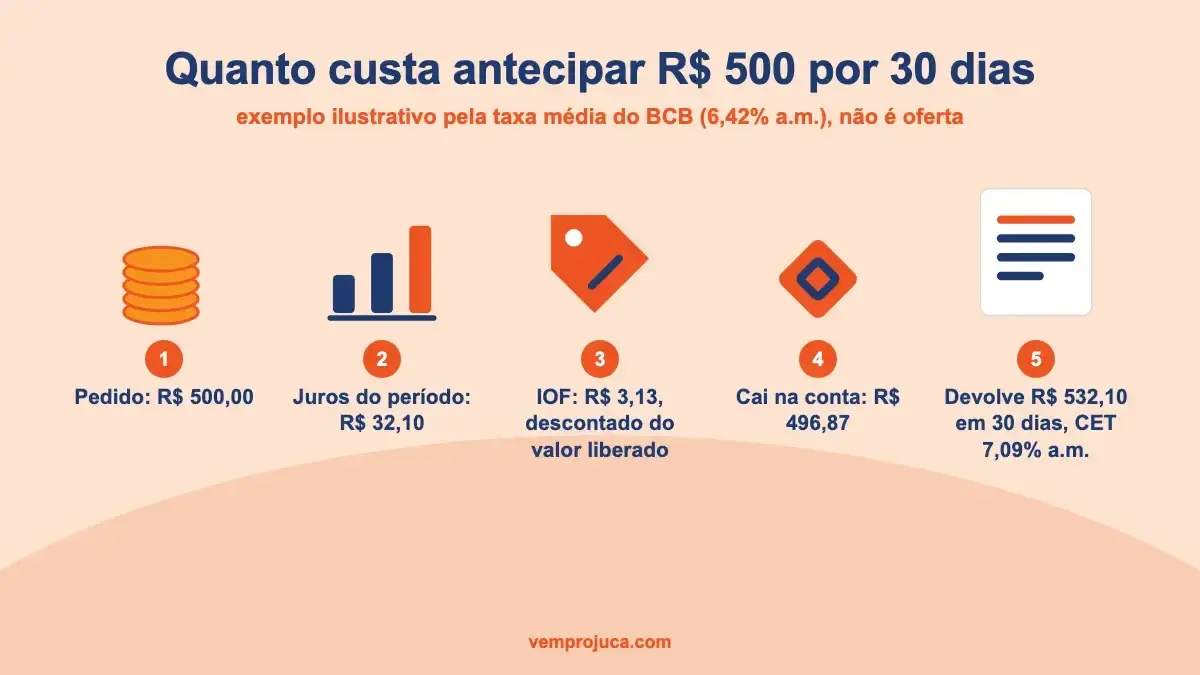
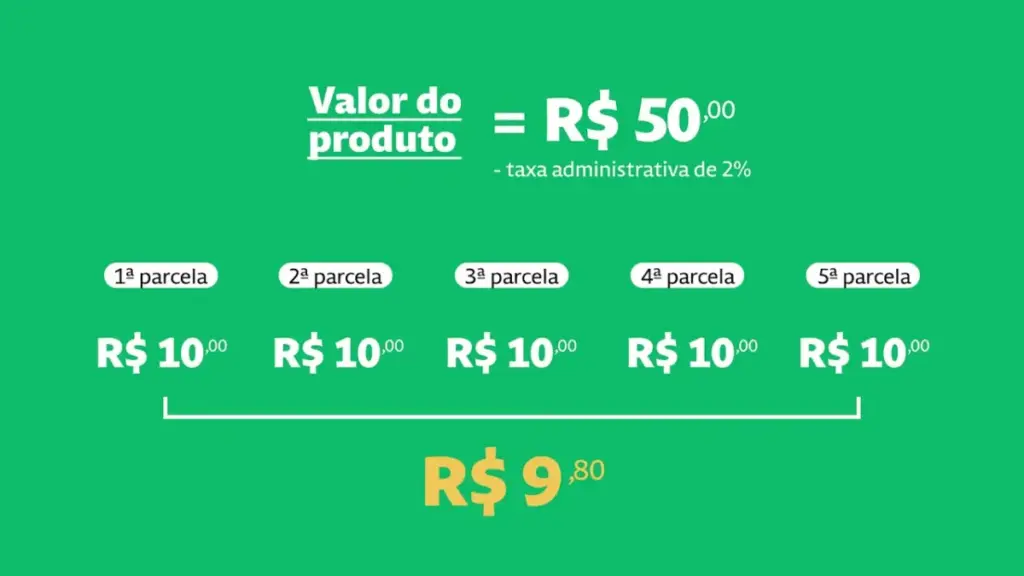
A antecipação de recebíveis é receber hoje o dinheiro de vendas no cartão que só cairiam daqui a semanas ou meses. Ela tem custo: uma taxa cobrada por mês antecipado. Antecipar uma venda de R$ 96,50 do crédito à vista a 2% ao mês custa cerca de R$ 1,93. No parcelado, a conta cresce rápido, porque cada parcela é adiantada por mais meses. Veja como calcular, quanto custa ao ano e quando vale a pena.
Como a antecipação é calculada
custo ≈ valor a receber × taxa ao mês × meses antecipados
Crédito à vista (recebimento em ~30 dias) antecipado para o dia seguinte: 1 mês. R$ 96,50 × 2% × 1 = R$ 1,93.
As empresas podem usar fórmulas um pouco diferentes (por dias exatos, juros simples ou compostos), mas a ordem de grandeza é essa. Confira sempre o valor líquido no extrato.
No parcelado, cada parcela tem um prazo
| Parcelas | Prazo médio antecipado | Custo a 2% ao mês |
|---|---|---|
| 2x | 1,5 mês | 3% do valor |
| 3x | 2 meses | 4% do valor |
| 6x | 3,5 meses | 7% do valor |
| 12x | 6,5 meses | 13% do valor |
O prazo médio é (parcelas + 1) ÷ 2 meses. Somado à taxa do parcelado, antecipar uma venda em 12x pode consumir mais de 20% do valor. Simule no simulador de taxas da maquininha.
Quanto custa ao ano
taxa ao ano = (1 + taxa ao mês)12 − 1
2% ao mês equivalem a cerca de 26,8% ao ano. 3% ao mês, a cerca de 42,6% ao ano.
Antecipação é, na prática, um empréstimo de curto prazo garantido pelas suas vendas. Compare com outras formas de financiar o capital de giro antes de usar todo mês.
Quando vale a pena antecipar
- Para cobrir uma necessidade pontual de caixa que, sem a antecipação, geraria juros maiores (cheque especial, atraso de fornecedor).
- Para aproveitar uma compra com desconto à vista maior que o custo da antecipação.
Quando não vale
- Todo mês, por hábito: vira uma despesa fixa que corrói a margem.
- Em vendas parceladas longas.
- Para pagar despesas do dia a dia que poderiam ser planejadas no fluxo de caixa.
Se a antecipação virou rotina, o problema costuma ser falta de capital de giro.
Exemplo: quanto a antecipação automática custa no ano
Um restaurante vende R$ 15.000 por mês no crédito à vista, com taxa de 3,5%. Ele recebe R$ 14.475 líquidos. Com antecipação automática a 2% ao mês, cada mês custa mais R$ 289,50.
289,50 × 12 = R$ 3.474 por ano só em antecipação, sem contar o parcelado. Se o restaurante juntar uma reserva de um mês de vendas no crédito (cerca de R$ 14.500) e deixar de antecipar, essa despesa some.
Montar essa reserva leva tempo, mas pode ser feito aos poucos: antecipe só a parte que falta para pagar as contas do mês, e deixe o restante cair no prazo normal. A cada mês, a necessidade de antecipar diminui. Veja como planejar em reserva de caixa.
Antecipação ou empréstimo?
A antecipação é cômoda porque não exige análise de crédito: a garantia são as suas próprias vendas. Mas isso não significa que seja a opção mais barata.
| Opção | Vantagem | Atenção |
|---|---|---|
| Antecipação de recebíveis | Rápida, sem burocracia | Custo alto se usada todo mês |
| Capital de giro em banco | Prazo maior para pagar | Análise de crédito, garantias, IOF |
| Prazo maior com fornecedor | Muitas vezes sem custo | Depende de negociação e histórico |
| Linhas públicas para pequenos negócios | Juros geralmente menores | Disponibilidade e regras mudam; consulte o banco |
Compare sempre pela taxa ao mês e pelo custo total em reais, incluindo IOF e tarifas.
Como sair da dependência da antecipação
- Desligue a antecipação automática no aplicativo ou no contrato e passe a antecipar só sob demanda.
- Monte o fluxo de caixa das próximas semanas para saber exatamente quanto falta e quando. Veja fluxo de caixa.
- Negocie prazos com fornecedores para casar pagamentos com recebimentos.
- Incentive Pix e débito, que entram mais rápido e custam menos. Veja Pix para empresas.
- Reduza o parcelado longo, que é o mais caro de antecipar.
Perguntas frequentes
O que é antecipação de recebíveis?
É receber antes do prazo o valor das vendas no cartão, pagando uma taxa por isso. Na prática, funciona como um empréstimo garantido pelas vendas que você já fez.
Como calcular a taxa de antecipação?
De forma aproximada, multiplique o valor a receber pela taxa ao mês e pelo número de meses antecipados. No parcelado, use o prazo médio: (parcelas + 1) ÷ 2.
Antecipação automática vale a pena?
Só se você realmente precisa do dinheiro rápido em todas as vendas. Caso contrário, paga um custo financeiro desnecessário.
2% ao mês de antecipação é caro?
Equivale a cerca de 26,8% ao ano. Compare com outras opções de crédito disponíveis para o seu negócio.
Posso antecipar só algumas vendas?
Muitas empresas de pagamento permitem antecipar sob demanda, escolhendo valor e data. Confira as opções do seu contrato.
Antecipação de recebíveis tem IOF?
Depende de como a operação é estruturada pela instituição. Em muitos contratos de maquininha, a antecipação é tratada como cessão de recebíveis e o custo aparece só como taxa de desconto. Em linhas bancárias de crédito garantidas por recebíveis, pode haver IOF. Confira no contrato e compare o custo total.
Como desligar a antecipação automática?
Na maioria das empresas de pagamento, a opção fica no aplicativo, na área de recebimentos ou de plano. Em alguns planos, o recebimento rápido faz parte da taxa e só muda com a troca de plano. Se não encontrar, peça pelo atendimento e confirme a nova data de recebimento por escrito.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: