Mariana Costa
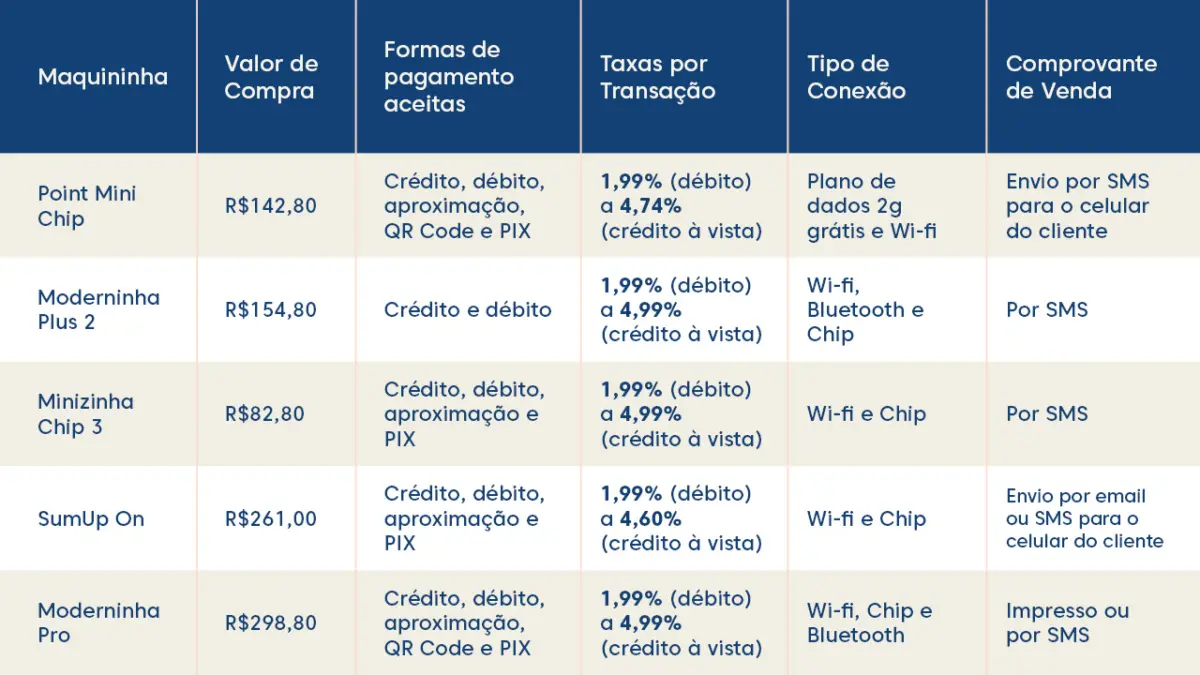
A taxa da maquininha é o percentual que a empresa de pagamentos desconta de cada venda no cartão. Ela muda conforme a modalidade (débito, crédito à vista, parcelado), o prazo de recebimento e o plano contratado. Numa venda de R$ 100 no crédito com taxa de 3,5%, você recebe R$ 96,50. Se pedir para receber no dia seguinte, paga ainda a antecipação. Entender essas camadas é o que separa um preço que dá lucro de um que só parece dar.
As partes da taxa
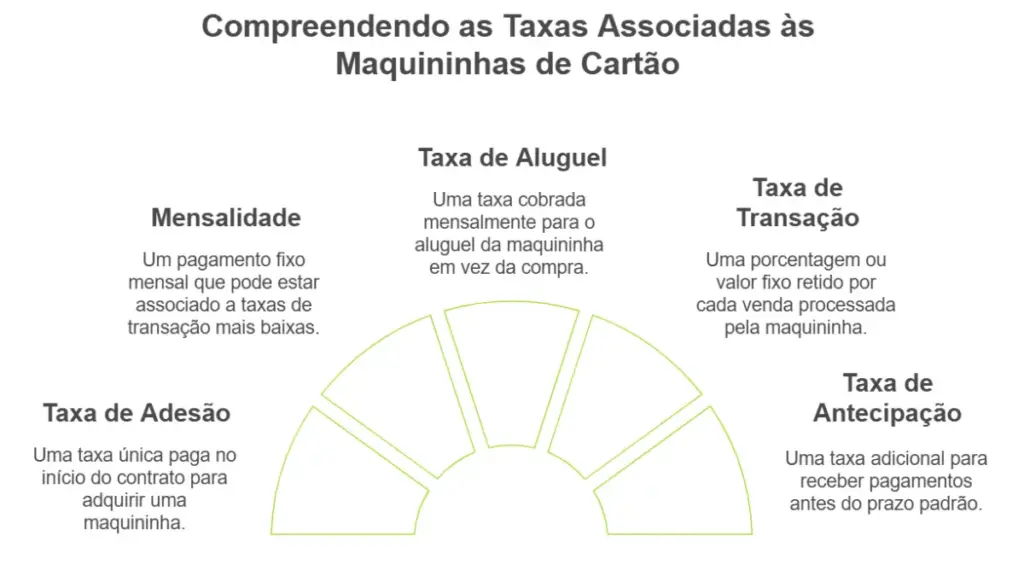
| Componente | O que é |
|---|---|
| MDR (taxa de desconto) | Percentual cobrado sobre cada venda, diferente para débito, crédito e parcelado |
| Antecipação | Custo para receber antes do prazo normal, cobrado por mês antecipado |
| Aluguel ou mensalidade | Valor fixo mensal pelo equipamento, em alguns planos |
| Tarifas por transação | Valor fixo por venda, em alguns planos e meios |
Planos que prometem “dinheiro na hora” costumam somar MDR e antecipação numa taxa única maior. Por isso, a pergunta certa é sempre: quanto cai na conta, e quando?
Quanto você recebe: exemplos com R$ 100
Taxas de exemplo; use as do seu contrato. Antecipação de 2% ao mês.
| Modalidade | Taxa | Recebe sem antecipar | Recebe antecipando |
|---|---|---|---|
| Débito | 1,5% | R$ 98,50 | — |
| Crédito à vista | 3,5% | R$ 96,50 | R$ 94,57 |
| Parcelado 3x | 5,0% | R$ 95,00 | R$ 91,20 |
| Parcelado 6x | 6,5% | R$ 93,50 | R$ 86,96 |
Faça a conta com as suas taxas no simulador de taxas da maquininha.
Taxa média: o número que vai para o preço
Na formação de preço, use a taxa média ponderada pelas formas de pagamento dos seus clientes:
taxa média = Σ (participação da modalidade × taxa da modalidade)
30% Pix (0%), 25% débito (1,5%), 35% crédito à vista (3,5%), 10% parcelado 3x (5%): 0 + 0,375 + 1,225 + 0,5 = 2,1% sobre o faturamento.
Esse percentual entra no preço junto com impostos e despesas. Veja na calculadora de preço de venda.
Como pagar menos taxa
- Incentive Pix e débito.
- Planeje o caixa para não depender de antecipação.
- Renegocie quando o volume no cartão crescer: é comum conseguir taxas menores.
- Compare planos pelo custo efetivo, não pela taxa anunciada. Veja como escolher maquininha.
Quando o dinheiro cai na conta
O prazo de recebimento faz parte do custo. Nos planos sem antecipação, os prazos mais comuns no mercado são:
| Modalidade | Prazo usual |
|---|---|
| Débito | 1 dia útil |
| Crédito à vista | cerca de 30 dias |
| Parcelado lojista | uma parcela a cada 30 dias |
| Pix | na hora |
Planos com recebimento “na hora” ou “em 1 dia” para crédito embutem a antecipação na taxa. Confira no contrato o prazo exato de cada modalidade, porque ele muda de empresa para empresa.
Exemplo: quanto a maquininha custa por mês
Uma loja vende R$ 20.000 por mês no cartão: 30% no débito, 50% no crédito à vista e 20% no parcelado em 3x.
| Modalidade | Vendas | Taxa | Custo |
|---|---|---|---|
| Débito | R$ 6.000 | 1,5% | R$ 90 |
| Crédito à vista | R$ 10.000 | 3,5% | R$ 350 |
| Parcelado 3x | R$ 4.000 | 5,0% | R$ 200 |
| Total | R$ 20.000 | 3,2% | R$ 640 |
Se a loja antecipar todo o crédito à vista a 2% ao mês, paga mais cerca de R$ 193 (2% de R$ 9.650). O custo total vai para R$ 833 por mês, quase R$ 10.000 por ano. Por isso vale olhar a fatura da maquininha com o mesmo cuidado que o aluguel.
Parcelado lojista ou parcelado comprador
No parcelado lojista (o “sem juros”), quem paga a taxa maior é o lojista, e o cliente paga o preço normal dividido. No parcelado comprador (com juros), os juros são cobrados do cliente na fatura do cartão, e o lojista recebe o valor como se fosse uma venda à vista, com a taxa do crédito à vista. Oferecer o sem juros é uma decisão comercial que precisa estar no preço. Veja a conta completa em parcelado sem juros vale a pena?.
Como pesquisar as taxas atuais
As taxas mudam com frequência e variam por faturamento, segmento e promoções. Para comparar:
- Consulte a tabela de taxas no site oficial de cada empresa e anote débito, crédito à vista e cada faixa de parcelamento.
- Verifique se a taxa anunciada já inclui antecipação e qual é o prazo de recebimento.
- Veja por quanto tempo vale a taxa promocional.
- Coloque tudo no simulador com a divisão real das suas vendas.
Perguntas frequentes
A taxa do débito é menor que a do crédito?
Em geral, sim. O débito costuma ter taxa menor e recebimento em um dia útil, enquanto o crédito à vista tem taxa maior e, sem antecipação, prazo de recebimento mais longo.
Dá para negociar a taxa da maquininha?
Dá, principalmente com faturamento mensal maior ou com o volume concentrado em uma só empresa. Leve a proposta de um concorrente e peça a nova taxa por escrito, incluindo a de antecipação.
Quanto tempo demora para cair o dinheiro da maquininha?
Sem antecipação, o débito costuma cair em 1 dia útil e o crédito à vista em cerca de 30 dias. No parcelado, cada parcela cai a cada 30 dias. Planos com recebimento rápido cobram antecipação embutida.
É certo o cliente pagar a taxa da maquininha?
A lei permite cobrar preços diferentes conforme a forma de pagamento, desde que o cliente seja informado de forma clara antes da compra. Veja as regras em pode cobrar mais caro no cartão?.
Quanto é a taxa da maquininha?
Depende da empresa, do plano e da modalidade. O débito costuma ter a menor taxa, o crédito à vista uma intermediária e o parcelado a maior. Confira no contrato ou no aplicativo.
O que é MDR?
É a taxa de desconto cobrada sobre cada venda no cartão (Merchant Discount Rate). Ela é diferente para débito, crédito e parcelado.
Como calcular quanto vou receber da maquininha?
Multiplique a venda por (1 − taxa). Se antecipar, desconte também a taxa de antecipação pelos meses adiantados.
A taxa da maquininha entra no preço?
Sim. Use a taxa média das suas vendas como um dos percentuais na formação do preço.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: