Mariana Costa
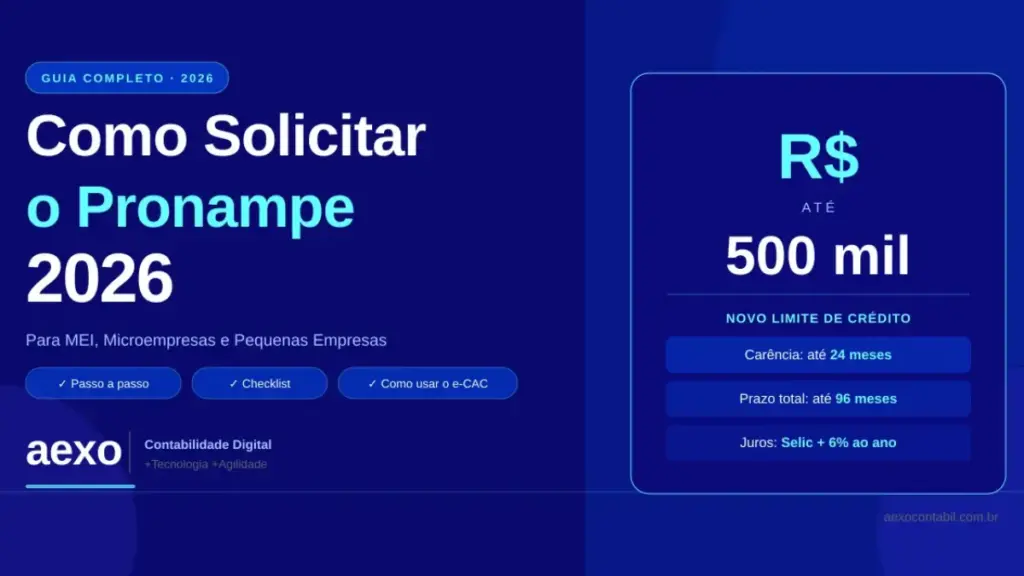
O Pronampe (Programa Nacional de Apoio às Microempresas e Empresas de Pequeno Porte) é uma linha de crédito do governo federal para MEI, microempresas e empresas de pequeno porte, com juros limitados por lei e garantia do Fundo Garantidor de Operações (FGO). A taxa máxima é a Selic mais um percentual fixo ao ano, o prazo é longo e há carência para começar a pagar. O valor costuma ser limitado a uma parte do faturamento anual da empresa, com teto por CNPJ definido em regulamentação. A contratação é feita em bancos e cooperativas participantes, que fazem a análise de crédito. Como as condições já mudaram várias vezes, confirme as regras vigentes com o banco antes de contratar.
Como o Pronampe funciona
| Item | Regra geral |
|---|---|
| Quem pode | MEI, ME e EPP, conforme a receita bruta |
| Juros | Limitados à taxa Selic mais um percentual anual fixado em lei |
| Valor | Proporcional à receita bruta do ano anterior, com teto por empresa |
| Prazo e carência | Prazos longos, com carência inicial; confira os limites vigentes |
| Garantia | Fundo Garantidor de Operações (FGO), que reduz a exigência de garantias |
| Onde contratar | Bancos públicos e privados e cooperativas que operam o programa |
Em 2026, uma medida provisória chegou a ampliar teto e prazo, mas perdeu a validade; por isso há informações desencontradas na internet. Peça ao banco as condições por escrito.
Como pedir
- Coloque a empresa em dia: DAS, declarações e certidões. Veja DAS MEI e declaração anual.
- Autorize, quando solicitado, o compartilhamento dos dados de faturamento pela Receita Federal, que comprovam a receita.
- Procure seu banco ou cooperativa e pergunte se há recursos do Pronampe disponíveis.
- Apresente o uso pretendido do dinheiro e os documentos pedidos.
- Compare as propostas pelo CET e pelas condições de carência e prazo.
Quanto pegar: a conta da parcela
Empréstimo de R$ 50.000, com taxa total de 1,5% ao mês, 12 meses de carência pagando só juros e 36 parcelas depois. Na carência, os juros são de cerca de 50.000 × 1,5% = R$ 750 por mês. Depois, pela tabela Price: 50.000 × 0,015 ÷ (1 − 1,015^−36) = 750 ÷ 0,4149 ≈ R$ 1.808 por mês. A taxa real depende da Selic do período, porque a linha é pós-fixada.
Antes de assinar, coloque a parcela no fluxo de caixa projetado e confira se o negócio gera esse valor com folga.
Para que usar
- Capital de giro para reorganizar o caixa. Veja capital de giro.
- Compra de máquinas e equipamentos que aumentem a produção. Veja payback.
- Troca de dívidas caras, como cheque especial e cartão, por uma mais barata.
- Reformas e ampliações com retorno calculado.
Evite usar crédito para cobrir prejuízo recorrente: nesse caso, revise preço e custos. Veja como reduzir custos.
Juros pós-fixados: atenção à Selic
Como a taxa acompanha a Selic, a parcela pode subir ou descer ao longo do contrato. Em períodos de Selic alta, o custo fica maior. Faça a conta com uma margem de segurança e acompanhe as decisões do Copom.
Pronampe x outras linhas
| Linha | Vantagem | Desvantagem |
|---|---|---|
| Pronampe | Juros limitados, prazo longo, garantia do FGO | Recursos nem sempre disponíveis, depende da análise do banco |
| Capital de giro comum | Rápido | Juros geralmente maiores |
| Antecipação de recebíveis | Sem análise longa | Custo alto se usado sempre. Veja taxa de antecipação |
| Microcrédito | Acessível a quem começa | Valores menores |
Veja mais opções em empréstimo para MEI.
Checklist antes de pedir o Pronampe
A melhor hora de se preparar para o crédito é antes de precisar dele com urgência. Bancos que operam o Pronampe analisam a empresa como em qualquer empréstimo, e quem chega organizado tem mais chance de aprovação e de um valor adequado.
- Situação cadastral: CNPJ ativo, sem pendências cadastrais e com as declarações em dia (DASN-SIMEI ou PGDAS-D e DEFIS, conforme o regime).
- Faturamento comprovado: o limite de crédito costuma ser calculado sobre a receita bruta declarada. Faturamento que não aparece nas declarações não conta.
- Conta PJ com movimentação: o histórico de recebimentos ajuda na análise. Veja conta PJ.
- Nome limpo: restrições do CNPJ ou dos sócios podem impedir a aprovação.
- Destino do dinheiro: saiba exatamente onde vai aplicar (capital de giro, equipamentos, reforma) e quanto isso traz de retorno.
- Parcela que cabe: simule a parcela com a taxa máxima possível e confira no fluxo de caixa projetado.
- Comparação: peça a proposta com o Custo Efetivo Total (CET) e compare com outras linhas.
Limites, prazos, carência e taxas do Pronampe são definidos por lei e por normas que mudam com frequência, e cada banco tem sua política. Confirme as condições vigentes diretamente no banco e nos canais oficiais antes de decidir.
Perguntas frequentes
Preciso estar com as declarações em dia para pedir o Pronampe?
Sim. A receita declarada é usada no cálculo do limite e pendências podem impedir a aprovação.
O banco pode negar o Pronampe?
Sim. A análise de crédito é do banco, que considera histórico, restrições e capacidade de pagamento.
Como saber as condições atuais do Pronampe?
Consulte o banco onde você tem conta PJ e os canais oficiais do governo, porque as regras mudam com frequência.
MEI pode pegar Pronampe?
Sim, desde que atenda às regras de faturamento e à análise de crédito do banco.
Qual a taxa de juros do Pronampe?
É limitada à Selic mais um percentual anual fixado em lei. A taxa efetiva depende da Selic do período e do banco.
Onde contratar o Pronampe?
Em bancos e cooperativas que operam o programa. Pergunte ao seu banco se há recursos disponíveis.
Preciso de garantia?
O FGO garante a operação, mas o banco pode pedir aval ou outras garantias complementares.
Quanto posso pegar no Pronampe?
Uma parte da receita bruta anual, com teto por empresa definido em regulamentação. Confirme o limite vigente com o banco.
Empresa com nome sujo consegue Pronampe?
É difícil. Regularizar pendências fiscais e de crédito aumenta as chances.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: