Mariana Costa
Controle financeiro empresarial é o registro diário de tudo o que entra e sai do caixa da empresa, organizado por categorias, para saber quanto o negócio vende, quanto gasta, quanto lucra e quanto dinheiro tem disponível hoje e nas próximas semanas. Enquanto o planejamento olha para frente, o controle registra o que aconteceu. Para um pequeno negócio, um bom controle se resume a quatro rotinas: lançar todas as movimentações, categorizar, conciliar com o banco e fechar o mês com um resumo. Este guia mostra como montar cada rotina, com um modelo de categorias e os erros que mais confundem os números.
As quatro rotinas do controle
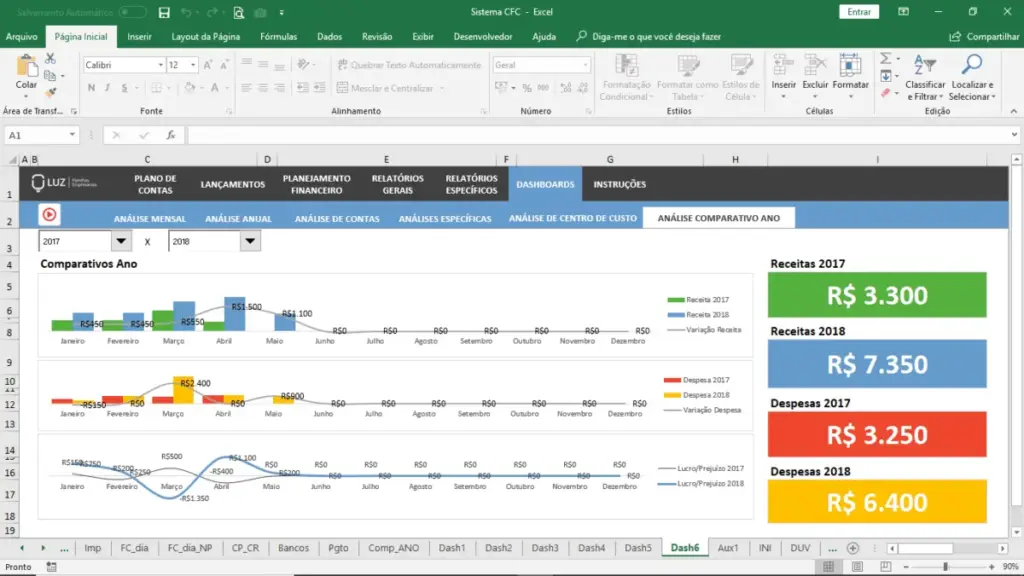
| Rotina | Frequência | O que fazer |
|---|---|---|
| Lançar movimentações | Diária | Registrar vendas, recebimentos e pagamentos com data, valor e descrição |
| Categorizar | Diária | Classificar cada lançamento (vendas, fornecedores, aluguel, impostos…) |
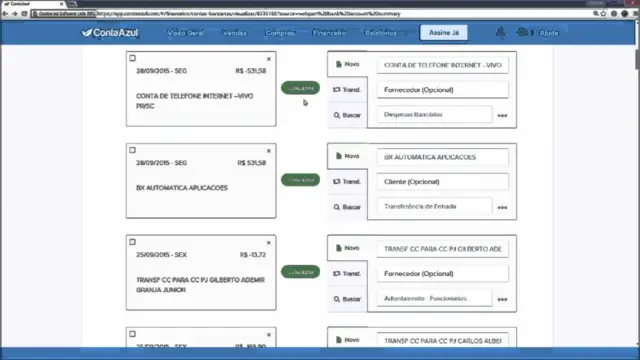
| Conciliar | Semanal | Conferir os lançamentos com o extrato do banco e da maquininha |
| Fechar o mês | Mensal | Montar a DRE simplificada e comparar com o planejado |
Plano de contas simples
As categorias são o que transforma uma lista de valores em informação. Um modelo enxuto para comércio e serviços:
- Receitas: vendas à vista, vendas a prazo, serviços, outras receitas.
- Custos variáveis: mercadorias e insumos, comissões, taxas de cartão e marketplace, fretes de venda.
- Despesas fixas: aluguel, salários e encargos, pró-labore, contador, sistemas, energia, internet, marketing.
- Impostos: DAS ou impostos do regime, taxas municipais.
- Investimentos: equipamentos, reformas.
- Financeiro: empréstimos recebidos, parcelas pagas, juros, rendimentos.
Mantenha poucas categorias no início. Com 15 a 25 já é possível tirar conclusões úteis sem complicar o lançamento.
Regime de caixa ou de competência?
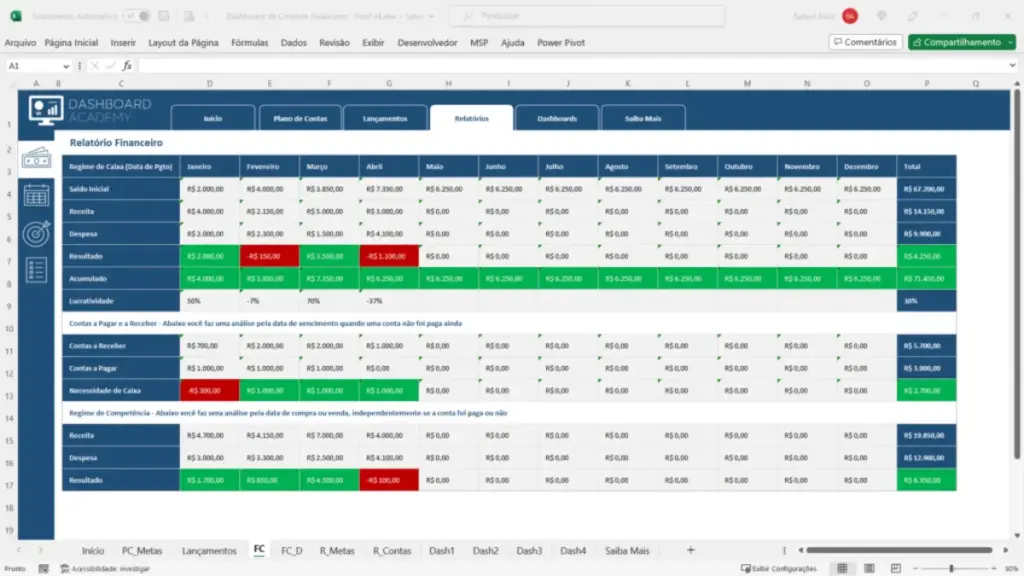
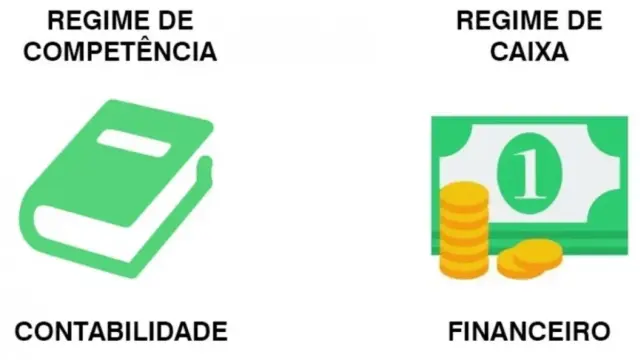
No controle do dia a dia, registre pela data em que o dinheiro entra ou sai (caixa). Para saber o lucro do mês, organize também por competência, isto é, pela data da venda ou do gasto. A diferença é importante em vendas parceladas e compras a prazo. Veja regime de caixa e competência.
Exemplo de fechamento do mês
Receitas: R$ 38.400. Custos variáveis: R$ 18.900. Margem de contribuição: R$ 19.500 (50,8%). Despesas fixas: R$ 14.200. Impostos: R$ 2.300. Resultado: 19.500 − 14.200 − 2.300 = R$ 3.000. Saldo de caixa no fim do mês: R$ 11.800, o suficiente para cerca de 25 dias de despesas fixas.
Com esse resumo, o dono sabe se o mês foi bom, por quê e quanto tempo o caixa aguenta. Veja DRE e indicadores financeiros.
Ferramentas: planilha ou sistema
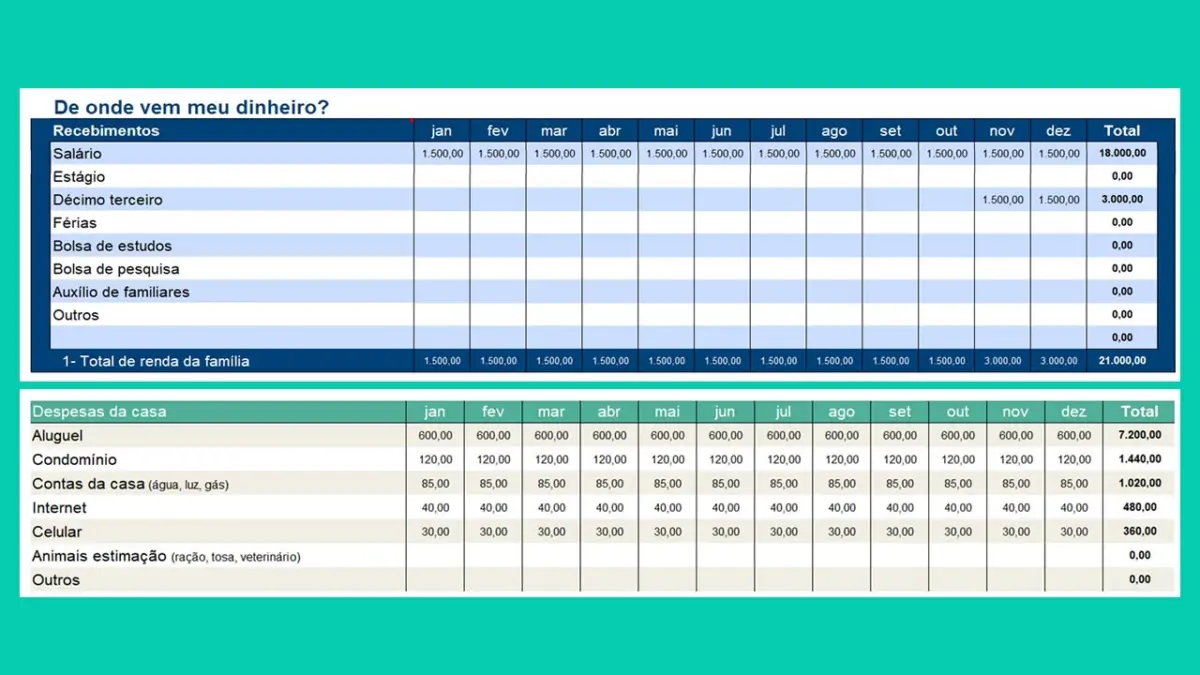
- Planilha: gratuita e flexível; boa para quem lança poucas dezenas de movimentações por semana.
- Sistema de gestão financeira: importa extratos, concilia automaticamente e gera relatórios; vale quando o volume cresce.
- Sistema de vendas integrado: o PDV ou a maquininha já registram as vendas, e o controle financeiro recebe os dados sem digitação.
Como separar empresa e pessoa física
O erro número um dos pequenos negócios é pagar contas pessoais com o dinheiro da empresa e vice-versa. O controle fica impossível. Tenha uma conta da empresa, defina um pró-labore fixo e transfira só esse valor para a conta pessoal. Veja separar finanças pessoais e da empresa e conta PJ.
Erros que distorcem os números
- Lançar a venda pelo valor bruto e esquecer as taxas da maquininha. Veja taxa da maquininha.
- Não registrar retiradas dos sócios.
- Deixar para lançar tudo no fim do mês, de memória.
- Usar categorias diferentes a cada mês, o que impede comparações.
- Não conferir com o extrato. Veja conciliação bancária.
Ao fechar o caixa, lance as vendas e os pagamentos do dia e categorize. Dez minutos diários evitam horas de reconstrução no fim do mês e mostram problemas enquanto ainda dá tempo de agir.
Rotina semanal e mensal
| Frequência | Tarefa |
|---|---|
| Diária | Registrar entradas e saídas e conferir o saldo do caixa |
| Semanal | Revisar contas a pagar e a receber dos próximos 15 dias |
| Mensal | Conciliar bancos, fechar o resultado e comparar com o orçamento |
| Trimestral | Revisar preços, custos fixos e metas |
Indicadores para acompanhar
- Saldo de caixa projetado para os próximos 30 dias.
- Margem de contribuição média das vendas.
- Prazo médio de recebimento e de pagamento.
- Inadimplência sobre o total a receber.
- Custos fixos como percentual do faturamento.
Cinco números acompanhados todo mês valem mais que um relatório enorme que ninguém lê. Veja indicadores financeiros.
Planilha ou sistema?
A planilha funciona bem no começo, com poucos lançamentos. Quando o volume cresce, há vários vendedores ou estoque, um sistema de gestão integrado às vendas reduz erros e economiza tempo. O importante é que o registro seja feito todo dia.
Resumo
Controle financeiro é registrar tudo, separar as contas, conciliar com o banco e acompanhar poucos indicadores todos os meses. Comece com uma planilha simples e evolua para um sistema quando o volume crescer.
Perguntas frequentes
Quais indicadores acompanhar no controle financeiro?
Saldo projetado, margem de contribuição, prazos médios, inadimplência e peso dos custos fixos.
O que é controle financeiro empresarial?
É registrar e organizar todas as entradas e saídas da empresa para saber o resultado e o caixa disponível.
Como fazer controle financeiro de uma pequena empresa?
Lance todas as movimentações diariamente, categorize, confira com o banco toda semana e feche o mês com um resumo.
Quantas categorias devo usar?
Entre 15 e 25 costumam bastar para tirar conclusões sem complicar o lançamento.
Planilha ou sistema?
Planilha para começar; sistema quando o volume de lançamentos e de contas bancárias cresce.
Qual a diferença entre controle e planejamento financeiro?
O controle registra o que aconteceu; o planejamento define o que deve acontecer. Um alimenta o outro.
O MEI precisa de controle financeiro?
Sim, para acompanhar o limite de faturamento, preencher a declaração anual e saber se o negócio dá lucro.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: