Mariana Costa
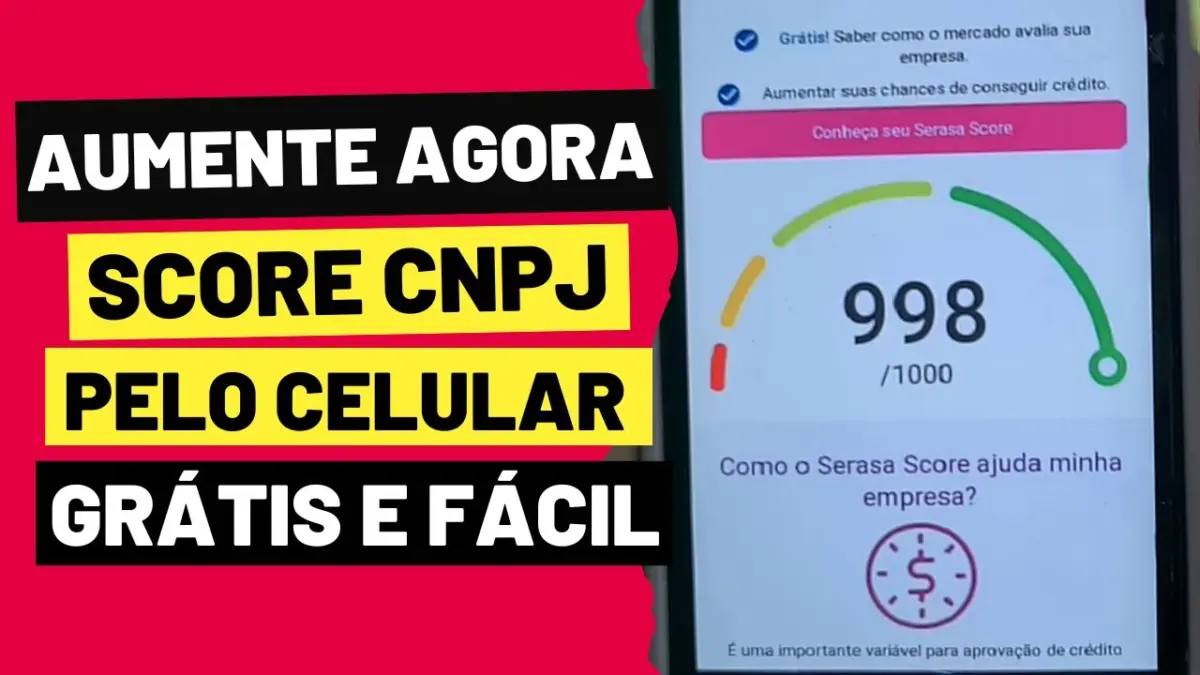
O score CNPJ é uma pontuação calculada por birôs de crédito, como Serasa, Boa Vista e outros, que estima a probabilidade de uma empresa pagar suas contas em dia. Bancos, fornecedores e financeiras consultam esse número antes de liberar crédito, prazo para pagamento ou limite no cartão empresarial. Ele é influenciado principalmente pelo histórico de pagamentos, pela existência de dívidas negativadas ou protestadas, pelo tempo de atividade e pelos dados cadastrais da empresa. Este guia explica como o score é formado, como consultar e o que fazer na prática para melhorá-lo.
O que influencia o score da empresa
| Fator | Efeito |
|---|---|
| Pagamentos em dia | Aumenta o score ao longo do tempo |
| Dívidas negativadas | Reduz fortemente enquanto não forem regularizadas |
| Títulos protestados | Reduz e pode impedir crédito. Veja protesto de título |
| Tempo de CNPJ | Empresas mais antigas tendem a ter mais histórico |
| Consultas frequentes | Muitas buscas de crédito em pouco tempo podem indicar risco |
| Dados cadastrais atualizados | Facilitam a análise e a identificação da empresa |
| Situação dos sócios | Em pequenas empresas, o histórico dos sócios costuma pesar |
Cada birô tem sua metodologia e escala, por isso o número pode variar entre eles.
Como consultar
- Acesse o site do birô de crédito e crie um cadastro com o CNPJ e os dados do responsável.
- Consulte o score e o relatório de pendências, como dívidas negativadas e protestos.
- Verifique se os dados da empresa estão corretos.
- Repita em outros birôs: os bancos podem usar fontes diferentes.
Como aumentar o score CNPJ
- Regularize pendências: negocie e quite dívidas negativadas e protestadas. Depois do pagamento, o credor deve providenciar a baixa.
- Pague tudo em dia: fornecedores, boletos, tributos e empréstimos. A pontualidade constrói histórico.
- Ative o Cadastro Positivo: ele registra os pagamentos feitos em dia e ajuda a mostrar o bom comportamento.
- Atualize os dados cadastrais da empresa nos birôs e na Receita Federal.
- Evite pedir crédito em muitos lugares ao mesmo tempo.
- Cuide do CPF dos sócios: em pequenas empresas, as pendências pessoais também afetam a análise.
- Movimente a conta PJ com receitas da empresa: o relacionamento com o banco também conta. Veja conta PJ.
A maior parte dos atrasos em pequenas empresas não é falta de dinheiro, é desorganização: boletos esquecidos e vencimentos concentrados no mesmo dia. Uma lista de contas a pagar atualizada e alertas de vencimento resolvem boa parte. Veja contas a pagar e receber.
Quanto tempo leva para melhorar
Depois de quitar uma dívida, a exclusão do registro de inadimplência deve ser feita pelo credor em poucos dias, e o score costuma reagir nas atualizações seguintes. Já a construção de um histórico positivo leva meses de pagamentos pontuais. Não existe atalho legítimo: desconfie de quem promete aumentar o score rapidamente mediante pagamento.
Por que o score importa para o caixa
- Crédito mais barato: empresas com score alto conseguem taxas menores. Veja empréstimo para MEI e Pronampe.
- Prazo com fornecedores: prazo de 30 ou 60 dias é capital de giro gratuito. Veja capital de giro.
- Limites no cartão empresarial e na maquininha para antecipação. Veja cartão de crédito empresarial.
- Vendas para grandes empresas, que costumam consultar a saúde financeira dos fornecedores.
Erros comuns
- Deixar pequenas dívidas protestadas por esquecimento.
- Misturar dívidas pessoais e da empresa.
- Pagar «empresas que limpam o nome» sem quitar a dívida de verdade.
- Não conferir se a baixa da negativação foi feita depois do pagamento.
Plano de 90 dias para melhorar o score
| Período | Ações |
|---|---|
| Dias 1 a 30 | Consultar o CNPJ nos birôs, listar pendências e negociar dívidas em aberto |
| Dias 31 a 60 | Atualizar cadastros, ativar o cadastro positivo e pagar todas as contas em dia |
| Dias 61 a 90 | Manter a pontualidade, evitar muitas consultas de crédito e acompanhar a evolução |
O score não muda de um dia para o outro: ele reflete o comportamento de pagamento ao longo do tempo. O mais importante é a regularidade.
Score do CNPJ e score dos sócios
Em pequenas empresas, bancos e fornecedores costumam analisar também o CPF dos sócios. Dívidas pessoais em atraso podem dificultar o crédito da empresa, e vice-versa. Mantenha as finanças pessoais e empresariais separadas, mas cuide das duas. Veja separar finanças pessoais e empresariais.
Quando o crédito é negado
Pergunte ao banco quais critérios pesaram, revise o faturamento declarado, apresente extratos e notas e tente novamente depois de corrigir as pendências. Instituições diferentes usam modelos diferentes de análise.
Resumo
O score do CNPJ reflete a pontualidade e o histórico de crédito da empresa. Pague em dia, mantenha cadastros atualizados, ative o cadastro positivo, evite excesso de consultas e cuide também do CPF dos sócios.
Perguntas frequentes
Muitas consultas de crédito baixam o score?
Muitas consultas em pouco tempo podem indicar busca intensa por crédito e afetar a análise.
O score do sócio influencia o da empresa?
Em pequenas empresas, os credores costumam avaliar os dois.
O que é score CNPJ?
É uma pontuação que estima a chance de a empresa pagar suas contas em dia, usada por bancos e fornecedores.
Como consultar o score da minha empresa?
Nos sites dos birôs de crédito, com cadastro do CNPJ e do responsável.
O score do sócio afeta o da empresa?
Em pequenas empresas, o histórico dos sócios costuma pesar na análise de crédito.
Quanto tempo o score demora para subir?
Depois de regularizar pendências, há melhora nas atualizações seguintes; um bom histórico leva meses.
O que é Cadastro Positivo?
É o registro dos pagamentos feitos em dia, que ajuda a mostrar o bom comportamento de crédito.
MEI tem score CNPJ?
Sim. O CNPJ do MEI também pode ser avaliado pelos birôs de crédito.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: