Mariana Costa
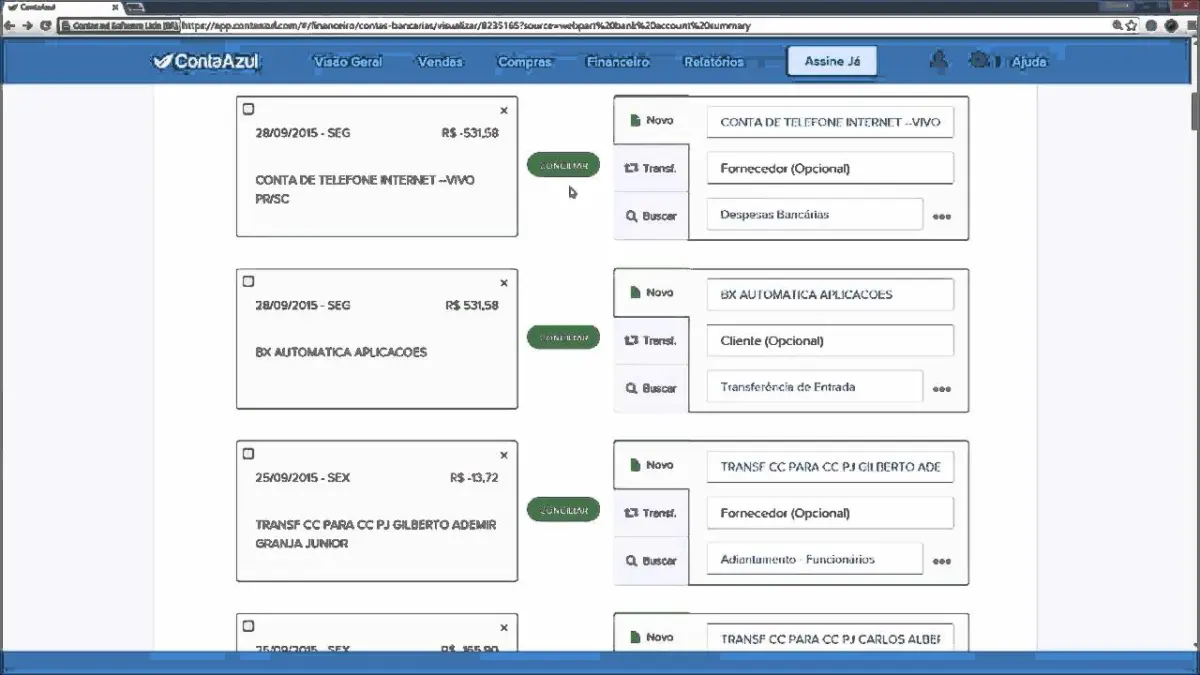
Conciliação bancária é conferir, item por item, se o que está registrado no controle financeiro da empresa bate com o extrato do banco, da maquininha e das contas digitais. Ela revela pagamentos esquecidos, recebimentos que não chegaram, taxas cobradas a mais, lançamentos duplicados e até fraudes. Para um pequeno negócio, fazer a conciliação uma vez por semana leva poucos minutos e garante que o saldo de caixa que você usa para decidir é real. Este guia mostra o passo a passo, como conciliar vendas no cartão, os tipos de diferença mais comuns e como automatizar parte do trabalho.
Por que conciliar
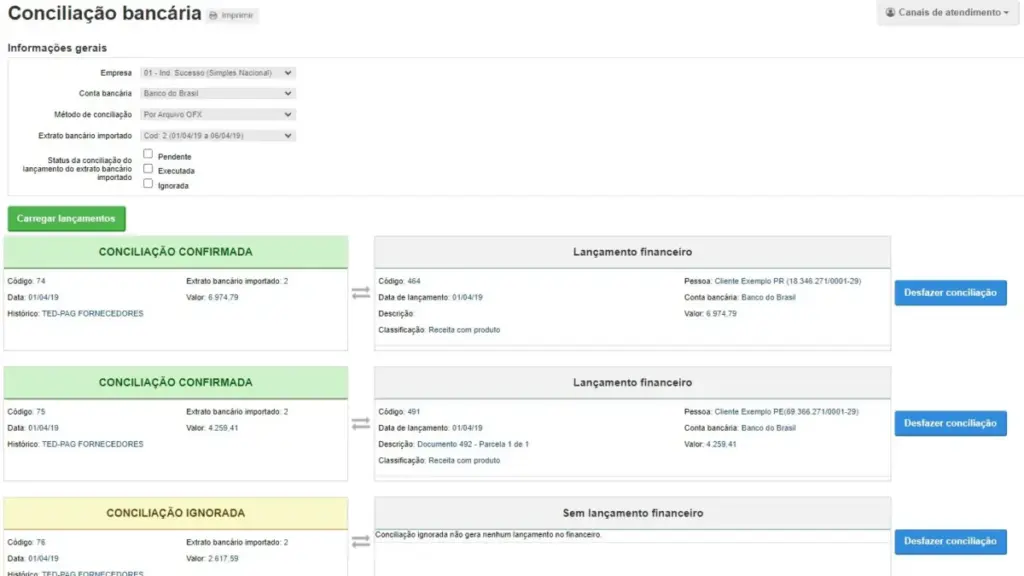
- Saldo confiável: decisões de compra e pagamento dependem de saber quanto dinheiro existe de fato.
- Tarifas e taxas: bancos e maquininhas às vezes cobram valores diferentes do combinado.
- Recebimentos de clientes: mostra quem pagou e quem ainda deve.
- Erros de lançamento: valores digitados errado ou lançados duas vezes.
- Segurança: movimentações que ninguém reconhece aparecem rápido.
Passo a passo semanal
- Baixe os extratos da conta PJ, das contas digitais e da maquininha do período.
- Compare saldo inicial: o saldo de abertura do seu controle deve ser igual ao do banco.
- Marque os lançamentos que batem: mesmo valor, mesma data (ou data próxima) e mesma descrição.
- Liste o que está só no banco: tarifas, juros, Pix recebidos sem registro, débitos automáticos.
- Liste o que está só no controle: cheques não compensados, boletos ainda não pagos, vendas no cartão a receber.
- Ajuste o controle com os lançamentos que faltavam e investigue o que não tem explicação.
- Confira o saldo final: depois dos ajustes, controle e banco devem bater.
Exemplo de conciliação
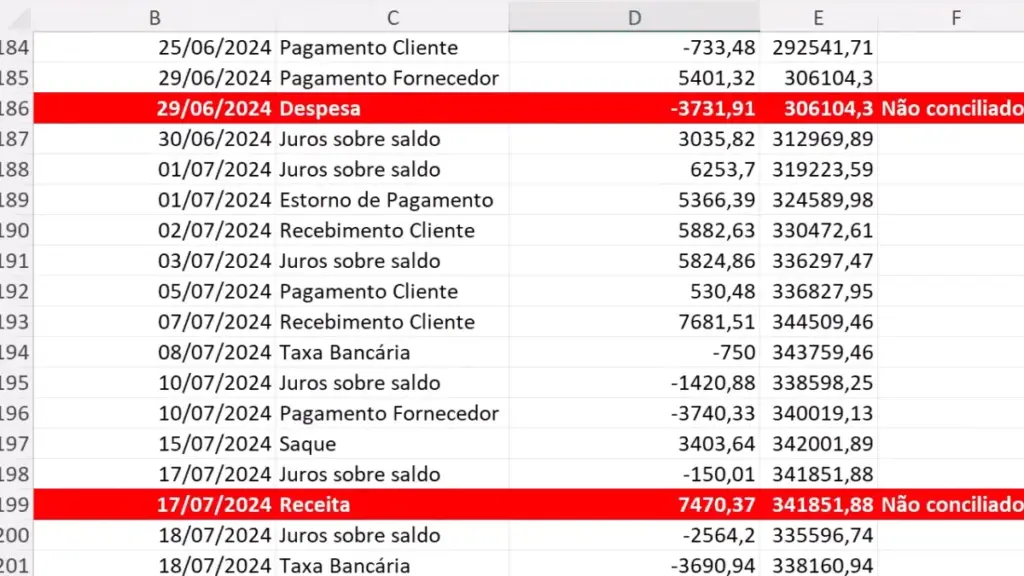
Saldo no controle: R$ 14.380. Saldo no banco: R$ 14.122. Diferença: R$ 258. Ao comparar, aparecem: tarifa de pacote de serviços de R$ 64 não lançada, taxa de antecipação de R$ 189 não lançada e um Pix de cliente de R$ 95 registrado no controle, mas que caiu na conta pessoal por engano. Lançando a tarifa e a taxa (−R$ 253) e corrigindo o Pix (−R$ 95), o controle fica em R$ 14.032… ainda falta R$ 90. Investigando, uma despesa de R$ 90 foi lançada duas vezes. Corrigida, o saldo bate: R$ 14.122.
O exemplo mostra o valor da conciliação: quatro problemas diferentes escondidos em uma diferença pequena.
Conciliação das vendas no cartão
A maquininha merece atenção especial, porque as vendas entram com desconto de taxas e em datas diferentes:
| Item | O que conferir |
|---|---|
| Vendas aprovadas | Batem com as vendas registradas no caixa ou no PDV |
| Taxas cobradas | Correspondem às taxas contratadas por modalidade. Veja taxa da maquininha |
| Datas de recebimento | Débito, crédito à vista e parcelado no prazo combinado |
| Antecipações | Valor e taxa corretos. Veja taxa de antecipação |
| Chargebacks e estornos | Débitos identificados e justificados. Veja chargeback |
Diferenças mais comuns
- Tarifas bancárias e de pacote não lançadas.
- Rendimentos de aplicação automática.
- Pix e transferências recebidos sem identificação do cliente.
- Lançamentos duplicados ou com valores invertidos (R$ 1.250 lançado como R$ 1.520).
- Recebíveis do cartão com taxa maior do que a contratada.
- Débitos automáticos esquecidos (seguros, sistemas, assinaturas).
Como automatizar
Sistemas de gestão financeira importam extratos em arquivos OFX ou se conectam diretamente ao banco e sugerem a conciliação automaticamente. Para quem usa planilha, uma ajuda simples é exigir que todo recebimento por Pix use uma identificação (número do pedido) e que cada venda no cartão tenha o código de autorização anotado. Veja Pix para empresas.
Quanto menos contas misturadas, mais fácil a conciliação. Uma conta PJ para tudo da empresa, sem pagamentos pessoais, reduz o trabalho pela metade. Veja separar finanças.
Exemplo prático de conciliação
| Item | Controle interno | Extrato | Diferença |
|---|---|---|---|
| Saldo final | R$ 12.450 | R$ 11.880 | R$ 570 |
| Tarifa não lançada | −R$ 45 | ||
| Cheque compensado não registrado | −R$ 525 |
Depois de lançar a tarifa e o pagamento esquecido no controle interno, os saldos ficam iguais. Cada diferença tem uma explicação, e encontrá-la é o objetivo da conciliação.
Conciliação das vendas no cartão
Além do banco, concilie as vendas da maquininha: compare as vendas registradas com o relatório da credenciadora e com os depósitos na conta, verificando taxas, parcelas e antecipações. Erros de taxa e vendas não depositadas acontecem e só aparecem com essa conferência. Veja taxas de maquininha.
Frequência ideal
Empresas com muitas transações devem conciliar diariamente ou semanalmente. Negócios menores podem conciliar uma vez por semana, mas nunca deixar passar o mês sem conferir.
Resumo
Conciliar é comparar o controle interno com o extrato e explicar cada diferença. Faça isso com frequência, inclua as vendas da maquininha e use o resultado para corrigir lançamentos, encontrar tarifas indevidas e manter o fluxo de caixa confiável.
Perguntas frequentes
Devo conciliar as vendas da maquininha?
Sim, compare vendas, relatório da credenciadora e depósitos para encontrar diferenças de taxa.
O que é conciliação bancária?
É conferir se os lançamentos do controle financeiro da empresa batem com os extratos bancários e da maquininha.
Com que frequência fazer a conciliação?
Semanalmente para a maioria dos pequenos negócios; diariamente quando há muitas vendas no cartão.
O que fazer quando a diferença não fecha?
Procure lançamentos duplicados, valores digitados invertidos e itens que estão em só um dos lados.
Preciso de contador para conciliar?
Não. A conciliação do dia a dia pode ser feita pelo dono ou pelo financeiro; o contador usa o resultado.
O que é arquivo OFX?
É um formato de extrato bancário que sistemas financeiros importam para conciliar automaticamente.
Como conciliar vendas parceladas no cartão?
Acompanhe cada parcela pela data prevista de recebimento e confira valor líquido e taxa em cada uma.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: