Mariana Costa
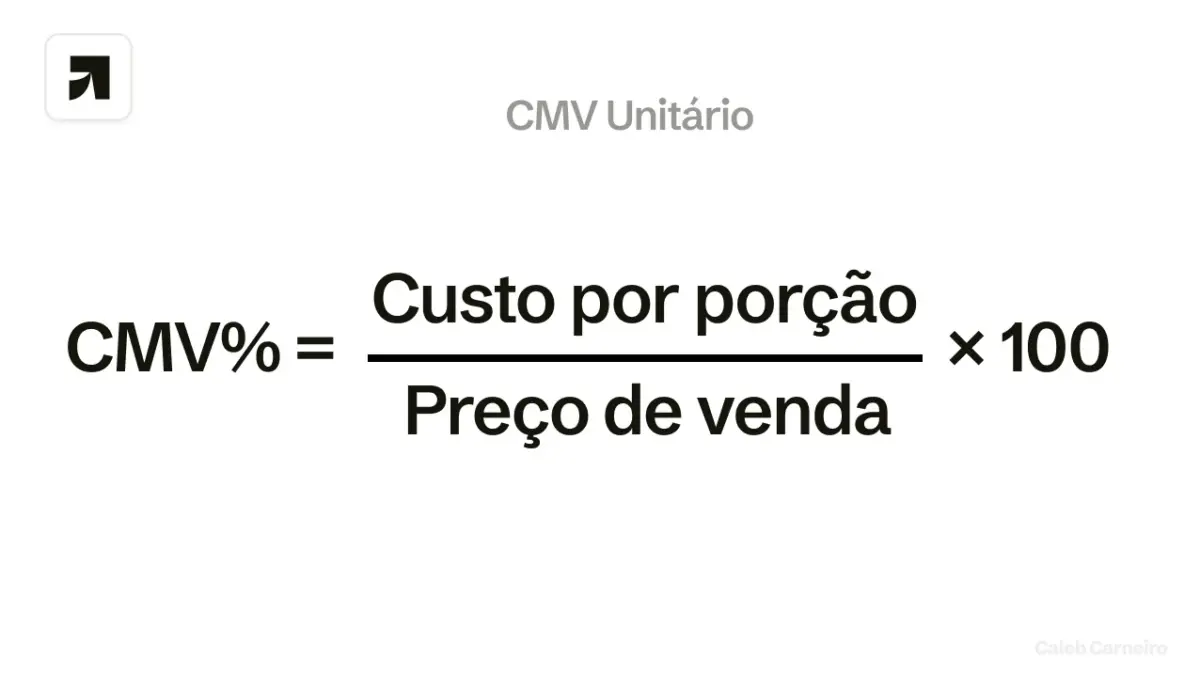
O CMV (custo da mercadoria vendida) é quanto custaram, para o seu negócio, os produtos que você efetivamente vendeu no período. Ele não é o total que você comprou: é o que saiu do estoque vendido. A fórmula é CMV = estoque inicial + compras − estoque final. Com o CMV, você descobre a margem bruta real do mês e percebe se perdas, quebras ou preços errados estão comendo o lucro.
A fórmula do CMV
CMV = estoque inicial + compras do período − estoque final
Estoque no início do mês: R$ 12.000. Compras no mês: R$ 8.000. Estoque no fim do mês: R$ 10.500. CMV = 12.000 + 8.000 − 10.500 = R$ 9.500.
Os estoques são contados pelo custo das mercadorias, não pelo preço de venda.
Do CMV à margem bruta
lucro bruto = faturamento − CMV
margem bruta = lucro bruto ÷ faturamento × 100
Faturamento de R$ 19.000 e CMV de R$ 9.500: lucro bruto de R$ 9.500, margem bruta de 50%.
Se a margem bruta planejada era 50% e a real deu 42%, algo saiu do controle: desconto demais, perda, furto, erro de cadastro de preço ou custo maior do fornecedor. Compare com o que você planejou ao precificar os produtos.
CMV em percentual: um termômetro rápido
| Faturamento | CMV | CMV % do faturamento | Margem bruta |
|---|---|---|---|
| R$ 19.000 | R$ 9.500 | 50% | 50% |
| R$ 19.000 | R$ 11.020 | 58% | 42% |
| R$ 19.000 | R$ 7.600 | 40% | 60% |
Acompanhar o CMV percentual mês a mês mostra tendências antes que o caixa sinta.
Como calcular o CMV sem contar o estoque todo mês
- Sistema de gestão com estoque: registra o custo de cada item vendido e calcula o CMV automaticamente.
- Custo padrão: multiplique a quantidade vendida de cada produto pelo custo unitário cadastrado. Dá uma boa estimativa, mas não pega perdas.
- Inventário periódico: conte o estoque pelo menos a cada trimestre para corrigir as diferenças.
O que distorce o CMV
- Perdas, quebras e vencimentos não registrados.
- Produtos usados no próprio negócio sem baixa no estoque.
- Custo de compra desatualizado no cadastro.
- Contagem de estoque pelo preço de venda em vez do custo.
CMV, CPV e CSP
No comércio, fala-se em CMV. Na indústria, em CPV (custo dos produtos vendidos), que inclui matéria-prima e mão de obra da produção. Em serviços, em CSP (custo dos serviços prestados). A lógica é a mesma: quanto custou entregar o que foi vendido.
CMV em restaurantes, lanchonetes e confeitarias
Em negócios de alimentação, o CMV é acompanhado de perto porque os insumos estragam, sobram e são desperdiçados. A conta é a mesma: estoque inicial de insumos + compras − estoque final. Uma referência comum no setor é manter o CMV de alimentos entre 25% e 35% do faturamento, mas o número certo depende do cardápio e do preço praticado.
Estoque de insumos no dia 1: R$ 4.000. Compras no mês: R$ 19.500. Estoque no dia 30: R$ 3.500. CMV = 4.000 + 19.500 − 3.500 = R$ 20.000. Com faturamento de R$ 55.000, o CMV é de 36,4%, um pouco acima da faixa de referência.
Quando o CMV de alimentos sobe sem que os preços dos fornecedores tenham subido, as causas mais comuns são porções maiores do que a ficha técnica manda, desperdício na produção, sobras descartadas e itens consumidos pela equipe sem registro.
Ficha técnica: o CMV de cada prato ou produto
A ficha técnica lista os ingredientes de um item, as quantidades e o custo de cada um. Ela dá o custo teórico por unidade, que você compara com o CMV real do mês.
| Ingrediente (X-burguer) | Quantidade | Custo |
|---|---|---|
| Pão | 1 un. | R$ 1,20 |
| Hambúrguer 150 g | 1 un. | R$ 4,50 |
| Queijo | 2 fatias | R$ 1,10 |
| Salada e molhos | porção | R$ 0,80 |
| Embalagem | 1 un. | R$ 0,90 |
| Custo total | R$ 8,50 |
Vendido a R$ 28, esse lanche tem CMV de 30,4%. Se o CMV real do mês dá 36%, a diferença entre o teórico e o real mostra quanto está sendo perdido no caminho.
Como reduzir o CMV sem perder qualidade
- Compre melhor: cote com pelo menos três fornecedores e negocie prazo e volume.
- Padronize porções e use a ficha técnica na produção.
- Controle validade: o que entra primeiro sai primeiro.
- Revise o mix: dê destaque aos itens com CMV mais baixo e margem maior. Veja margem de contribuição.
- Cuide do estoque parado, que imobiliza dinheiro e aumenta perdas. Veja o que fazer com estoque parado.
Perguntas frequentes
Perdas e quebras entram no CMV?
Entram, quando a mercadoria sai do estoque sem ser vendida, como produtos vencidos, quebrados ou desperdiçados na cozinha. Por isso o CMV calculado pelo estoque costuma ficar acima do que a ficha técnica prevê; a diferença mostra quanto se perde.
Qual o CMV ideal para restaurante?
Uma referência comum no setor é de 25% a 35% do faturamento para alimentos. O ideal depende do tipo de cardápio, do preço e das despesas fixas do restaurante.
O CMV entra na DRE?
Sim. Na DRE, o CMV é subtraído da receita líquida para chegar ao lucro bruto.
Como calcular o CMV?
Some o estoque inicial e as compras do período e subtraia o estoque final, tudo a preço de custo.
Qual a diferença entre CMV e compras?
Compras é o que entrou no estoque; CMV é o custo do que saiu vendido. Num mês em que você comprou para estocar, as compras são maiores que o CMV.
Qual é um CMV bom?
Depende do setor e do preço praticado. O importante é que o CMV real fique próximo do planejado e deixe margem suficiente para despesas e lucro.
MEI precisa calcular CMV?
Não é uma obrigação fiscal do MEI, mas é útil para saber se o negócio está lucrando de verdade.
Com que frequência calcular o CMV?
Mensalmente, junto com a DRE. Em negócios de alimentação, vale acompanhar os principais insumos toda semana, por causa do desperdício e da validade.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: