Mariana Costa
Estoque parado é dinheiro do negócio preso na prateleira: produtos que não vendem há meses ocupam espaço, perdem valor, podem vencer e travam o capital de giro. A boa notícia é que dá para identificar, decidir o que fazer com cada item e evitar que se repita. Veja um roteiro em quatro passos e a conta para saber até quanto vale baixar o preço.
1. Identifique o que está parado
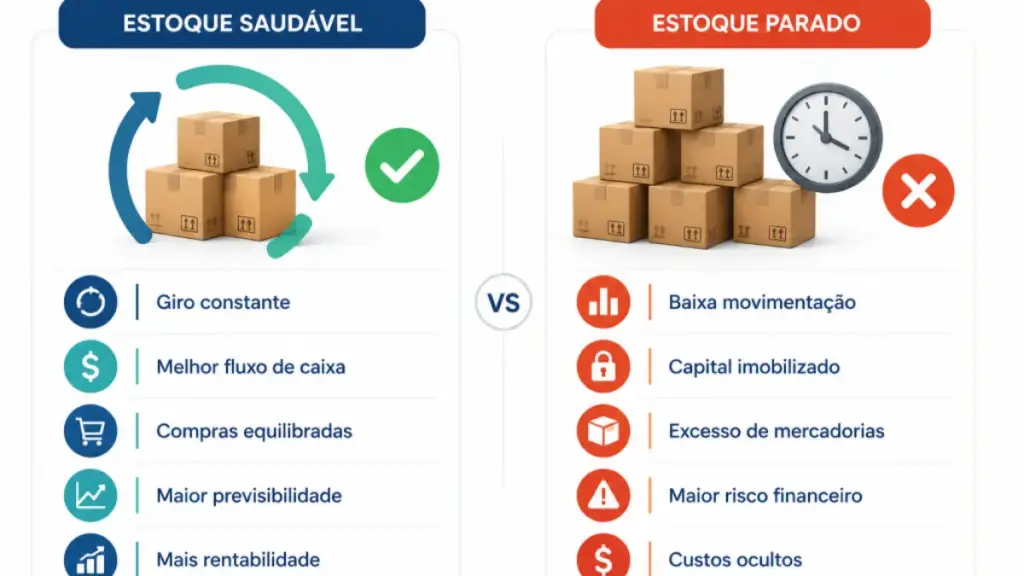
Liste os produtos sem venda nos últimos 60, 90 ou 180 dias (o prazo depende do seu setor) e anote, para cada um, a quantidade e o custo. Some o valor parado: muitas vezes ele é maior do que o dono imagina.
2. Entenda o custo de manter
- dinheiro parado que poderia pagar fornecedor ou evitar antecipação;
- espaço físico e organização;
- risco de vencimento, obsolescência, avaria;
- perda de valor quando a coleção ou o modelo muda.
3. Decida o que fazer com cada item
| Situação | Ação |
|---|---|
| Produto bom, mal exposto | Reposicionar na loja ou no site, treinar a equipe |
| Combina com itens que vendem | Kit ou venda casada |
| Fora de moda ou temporada | Liquidação com desconto progressivo |
| Perto do vencimento | Promoção rápida ou doação (verifique as regras fiscais) |
| Com defeito ou sem saída | Negociar devolução ou troca com o fornecedor |
Até quanto vale baixar o preço?
Para estoque parado, o custo já foi pago e não volta. A pergunta passa a ser: quanto entra de dinheiro novo? Qualquer preço acima dos custos variáveis da venda (impostos, taxa do cartão, comissão, frete) gera caixa. Exemplo:
Produto que custou R$ 40, preço original R$ 80, parado há 6 meses. Vendido a R$ 45 com 12% de custos variáveis da venda (R$ 5,40), entram R$ 39,60 no caixa: quase todo o custo de volta, para reinvestir em produtos que giram.
Para produtos que giram normalmente, a lógica é outra: o desconto sai da margem e precisa ser compensado com volume. Veja margem de contribuição.
4. Evite que se repita
- Acompanhe o giro de estoque por produto.
- Compre em lotes menores quando estiver testando um produto novo.
- Defina uma regra: sem venda em 90 dias, entra em ação.
- Use o histórico de vendas para planejar as compras de temporada.
Liquidação com desconto progressivo: um roteiro
Em vez de dar um desconto grande de uma vez, comece moderado e aumente se o produto continuar parado. Assim você vende uma parte com margem melhor e só aprofunda o desconto no que realmente não sai.
| Semana | Desconto | Preço (original R$ 80) | Entra no caixa por unidade* |
|---|---|---|---|
| 1 e 2 | 20% | R$ 64,00 | R$ 56,32 |
| 3 e 4 | 35% | R$ 52,00 | R$ 45,76 |
| 5 e 6 | 45% | R$ 44,00 | R$ 38,72 |
| Depois | Kit, outlet, devolução ou doação | — | — |
*Descontados 12% de custos variáveis da venda (imposto, cartão, comissão). Avise os clientes com uma vitrine ou seção “última chance” e por mensagem para quem já comprou produtos parecidos.
Onde vender o estoque encalhado
- Na própria loja, numa área de oportunidades perto do caixa.
- Para a sua base de clientes, por WhatsApp ou e-mail, com condição exclusiva.
- Em marketplaces, que alcançam outro público. Calcule antes a comissão: veja taxas de marketplace.
- Em bazares e feiras de bairro ou eventos do setor.
- Para outros lojistas, vendendo o lote inteiro com desconto maior.
Quanto custa manter o estoque parado
Um estoque parado de R$ 15.000 não é só R$ 15.000 “guardados”. Se esse dinheiro estivesse no caixa, poderia evitar uma antecipação de recebíveis ou um empréstimo. Com juros de 3% ao mês, por exemplo, manter R$ 15.000 parados por seis meses tem um custo de oportunidade próximo de R$ 2.700, sem contar perda de valor, avarias e espaço ocupado. Veja o efeito no caixa em capital de giro.
Doação de mercadorias: o que considerar
Quando o produto não vende nem com desconto, doar pode ser melhor do que descartar: ajuda uma instituição e libera espaço. Antes de doar, verifique com o contador as regras fiscais, porque a saída de mercadoria do estoque normalmente precisa ser documentada, com nota fiscal de doação quando for o caso. No caso de alimentos, existem regras próprias de segurança e responsabilidade. Para o MEI, a operação costuma ser mais simples, mas vale registrar a saída.
Exemplo: quanto a loja liberou de caixa
Uma loja de roupas, que vende pelo dobro do custo, encontrou R$ 18.000 (a preço de custo) em peças paradas há mais de 120 dias. Com o roteiro de desconto progressivo, vendeu 60% delas com desconto médio de 30%, montou kits com mais 20% e devolveu ou doou o restante.
- Peças vendidas na liquidação: custo de R$ 10.800, receita de cerca de R$ 15.100.
- Kits: custo de R$ 3.600, receita de cerca de R$ 4.500.
- Resultado: cerca de R$ 19.600 de volta ao caixa, reinvestidos em produtos da classe A, que giram em 30 dias.
Com o dinheiro girando, a loja reduziu a necessidade de capital de giro e deixou de antecipar recebíveis naquele trimestre.
Perguntas frequentes
Quanto tempo um produto pode ficar parado no estoque?
Depende do setor. Em moda e eletrônicos, 90 dias já é muito; em ferragens ou peças, prazos maiores são comuns. Defina uma regra a partir do seu giro médio e aja quando um item passar dela.
O que fazer com estoque parado?
Reposicione, monte kits, faça liquidação com desconto progressivo, negocie devolução com o fornecedor ou doe, conforme a situação de cada produto.
Vender estoque parado abaixo do custo dá prejuízo?
Contabilmente, sim, mas o custo já foi pago. Se o produto não vende, transformá-lo em dinheiro para comprar itens que giram costuma ser melhor que mantê-lo parado.
Como evitar estoque parado?
Acompanhe o giro por produto, compre em lotes menores, teste antes de comprar muito e tenha uma regra para agir com itens sem venda.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: