Mariana Costa
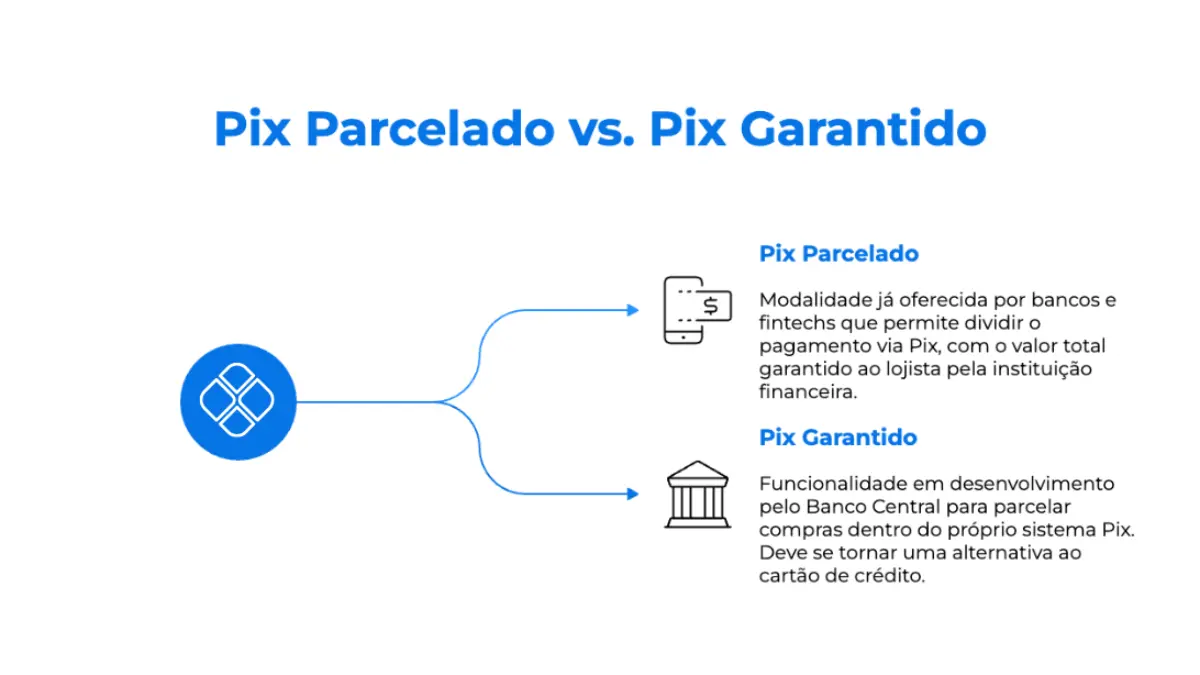
Pix parcelado é uma forma de pagamento em que o cliente faz a compra por Pix, mas parcela o valor com o banco ou a instituição de pagamento dele, enquanto o lojista recebe o valor integral à vista. Na prática, é um crédito concedido ao consumidor pela instituição financeira, com juros e condições definidos por ela, usando o Pix como meio de pagamento. Para o pequeno negócio, a modalidade pode ser uma alternativa ao cartão de crédito parcelado: recebe na hora, sem esperar parcelas e, em geral, sem as taxas da maquininha. Este guia explica como funciona, vantagens, riscos e como comparar com o cartão.
Como funciona
- O lojista gera a cobrança Pix normalmente (QR Code ou chave).
- No aplicativo do banco, o cliente escolhe parcelar, se a instituição oferecer essa opção.
- O banco do cliente aprova o crédito, aplica os juros e as parcelas ao cliente.
- O lojista recebe o valor total na hora, como em qualquer Pix.
A disponibilidade, os prazos e os juros dependem de cada instituição. O Banco Central também acompanha e regulamenta as novas modalidades do Pix; consulte as regras vigentes.
Pix parcelado x cartão de crédito parcelado
| Pix parcelado | Cartão parcelado | |
|---|---|---|
| Quando o lojista recebe | Na hora, valor integral | Parcela a parcela ou com antecipação |
| Custo para o lojista | Geralmente o custo do Pix (muitas vezes zero ou baixo) | Taxa da maquininha por parcela |
| Quem paga os juros | O cliente, ao banco dele | No «sem juros», o lojista; no «com juros», o cliente |
| Risco de chargeback | Menor que no cartão | Existe. Veja chargeback |
Quanto o lojista economiza
No cartão em 6 vezes «sem juros», com taxa total hipotética de 12%, o lojista recebe R$ 1.056 e, sem antecipar, ao longo de seis meses. No Pix parcelado, recebe os R$ 1.200 na hora (menos a tarifa de Pix, se houver), e o cliente paga os juros ao próprio banco. A diferença é de cerca de R$ 144 na margem e de seis meses no caixa. Veja parcelado sem juros vale a pena.
Vantagens para o negócio
- Caixa imediato, sem antecipar recebíveis. Veja taxa de antecipação.
- Custo menor que o do cartão parcelado na maioria dos casos.
- Oferece parcelamento a clientes sem cartão de crédito ou sem limite.
- Menor exposição a contestações.
Pontos de atenção
- Para o cliente, pode sair caro: os juros são cobrados pelo banco dele. Informe com transparência que o parcelamento é feito com a instituição do cliente.
- Nem todo banco oferece: o cliente precisa ter a opção disponível no aplicativo.
- Não prometa «sem juros» se o parcelamento é do banco do cliente com juros.
- Confirme o recebimento no seu extrato antes de entregar o produto.
Como divulgar no seu negócio
Inclua o Pix parcelado entre as formas de pagamento no balcão, no site e nas mensagens de WhatsApp, explicando que o parcelamento depende do banco do cliente. Muitos lojistas oferecem um desconto para pagamento por Pix à vista e mantêm o cartão para quem precisa parcelar com o próprio limite. Veja cobrar mais caro no cartão e Pix para empresas.
Pix parcelado, Pix Automático e Pix Garantido
O ecossistema Pix tem várias modalidades. O Pix Automático serve para cobranças recorrentes autorizadas pelo cliente (como mensalidades), enquanto o parcelamento envolve crédito ao consumidor. Os nomes e as regras podem variar entre instituições; verifique as condições oficiais antes de comunicar aos clientes.
Exemplo de custo para o lojista
No Pix parcelado oferecido pelo banco do cliente, a loja normalmente recebe o valor à vista, como em um Pix comum, e o banco assume o crédito e cobra juros do cliente. Já no parcelamento no cartão sem juros em 6 vezes, a loja paga a taxa da maquininha e, se antecipar, a taxa de antecipação. Com taxas totais de 9%, a loja receberia R$ 1.092. Compare as condições das soluções disponíveis antes de decidir o que oferecer.
Como comunicar ao cliente
- Informe se o parcelamento tem juros e quem cobra.
- Mostre o valor total e o valor de cada parcela.
- Destaque o desconto no Pix à vista, se houver.
Riscos e cuidados
As regras e os produtos de Pix parcelado ainda estão evoluindo, e cada instituição oferece condições próprias. Confira as tarifas cobradas da empresa, o prazo de recebimento e como funcionam as devoluções. Registre as vendas no controle financeiro como qualquer outra forma de pagamento. Veja taxas de maquininha.
Resumo
O Pix parcelado permite ao cliente pagar em parcelas enquanto, em muitas soluções, a loja recebe à vista. Compare tarifas, prazos e regras de devolução com as do cartão, comunique as condições com clareza e registre as vendas no controle financeiro.
Perguntas frequentes
Pix parcelado tem juros para o cliente?
Normalmente sim, cobrados pela instituição que concede o crédito ao cliente.
O lojista recebe o Pix parcelado à vista?
Em muitas soluções, sim; confirme as condições da instituição usada.
O que é Pix parcelado?
É quando o cliente paga por Pix e parcela o valor com o próprio banco, enquanto o lojista recebe à vista.
O lojista paga taxa no Pix parcelado?
Em geral paga apenas o custo normal do Pix da sua conta, que pode ser zero ou uma tarifa baixa.
Quem paga os juros do Pix parcelado?
O cliente, à instituição financeira que concedeu o parcelamento.
Todos os bancos oferecem Pix parcelado?
Não. A oferta depende de cada instituição, e as condições, como juros e limite, também mudam. Compare o custo total antes de contratar, porque ele funciona como uma operação de crédito.
Pix parcelado tem chargeback?
Não funciona como o chargeback do cartão, mas há mecanismos de devolução em casos de fraude ou falha.
Vale a pena oferecer Pix parcelado?
Para muitos negócios sim, porque recebem à vista e pagam menos que no cartão parcelado.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: