Mariana Costa
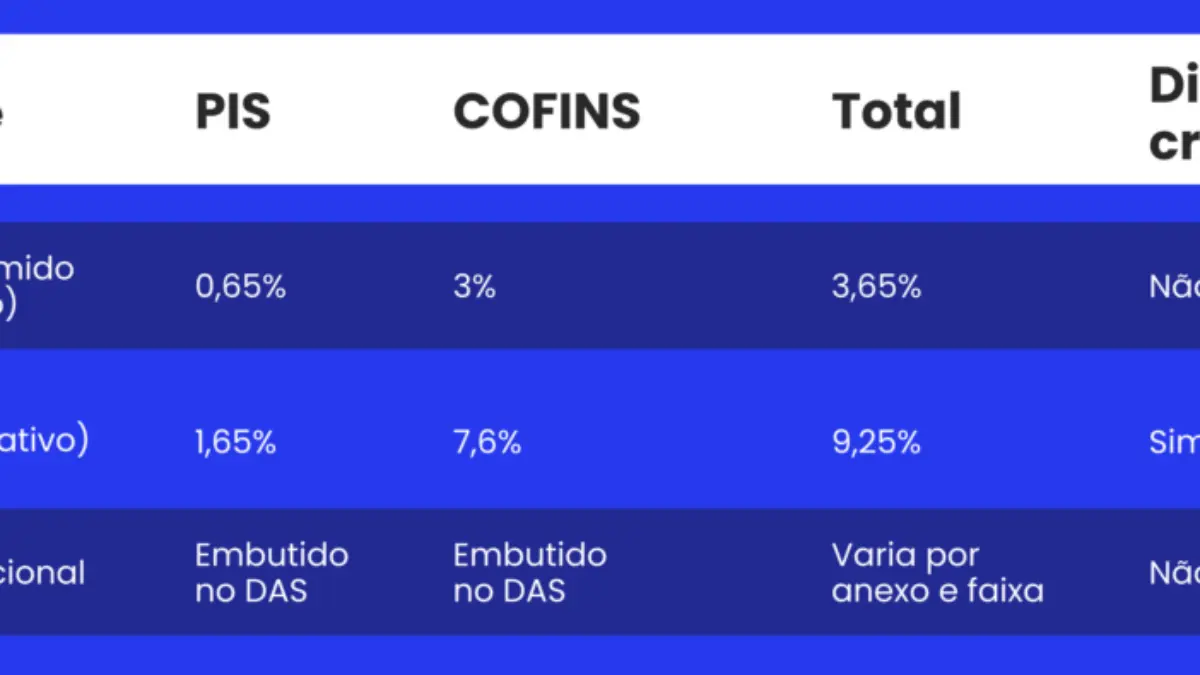
PIS e Cofins são contribuições federais que incidem sobre a receita das empresas, e não sobre o lucro. Elas têm dois regimes principais: o cumulativo, usado em geral pelas empresas do Lucro Presumido, com alíquotas de 0,65% (PIS) e 3% (Cofins) sem direito a créditos; e o não cumulativo, usado em geral pelo Lucro Real, com alíquotas de 1,65% e 7,6%, mas com direito a descontar créditos sobre insumos e outras despesas. No Simples Nacional, PIS e Cofins estão dentro do DAS. Com a reforma tributária, as duas contribuições serão substituídas pela CBS a partir de 2027. Este guia mostra como calcular em cada regime e o que muda.
Os regimes e suas alíquotas
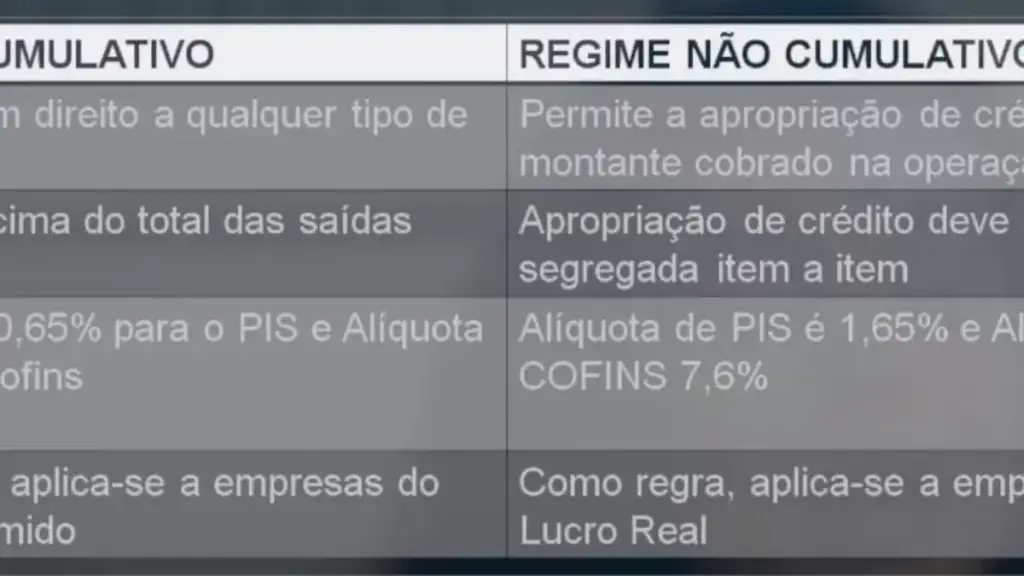
| Regime | PIS | Cofins | Créditos | Quem usa |
|---|---|---|---|---|
| Cumulativo | 0,65% | 3% | Não | Em geral, Lucro Presumido |
| Não cumulativo | 1,65% | 7,6% | Sim | Em geral, Lucro Real |
| Simples Nacional | Dentro do DAS | Não | Empresas optantes. Veja Simples Nacional | |
Compare MEI, Simples Nacional e Lucro Presumido com os números do seu negócio. Usar: Comparador de Regime Tributário.
Exemplo no regime cumulativo
PIS: 0,65% × 120.000 = R$ 780. Cofins: 3% × 120.000 = R$ 3.600. Total: R$ 4.380 por mês, ou 3,65% da receita, independentemente do lucro.
Exemplo no regime não cumulativo
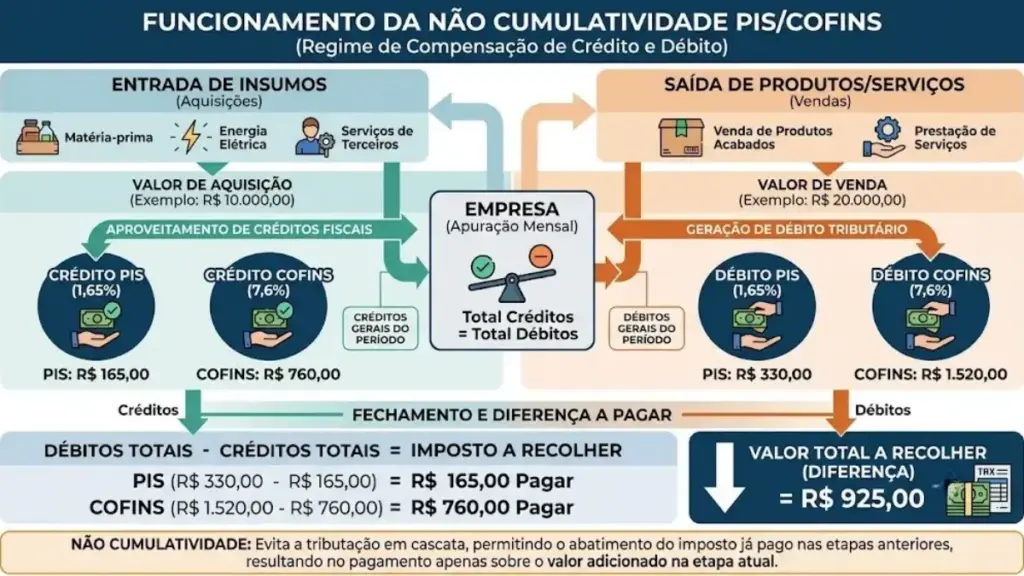
Débitos: 9,25% × 120.000 = R$ 11.100. Créditos: 9,25% × 70.000 = R$ 6.475. A pagar: 11.100 − 6.475 = R$ 4.625, ou 3,85% da receita. Se as compras com crédito fossem maiores, o valor a pagar poderia ficar abaixo do regime cumulativo.
Os itens que geram crédito seguem regras detalhadas: insumos, energia elétrica, aluguéis de pessoa jurídica, depreciação de máquinas, entre outros. É um dos pontos que mais exigem acompanhamento contábil.
Produtos monofásicos
Em alguns produtos, como combustíveis, medicamentos, cosméticos, autopeças e certas bebidas, o PIS e a Cofins são cobrados de forma concentrada no fabricante ou importador (incidência monofásica). O revendedor não paga de novo sobre esses itens. Para empresas do Simples, separar essas receitas no PGDAS evita pagar duas vezes. Esse é um erro comum em farmácias, autopeças e perfumarias.
Retenção na fonte
Em certos serviços prestados a outras empresas, o contratante retém PIS, Cofins e CSLL na nota fiscal, nas hipóteses previstas em lei. Quem prestou o serviço compensa esses valores ao apurar os tributos. Veja CSLL.
Como entram no preço
Como incidem sobre a receita, PIS e Cofins devem ser tratados como percentual sobre o preço de venda, junto com ISS ou ICMS. No regime cumulativo, são 3,65% que saem de cada venda. Inclua no cálculo do preço. Veja calculadora de preço de venda e markup e margem.
O que muda com a reforma tributária
- 2026: ano de teste, com a CBS cobrada em alíquota simbólica e compensável, sem aumento de carga.
- 2027: PIS e Cofins deixam de existir e são substituídos pela CBS, contribuição federal sobre bens e serviços, com crédito amplo.
- O Simples Nacional continua existindo, com regras próprias de convivência com a CBS e o IBS.
Veja os detalhes em reforma tributária.
Prazos
PIS e Cofins são apurados mensalmente e, em regra, recolhidos até o dia 25 do mês seguinte, antecipando-se se não for dia útil. Confirme os prazos vigentes com o contador e programe no fluxo de caixa.
Checklist para não pagar PIS e Cofins a mais
- Produtos monofásicos estão identificados no cadastro e segregados na apuração?
- Créditos do regime não cumulativo (energia, aluguéis, insumos, depreciação) estão sendo aproveitados?
- Retenções na fonte sofridas nas notas de serviço estão sendo compensadas?
- Receitas que não sofrem incidência, como algumas receitas financeiras ou exportações, estão classificadas corretamente?
- Devoluções e cancelamentos estão sendo descontados da base?
Recuperação de valores pagos a mais
Quando a empresa descobre que pagou PIS e Cofins indevidamente, por exemplo sobre produtos monofásicos no Simples, é possível pedir a restituição ou compensação dos valores, dentro do prazo legal. É um trabalho para o contador, que precisa revisar as notas e as apurações dos períodos anteriores. Em farmácias, autopeças e perfumarias, esse tipo de revisão costuma encontrar valores relevantes.
Uma farmácia do Simples fatura R$ 80.000 por mês, sendo R$ 50.000 em medicamentos monofásicos. Se não segrega essas receitas, paga PIS e Cofins embutidos no DAS sobre R$ 50.000 por mês sem necessidade. A parcela de PIS e Cofins dentro da alíquota do Simples varia por faixa, mas mesmo uma fração pequena dessa receita, ao longo de meses, soma um valor considerável.
Resumo
PIS e Cofins incidem sobre a receita: 3,65% no regime cumulativo, 9,25% com créditos no não cumulativo e dentro do DAS no Simples. Revise produtos monofásicos, aproveite créditos permitidos e compense retenções. A partir de 2027, as duas contribuições serão substituídas pela CBS da reforma tributária.
Como conferir se está pagando certo
Peça ao contador um relatório anual com a base de cálculo, os créditos aproveitados e os produtos tratados como monofásicos. Erros de classificação fiscal são comuns e podem gerar pagamento em dobro.
Perguntas frequentes
É possível recuperar PIS e Cofins pagos a mais?
Sim, dentro do prazo legal, por meio de pedido de restituição ou compensação.
Posso recuperar PIS e Cofins pagos a mais?
Sim, dentro do prazo legal, por pedido de restituição ou compensação feito com apoio do contador.
Qual a alíquota de PIS e Cofins no Lucro Presumido?
Em geral 0,65% de PIS e 3% de Cofins, no regime cumulativo, somando 3,65% da receita.
Qual a diferença entre cumulativo e não cumulativo?
No cumulativo não há créditos e as alíquotas são menores; no não cumulativo, as alíquotas são maiores, mas há créditos.
Empresa do Simples paga PIS e Cofins?
Sim, mas embutidos no DAS, e não em guia própria. O percentual de cada tributo varia conforme o anexo e a faixa de faturamento.
O que é produto monofásico?
É o produto em que PIS e Cofins são cobrados de forma concentrada no fabricante ou importador, sem nova incidência na revenda.
PIS e Cofins vão acabar?
Pela reforma tributária, serão substituídos pela CBS a partir de 2027.
PIS e Cofins incidem sobre o lucro?
Não. Incidem sobre a receita, de modo que a empresa pode pagar mesmo tendo prejuízo. Por isso, esses tributos pesam bastante em negócios de margem baixa.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: