Mariana Costa
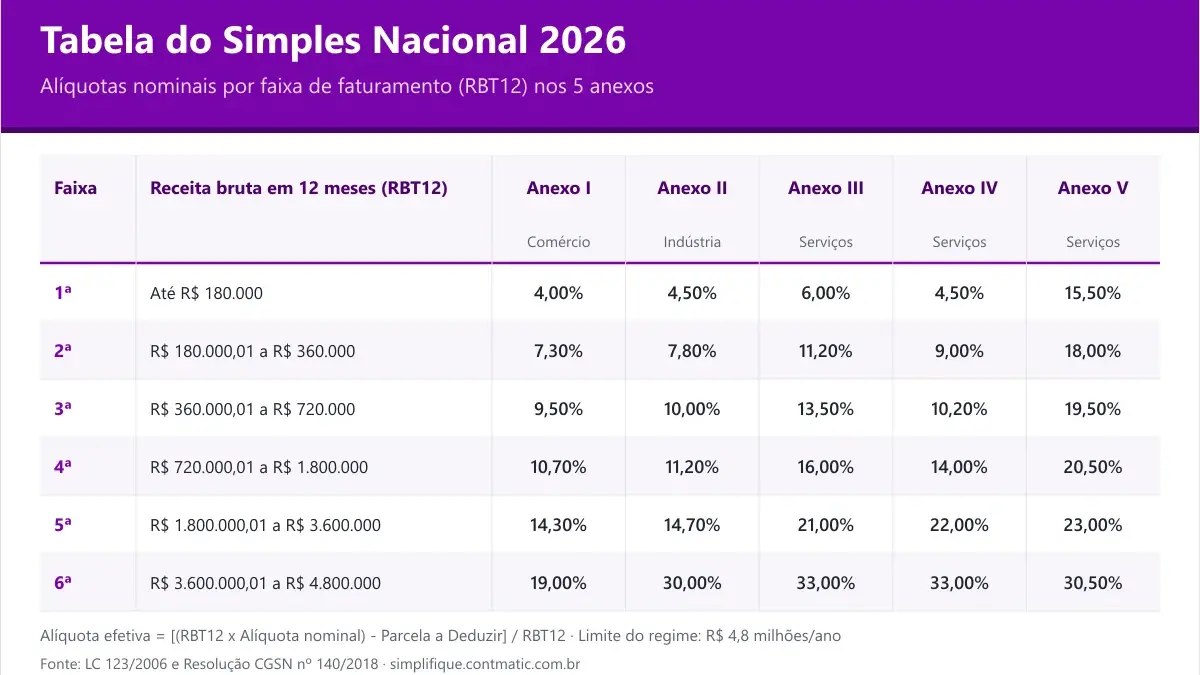
O Simples Nacional é o regime tributário criado pela Lei Complementar 123/2006 para micro e pequenas empresas com faturamento de até R$ 4,8 milhões por ano. Ele junta vários tributos federais, estaduais e municipais (IRPJ, CSLL, PIS, Cofins, IPI, CPP, ICMS e ISS) numa guia única, o DAS, calculada sobre o faturamento. A alíquota depende da atividade, definida em cinco anexos, e do faturamento acumulado dos últimos 12 meses: ela começa em 4% para o comércio e sobe em faixas. Por isso, a alíquota que você realmente paga, a alíquota efetiva, costuma ser menor que a nominal da tabela. O MEI também faz parte do Simples, mas com valor fixo.
Quem pode optar
- Microempresas (ME), com receita bruta anual de até R$ 360 mil.
- Empresas de pequeno porte (EPP), com receita de até R$ 4,8 milhões.
- Que não tenham sócio pessoa jurídica nem atividade vedada pela lei.
- Sem débitos com a Receita, o INSS ou as fazendas estaduais e municipais sem exigibilidade suspensa.
Veja a diferença entre ME e EPP em ME e EPP. A opção é feita em janeiro para empresas em atividade, ou no início das atividades para empresas novas.
Compare MEI, Simples Nacional e Lucro Presumido com os números do seu negócio. Usar: Comparador de Regime Tributário.
Os cinco anexos
| Anexo | Atividades | Alíquota da 1ª faixa (até R$ 180 mil) |
|---|---|---|
| I | Comércio | 4% |
| II | Indústria | 4,5% |
| III | Serviços como manutenção, agências de viagem, academias e, com Fator R, várias atividades intelectuais | 6% |
| IV | Serviços como limpeza, vigilância, obras e advocacia (CPP paga à parte) | 4,5% |
| V | Serviços intelectuais, técnicos e de tecnologia sem Fator R | 15,5% |
Algumas atividades mudam do Anexo V para o III conforme a folha de pagamento, o chamado Fator R. Veja Fator R.
Como calcular a alíquota efetiva
alíquota efetiva = (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12
RBT12 é a receita bruta dos 12 meses anteriores. Uma loja com RBT12 de R$ 240.000 está na 2ª faixa do Anexo I (alíquota nominal de 7,3% e parcela a deduzir de R$ 5.940): (240.000 × 7,3% − 5.940) ÷ 240.000 = 11.580 ÷ 240.000 = 4,83%. Se vender R$ 20.000 no mês, o DAS é de cerca de 20.000 × 4,83% = R$ 965.
Faixas do Anexo I (comércio)
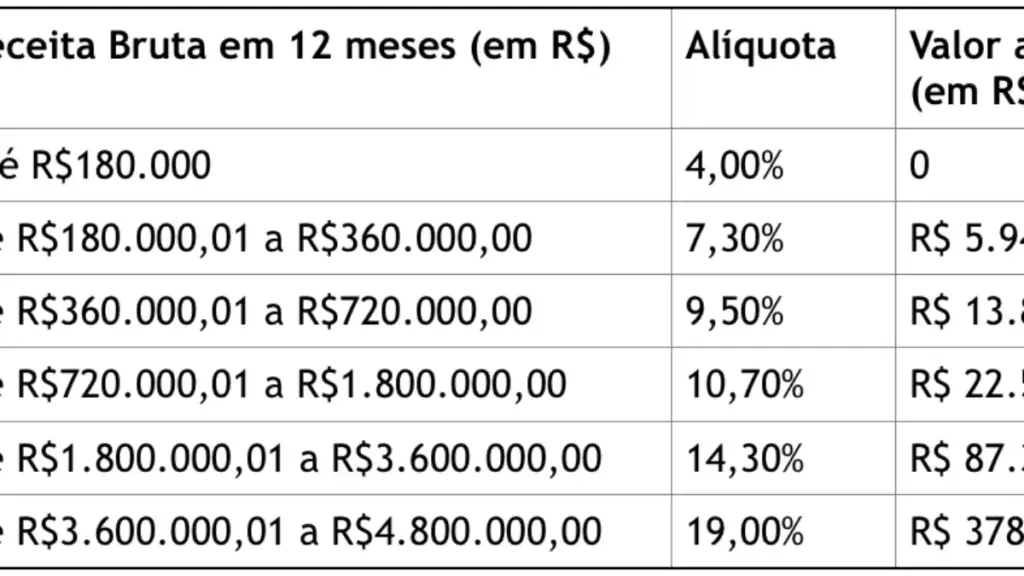
| Receita bruta em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---|---|
| Até R$ 180.000 | 4,0% | — |
| De 180.000,01 a 360.000 | 7,3% | R$ 5.940 |
| De 360.000,01 a 720.000 | 9,5% | R$ 13.860 |
| De 720.000,01 a 1.800.000 | 10,7% | R$ 22.500 |
| De 1.800.000,01 a 3.600.000 | 14,3% | R$ 87.300 |
| De 3.600.000,01 a 4.800.000 | 19,0% | R$ 378.000 |
Os outros anexos seguem a mesma lógica, com alíquotas próprias. Confira as tabelas completas no Portal do Simples Nacional.
Vantagens
- Guia única e cálculo simples.
- Carga menor para a maioria das pequenas empresas de comércio e muitos serviços.
- Contribuição patronal ao INSS (CPP) incluída no DAS, exceto no Anexo IV, o que barateia a folha.
- Menos obrigações acessórias que nos outros regimes.
Quando o Simples pode não compensar
- Serviços no Anexo V com folha baixa e margem alta: o Lucro Presumido pode sair mais barato. Veja Lucro Presumido.
- Empresas que vendem para outras empresas que querem aproveitar créditos de impostos.
- Faturamento perto do teto, onde as alíquotas ficam altas.
A escolha deve ser feita com um contador, comparando a carga dos regimes com os números reais da empresa.
Como o Simples entra no preço
A alíquota efetiva é um custo variável, que incide sobre cada venda. Inclua-a no preço junto com as taxas de cartão e as comissões. Veja markup e margem de lucro e a calculadora de preço de venda.
Reforma tributária
A reforma tributária sobre o consumo prevê a substituição gradual de PIS, Cofins, ICMS e ISS pela CBS e pelo IBS, com transição a partir de 2026. As empresas do Simples Nacional continuam no regime, com regras próprias de convivência com os novos tributos. Acompanhe as orientações oficiais e do seu contador.
Exemplo no Anexo III (serviços)
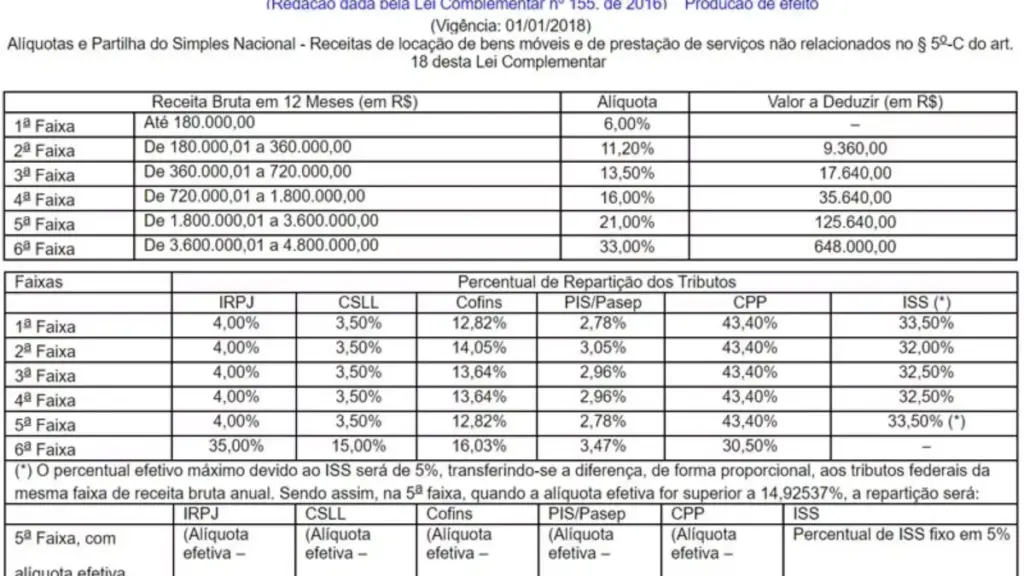
Uma empresa de serviços enquadrada no Anexo III teve receita bruta de R$ 300.000 nos últimos 12 meses (RBT12) e faturou R$ 25.000 no mês. Pela tabela do Anexo III, esse RBT12 está na segunda faixa, com alíquota nominal de 11,2% e parcela a deduzir de R$ 9.360.
Alíquota efetiva = (300.000 × 11,2% − 9.360) ÷ 300.000 = (33.600 − 9.360) ÷ 300.000 = 8,08%. DAS do mês: 25.000 × 8,08% = R$ 2.020.
Se a mesma empresa estivesse no Anexo V (por ter Fator R abaixo de 28%), a segunda faixa teria alíquota nominal de 18% e parcela a deduzir de R$ 4.500: (300.000 × 18% − 4.500) ÷ 300.000 = 16,5%, e o DAS subiria para R$ 4.125. A diferença de R$ 2.105 por mês mostra por que o Fator R merece atenção.
Repare também que a alíquota efetiva cresce aos poucos com o faturamento: não existe “salto” brusco ao mudar de faixa, porque a parcela a deduzir suaviza a passagem. Coloque a alíquota efetiva no seu preço e revise quando o RBT12 mudar de faixa. Veja como precificar serviços.
Perguntas frequentes
Como calcular o DAS no Anexo III?
Calcule a alíquota efetiva com o RBT12, a alíquota nominal e a parcela a deduzir da faixa, e aplique sobre a receita do mês.
Mudar de faixa no Simples aumenta muito o imposto?
Não de forma brusca: a parcela a deduzir faz a alíquota efetiva crescer de forma gradual.
Qual o limite de faturamento do Simples Nacional?
R$ 4,8 milhões por ano para EPP. Microempresas têm limite de R$ 360 mil.
MEI é Simples Nacional?
Sim, mas paga um valor fixo mensal (o DAS MEI) em vez de uma alíquota sobre o faturamento.
Quando posso optar pelo Simples Nacional?
Empresas em atividade optam em janeiro. Empresas novas podem optar logo após a abertura, dentro do prazo da Receita.
O que é RBT12?
É a receita bruta acumulada nos 12 meses anteriores ao mês do cálculo, usada para achar a faixa e a alíquota efetiva.
Qual anexo do Simples é o meu?
Depende da atividade (CNAE). Comércio fica no Anexo I, indústria no II e serviços nos anexos III, IV ou V. Veja CNAE.
Simples Nacional tem imposto sobre o lucro?
O IRPJ e a CSLL estão dentro do DAS, calculados sobre o faturamento, não sobre o lucro.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: