Mariana Costa
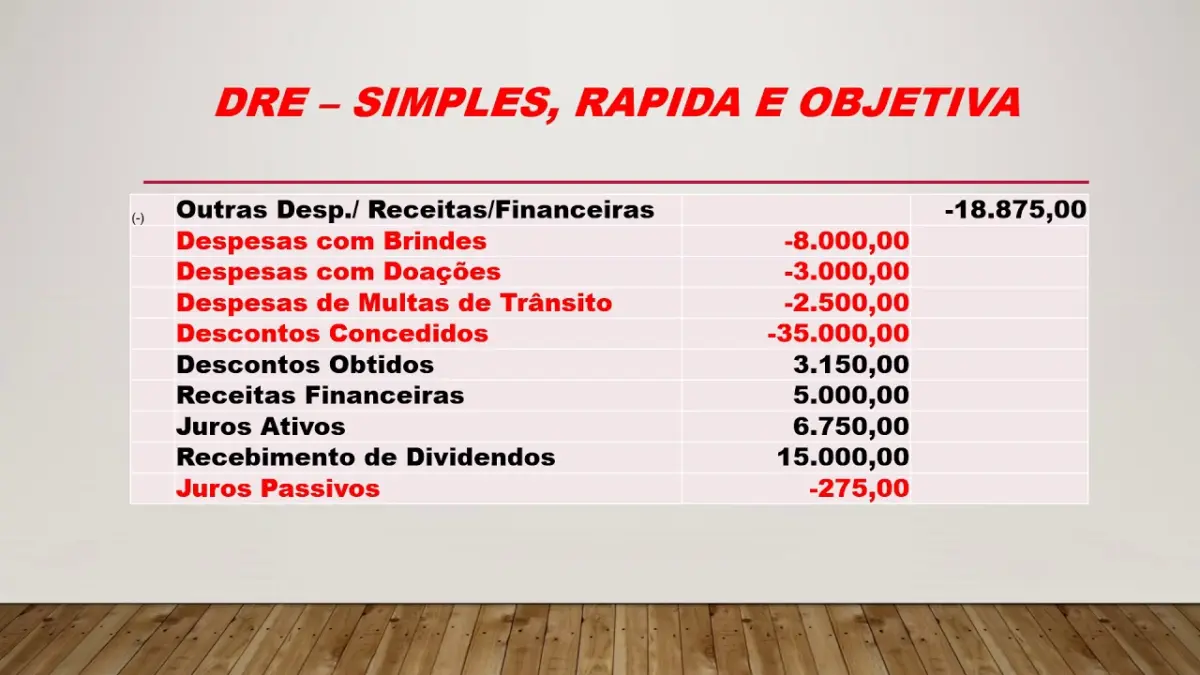
A DRE (Demonstração do Resultado do Exercício) é o relatório que mostra, de cima para baixo, como o faturamento vira lucro ou prejuízo: receita, menos impostos, menos custos, menos despesas, igual a resultado. Para o pequeno negócio, uma DRE simplificada mensal, feita numa planilha, é a forma mais direta de responder “o meu negócio está dando dinheiro?”. Veja a estrutura, um exemplo e como ler.
A estrutura da DRE simplificada
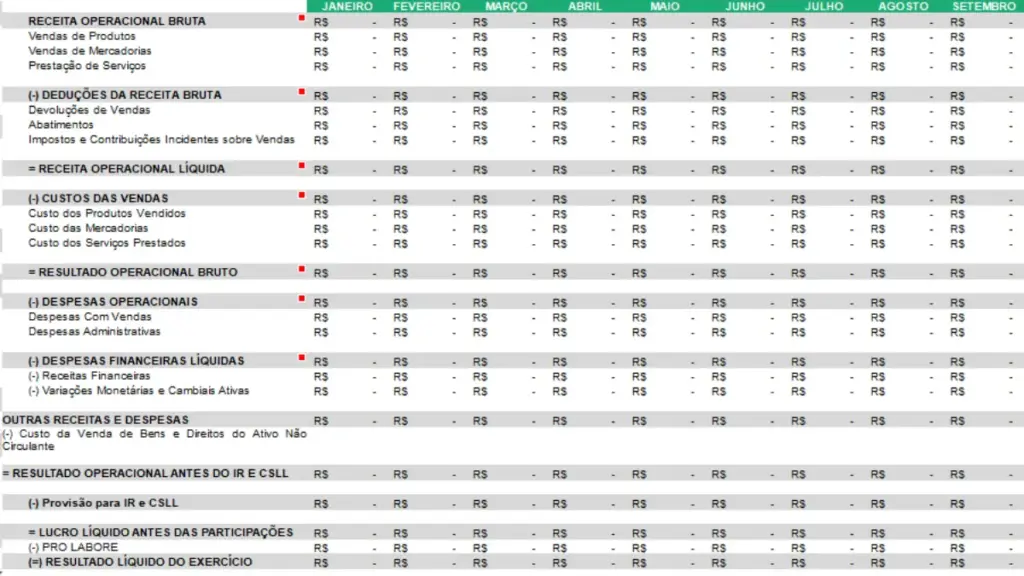
| Linha | Exemplo (mês) | % do faturamento |
|---|---|---|
| Receita bruta (faturamento) | R$ 40.000 | 100% |
| (−) Impostos sobre vendas | R$ 2.400 | 6% |
| = Receita líquida | R$ 37.600 | 94% |
| (−) CMV / custo dos serviços | R$ 18.000 | 45% |
| = Lucro bruto | R$ 19.600 | 49% |
| (−) Despesas variáveis de venda (cartão, comissões, frete) | R$ 3.200 | 8% |
| = Margem de contribuição | R$ 16.400 | 41% |
| (−) Despesas fixas (aluguel, salários, pró-labore, contador, sistemas) | R$ 12.500 | 31,25% |
| = Resultado operacional | R$ 3.900 | 9,75% |
| (−) Despesas financeiras (juros, antecipação) | R$ 700 | 1,75% |
| = Lucro líquido | R$ 3.200 | 8% |
A linha de margem de contribuição não aparece em toda DRE contábil, mas é muito útil para a gestão. Veja margem de contribuição.
Como ler a DRE
- Margem bruta baixa: preço baixo para o custo, desconto demais ou perdas. Confira o CMV.
- Despesas variáveis altas: taxas de cartão, comissões e frete pesando. Veja taxas da maquininha.
- Despesas fixas altas em percentual: estrutura grande para o faturamento.
- Despesas financeiras recorrentes: sinal de falta de capital de giro.
DRE × fluxo de caixa
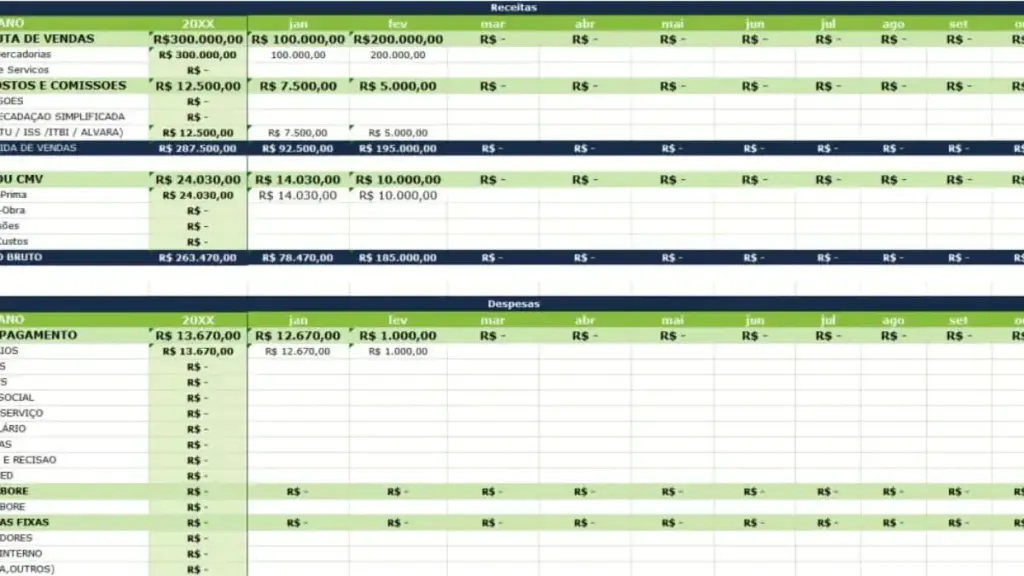
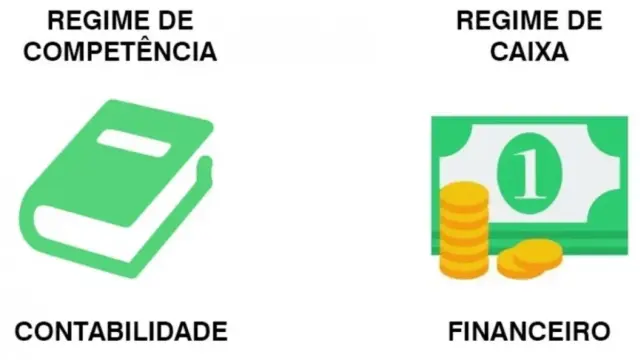
A DRE usa o regime de competência: registra a venda no mês em que aconteceu, mesmo que o dinheiro chegue depois. O fluxo de caixa usa o regime de caixa: registra quando o dinheiro entra ou sai. Os dois se complementam: a DRE diz se o negócio é lucrativo; o fluxo, se vai faltar dinheiro.
Como fazer a sua DRE mensal
- Some o faturamento do mês (todas as vendas, independentemente de quando vão ser recebidas).
- Calcule os impostos sobre as vendas do mês.
- Calcule o CMV ou o custo dos serviços prestados.
- Some as despesas variáveis de venda.
- Some as despesas fixas do mês, incluindo o pró-labore.
- Some as despesas financeiras.
- Compare os percentuais com os meses anteriores.
Exemplo: DRE de um prestador de serviço
Num negócio de serviços (um estúdio de design, uma assistência técnica), o CMV dá lugar ao custo dos serviços: materiais, peças e terceiros usados para entregar o trabalho.
| Linha | Valor | % |
|---|---|---|
| Receita bruta | R$ 15.000 | 100% |
| (−) Impostos (Simples, 6%) | R$ 900 | 6% |
| (−) Custo dos serviços (materiais, terceiros) | R$ 2.500 | 16,7% |
| (−) Despesas variáveis (cartão, 3%) | R$ 450 | 3% |
| = Margem de contribuição | R$ 11.150 | 74,3% |
| (−) Despesas fixas (inclui pró-labore de R$ 6.000) | R$ 9.000 | 60% |
| = Lucro líquido | R$ 2.150 | 14,3% |
Em serviços, a margem de contribuição costuma ser alta e o peso está nas despesas fixas, principalmente no tempo das pessoas. Por isso, o indicador que mais importa é quantas horas são de fato vendidas. Veja como precificar serviços.
Indicadores para acompanhar todo mês
| Indicador | Conta | O que mostra |
|---|---|---|
| Margem bruta | lucro bruto ÷ receita bruta | Se o preço cobre bem o custo do produto |
| Margem de contribuição | MC ÷ receita bruta | Quanto cada real vendido deixa para pagar os fixos |
| Peso das despesas fixas | despesas fixas ÷ receita bruta | Se a estrutura está do tamanho certo |
| Margem líquida | lucro líquido ÷ receita bruta | Quanto sobra de verdade |
| Ponto de equilíbrio | despesas fixas ÷ MC % | Quanto precisa faturar para empatar |
O ponto de equilíbrio pode ser calculado na calculadora de ponto de equilíbrio. No exemplo do início, R$ 12.500 ÷ 41% = cerca de R$ 30.500 de faturamento por mês.
Erros comuns ao montar a DRE
- Usar o extrato bancário no lugar das vendas do mês. O extrato é caixa; a DRE é competência.
- Colocar compras de estoque como custo, em vez do custo do que foi vendido.
- Esquecer o pró-labore, o que faz o lucro parecer maior.
- Misturar empréstimos com receita: dinheiro emprestado entra no caixa, mas não é faturamento.
- Lançar a parcela do empréstimo inteira como despesa: só os juros são despesa financeira; o restante é devolução do valor emprestado.
Modelo de DRE em planilha
Monte uma planilha com uma coluna por mês e as linhas da estrutura acima. Duas dicas fazem diferença:
- Coluna de percentual ao lado de cada mês, dividindo cada linha pela receita bruta. Assim você compara meses com faturamentos diferentes.
- Coluna de meta, com os percentuais que você usou ao formar o preço (impostos, CMV, taxas, despesas fixas, lucro). A diferença entre a meta e o real mostra onde agir.
Feche a DRE até o dia 10 do mês seguinte. Com o tempo, ela vira o painel de controle do negócio, e decisões como reajustar preço, cortar despesas ou contratar ficam baseadas em números. Para os percentuais da meta, use a calculadora de preço de venda.
Perguntas frequentes
Com que frequência fazer a DRE?
Para a gestão, todo mês. Assim você percebe cedo se a margem caiu ou se uma despesa subiu. A DRE anual fica com o contador, mas a mensal é a que ajuda a decidir preço e cortes.
Posso fazer a DRE pelo regime de caixa?
Para uso interno de um negócio pequeno, pode, sabendo que ela vai mostrar o que entrou e saiu no mês, e não o que foi vendido. A DRE contábil oficial segue o regime de competência.
A DRE é obrigatória para quem?
Para empresas que mantêm contabilidade, como ME e EPP, a DRE costuma fazer parte das demonstrações preparadas pelo contador. O MEI é dispensado da contabilidade formal, mas pode e deve usar uma DRE simplificada para gestão.
O que é DRE?
É a Demonstração do Resultado do Exercício, relatório que mostra como a receita do período se transforma em lucro ou prejuízo depois de impostos, custos e despesas.
MEI precisa fazer DRE?
Não é obrigatória para o MEI, mas uma DRE simplificada ajuda muito a entender se o negócio está lucrando.
Qual a diferença entre DRE e fluxo de caixa?
A DRE mostra o resultado pelo regime de competência. O fluxo de caixa mostra as entradas e saídas de dinheiro pelas datas reais.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: