Mariana Costa
O VPL (Valor Presente Líquido) é o resultado de trazer para hoje todos os ganhos futuros de um investimento, descontados por uma taxa mínima de retorno, e subtrair o valor investido. Se o VPL for positivo, o investimento rende mais do que a taxa exigida; se for negativo, rende menos e não vale a pena por esse critério. Para um pequeno negócio, o VPL responde a perguntas como «compensa comprar este equipamento?» ou «vale abrir a segunda loja?», levando em conta que dinheiro recebido daqui a dois anos vale menos que dinheiro hoje. Este guia mostra a fórmula, um exemplo completo e como escolher a taxa de desconto.
A ideia por trás do VPL
R$ 1.000 hoje valem mais que R$ 1.000 daqui a um ano, porque hoje você poderia aplicar esse dinheiro e ter mais no futuro. O VPL corrige os valores futuros por esse efeito antes de comparar com o investimento.
A fórmula
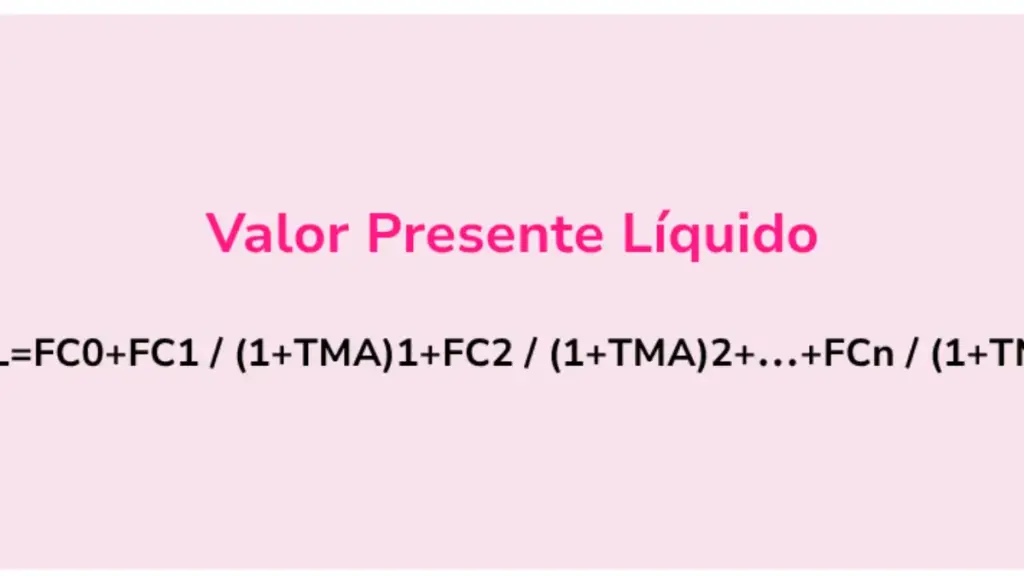
VPL = −Investimento + FC₁ ÷ (1+i)¹ + FC₂ ÷ (1+i)² + … + FCₙ ÷ (1+i)ⁿ
FC são os fluxos de caixa líquidos de cada período (o que entra menos o que sai por causa do investimento) e i é a taxa mínima de atratividade.
Exemplo: um forno novo para a padaria
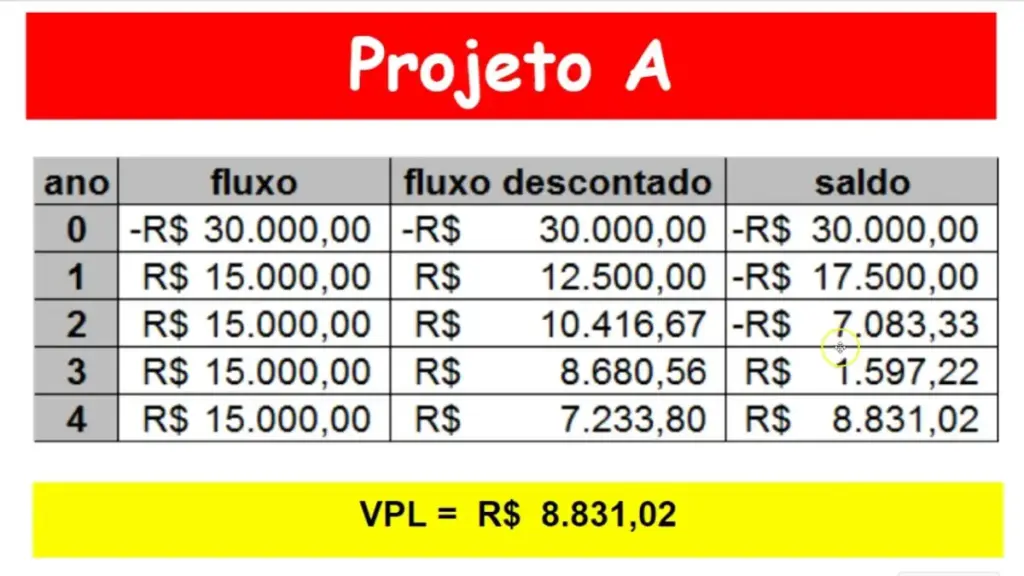
O forno gera R$ 12.000 de caixa líquido extra por ano durante 3 anos. Taxa mínima de 15% ao ano.
Ano 1: 12.000 ÷ 1,15 = R$ 10.435. Ano 2: 12.000 ÷ 1,3225 = R$ 9.074. Ano 3: 12.000 ÷ 1,5209 = R$ 7.890. Soma: R$ 27.399. VPL = 27.399 − 30.000 = −R$ 2.601.
Apesar de somar R$ 36.000 em três anos, o forno não paga a taxa de 15% exigida. Se durasse 4 anos, o quarto ano traria mais 12.000 ÷ 1,749 = R$ 6.861 e o VPL ficaria positivo em R$ 4.260.
O exemplo mostra por que a vida útil e a taxa importam tanto. Veja depreciação para estimar a vida útil real.
Como escolher a taxa de desconto
A taxa mínima de atratividade (TMA) é o retorno que você exige para correr o risco do investimento. Referências práticas:
- Custo do dinheiro: se o investimento será financiado, a taxa do empréstimo é o piso.
- Alternativa segura: o rendimento de uma aplicação de baixo risco, próximo da Selic, mais um prêmio pelo risco do negócio.
- Retorno atual do negócio: se o negócio já rende mais que isso, a nova aplicação deveria render pelo menos o mesmo.
VPL, TIR e payback
| Indicador | Responde |
|---|---|
| VPL | Quanto o investimento cria (ou destrói) de valor em reais de hoje |
| TIR | Qual a taxa de retorno do investimento |
| Payback | Em quanto tempo o dinheiro volta |
| ROI | Quanto rendeu sobre o que custou, sem considerar o tempo |
Use os quatro juntos: um investimento com VPL positivo e payback longo pode apertar o caixa; um com payback curto e VPL negativo devolve rápido, mas rende pouco.
Como calcular na planilha
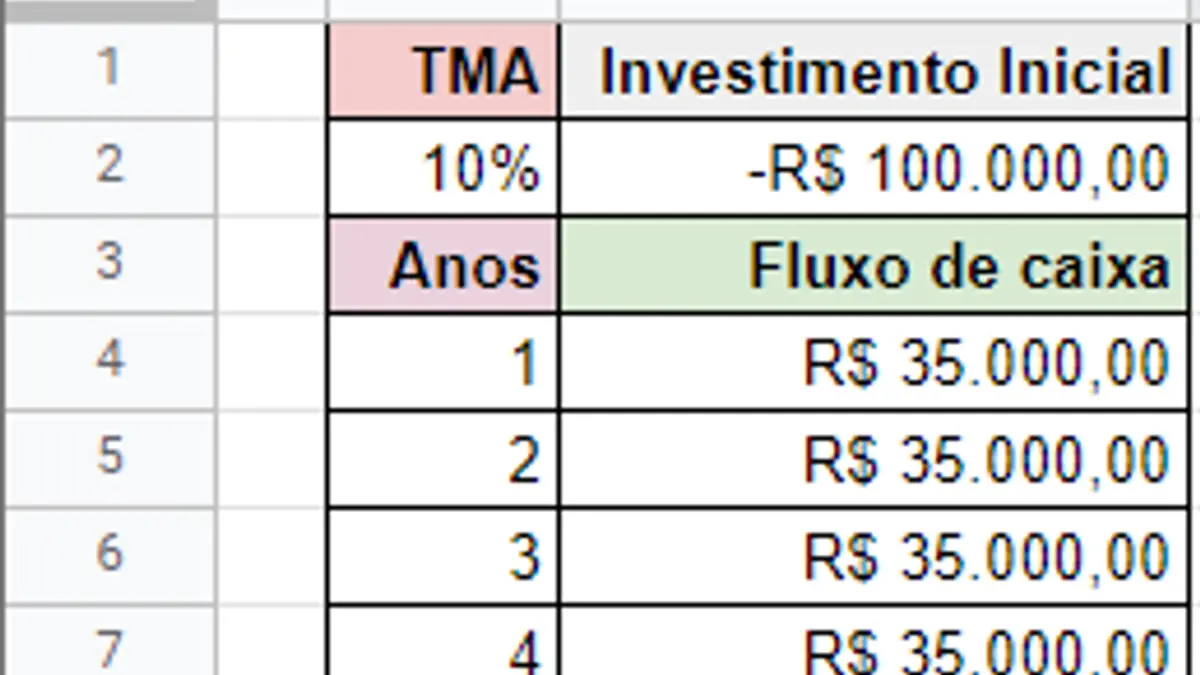
Coloque o investimento como valor negativo no período 0 e os fluxos de cada ano nas células seguintes. A função VPL das planilhas desconta os fluxos a partir do período 1, então some o investimento à parte: =VPL(taxa; fluxos dos anos 1 a n) + investimento (negativo).
Cuidados
- Use fluxos de caixa, não lucro contábil: depreciação não sai do caixa.
- Inclua custos extras: manutenção, energia, treinamento.
- Faça cenários pessimista e otimista, não só o provável.
- Considere o valor de revenda do bem no final, se houver.
Exemplo com cenários
Estimativas de ganho raramente acertam em cheio. Calcular o VPL em três cenários mostra o risco do investimento:
| Cenário | Caixa extra por ano | VPL a 15% em 4 anos (investimento de R$ 30.000) |
|---|---|---|
| Pessimista | R$ 9.000 | −R$ 4.305 |
| Provável | R$ 12.000 | R$ 4.260 |
| Otimista | R$ 15.000 | R$ 12.825 |
Se o investimento só tem VPL positivo no cenário provável e no otimista, vale perguntar: o que precisa acontecer para evitar o pessimista? Pré-vendas, contratos fechados ou testes pequenos antes do investimento total reduzem esse risco.
VPL de decisões do dia a dia
O mesmo raciocínio serve para escolhas menores: alugar ou comprar um equipamento, pagar à vista com desconto ou parcelar, contratar um funcionário ou terceirizar. Sempre que houver dinheiro hoje contra dinheiro ao longo do tempo, o VPL ajuda a comparar de forma justa.
Passo a passo resumido
- Liste o investimento inicial e todos os custos extras que ele traz.
- Estime o caixa líquido extra de cada período, de forma conservadora.
- Defina a taxa mínima de atratividade com base no custo do dinheiro e no risco.
- Desconte cada fluxo para o valor presente e some.
- Subtraia o investimento: se o resultado for positivo, o projeto cria valor.
- Repita em cenário pessimista e otimista antes de decidir.
Perguntas frequentes
Qual taxa usar no VPL de um pequeno negócio?
Uma taxa que cubra o custo do dinheiro (empréstimo ou rendimento da aplicação) mais um prêmio pelo risco do projeto.
O VPL considera a inflação?
Se os fluxos estiverem em valores atuais, use uma taxa real; se incluírem reajustes futuros, use uma taxa nominal.
Como fazer VPL com valor de revenda?
Some o valor estimado de revenda ao fluxo do último período, descontado pela mesma taxa.
O que significa VPL positivo?
Que o investimento rende mais do que a taxa mínima exigida, criando valor para o negócio.
O que é taxa mínima de atratividade?
É o retorno mínimo que você exige para investir, considerando o custo do dinheiro e o risco.
VPL ou TIR: qual usar?
Os dois. O VPL mostra o valor criado em reais; a TIR mostra a taxa de retorno.
Posso usar VPL para pequenos investimentos?
Sim. É útil sempre que os ganhos se espalham por vários meses ou anos.
VPL usa lucro ou caixa?
Fluxo de caixa: o dinheiro que efetivamente entra e sai por causa do investimento.
Como fazer VPL mensal?
Use fluxos mensais e a taxa mensal equivalente, mantendo a mesma unidade de tempo.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: