Mariana Costa
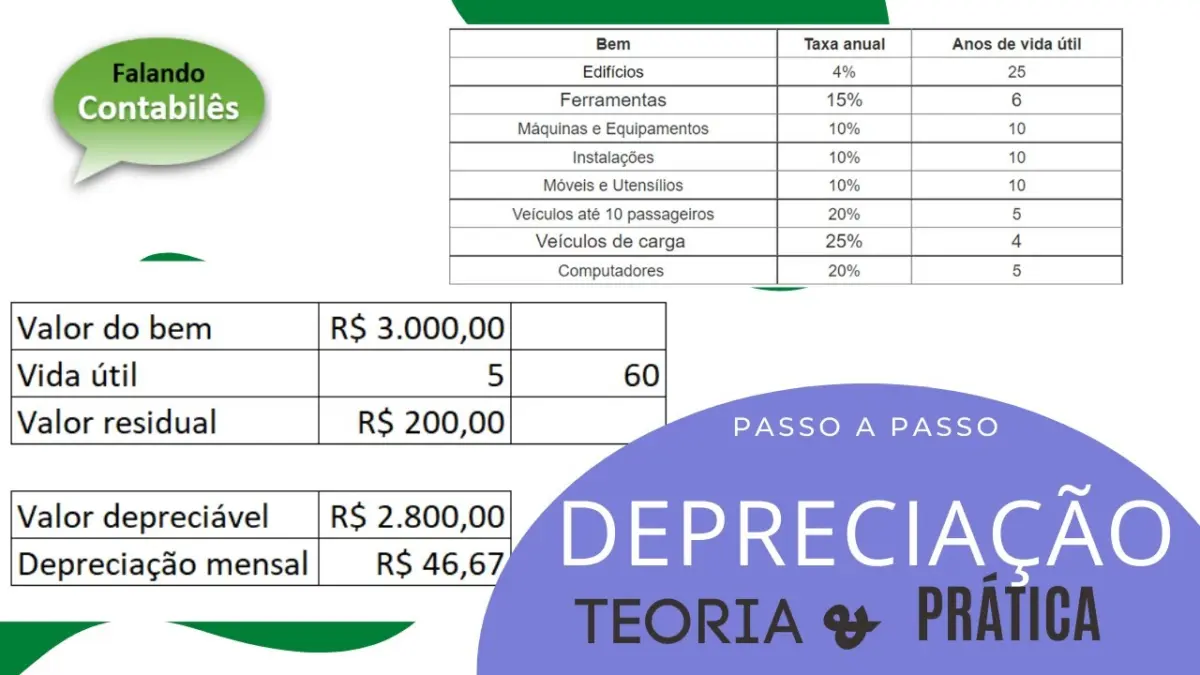
Depreciação é a perda de valor de máquinas, equipamentos, veículos, móveis e imóveis ao longo do tempo, pelo uso e pelo desgaste. Na contabilidade, ela é registrada como despesa mensal ou anual, distribuindo o custo do bem pela sua vida útil. Para o pequeno empresário, entender a depreciação tem um efeito prático: o forno, o computador ou a moto de entrega vão precisar ser trocados, e esse custo deve entrar no preço desde já. O método mais comum é o linear: valor do bem menos o valor residual, dividido pela vida útil. A Receita Federal usa taxas de referência, como 10% ao ano para máquinas e 20% para veículos e computadores.
Como calcular (método linear)
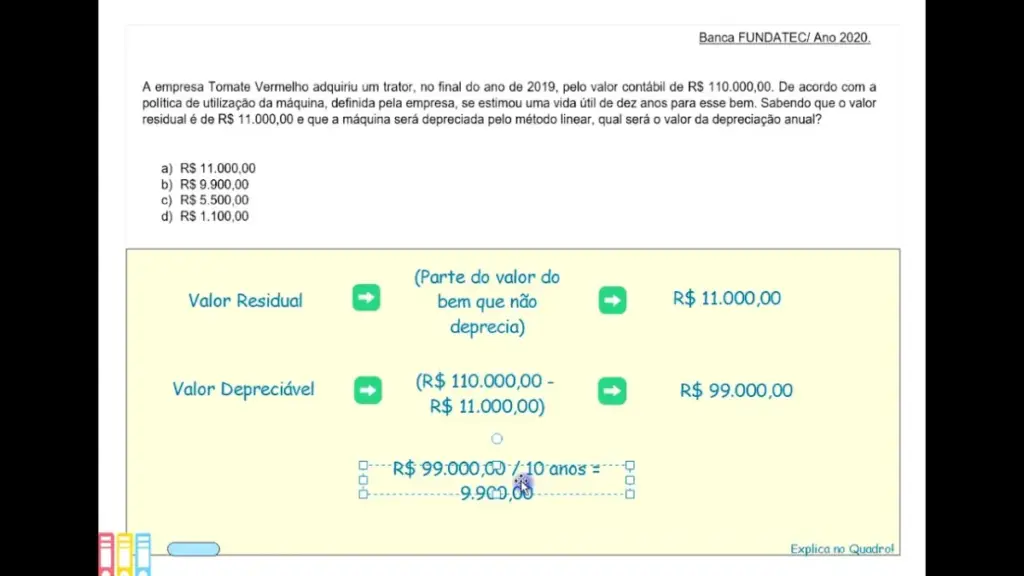
depreciação anual = (valor do bem − valor residual) ÷ vida útil em anos
Um forno de R$ 18.000, com vida útil de 10 anos e valor residual de R$ 2.000: (18.000 − 2.000) ÷ 10 = R$ 1.600 por ano, ou R$ 133 por mês.
Taxas de referência da Receita Federal
| Bem | Taxa anual | Vida útil |
|---|---|---|
| Edificações | 4% | 25 anos |
| Máquinas e equipamentos | 10% | 10 anos |
| Móveis e utensílios | 10% | 10 anos |
| Veículos | 20% | 5 anos |
| Computadores e periféricos | 20% | 5 anos |
São as taxas usadas para fins fiscais. Para a gestão, use a vida útil real do bem no seu negócio: uma moto de entrega pode durar bem menos que cinco anos.
Por que a depreciação entra no preço
Quem não considera a depreciação acha que tem lucro maior do que tem. Quando o equipamento quebra de vez, não há dinheiro guardado para trocar. Por isso ela aparece entre as despesas que o pequeno negócio esquece. Veja despesas esquecidas.
Uma pizzaria tem forno de R$ 18.000 (R$ 133 por mês), freezer e equipamentos de R$ 12.000 (10 anos, R$ 100 por mês) e uma moto de R$ 15.000 com vida útil real de 3 anos e valor residual de R$ 6.000 (R$ 250 por mês). Total: R$ 483 por mês. Vendendo 1.200 pizzas por mês, são cerca de R$ 0,40 por pizza só para repor os equipamentos. Inclua esse valor nos custos fixos do preço. Veja como precificar produtos.
Depreciação não sai do caixa
A depreciação é uma despesa contábil: o dinheiro saiu quando o bem foi comprado. Por isso ela reduz o lucro, mas não o caixa do mês. É também a razão de o EBITDA somá-la de volta. Na gestão, o ideal é guardar um valor equivalente para a reposição. Veja EBITDA e reserva de caixa.
Onde a depreciação aparece
- Na DRE: como despesa operacional, reduzindo o lucro. Veja DRE.
- No balanço: como depreciação acumulada, que reduz o valor do bem no ativo. Veja balanço patrimonial.
- Nos impostos: no Lucro Real, é despesa dedutível; no Simples e no Presumido, não altera o imposto, mas importa para a gestão.
Depreciação, amortização e exaustão
| Termo | Aplica-se a |
|---|---|
| Depreciação | Bens físicos: máquinas, veículos, móveis, imóveis |
| Amortização | Intangíveis com prazo: software, licenças, marcas, reformas em imóvel alugado |
| Exaustão | Recursos naturais: minas, florestas |
Passo a passo para controlar
- Liste os bens com data e valor de compra.
- Defina a vida útil real e o valor residual de cada um.
- Calcule a depreciação mensal.
- Some e coloque o total nos custos fixos.
- Se possível, separe esse valor todo mês numa reserva para reposição.
Valor residual e vida útil real
A tabela da Receita Federal dá taxas de referência para fins fiscais, mas para gestão e preço o que importa é quanto tempo o bem realmente dura no seu negócio e por quanto você consegue vendê-lo no fim. Esses dois ajustes mudam bastante o custo mensal.
depreciação mensal = (valor de compra − valor residual) ÷ vida útil em meses
Uma moto de entregas comprada por R$ 16.000, usada por 4 anos e revendida por R$ 7.000: (16.000 − 7.000) ÷ 48 = R$ 187,50 por mês. Sem considerar a revenda, seriam R$ 333,33 por mês, um custo superestimado que pode tirar o seu preço do mercado.
O caminho inverso também acontece. Uma máquina de café que a tabela fiscal deprecia em 10 anos pode, no uso intenso de uma cafeteria, durar 5. Usar 10 anos no preço subestima o custo, e quando chegar a hora de trocar o caixa não terá acumulado o suficiente.
| Bem | Vida útil fiscal de referência | Vida útil no uso intenso (exemplo) |
|---|---|---|
| Computador | 5 anos | 3 a 4 anos |
| Veículo de entregas | 5 anos | 4 a 6 anos, com valor de revenda |
| Máquinas e equipamentos | 10 anos | 5 a 10 anos, conforme o uso |
Para a contabilidade, siga a orientação do contador. Para o preço e o planejamento de troca, use a sua realidade. Uma boa prática é separar todo mês o valor da depreciação numa reserva, para não precisar de empréstimo quando o equipamento chegar ao fim. Veja reserva de caixa.
Perguntas frequentes
Posso usar uma vida útil diferente da tabela da Receita?
Para gestão e preço, sim, a vida útil real; para a contabilidade fiscal, siga as regras e a orientação do contador.
Devo guardar o valor da depreciação?
É uma boa prática separar esse valor numa reserva para trocar o bem no fim da vida útil.
O que é depreciação?
É a perda de valor de um bem pelo uso e pelo tempo, registrada como despesa ao longo da vida útil.
Como calcular a depreciação de um veículo?
Pela regra fiscal, 20% ao ano (5 anos). Para a gestão, use a vida útil real e o valor de revenda esperado.
MEI precisa calcular depreciação?
Não para fins contábeis, mas deve considerar a reposição dos equipamentos no preço.
Depreciação reduz o imposto?
No Lucro Real, sim, por ser despesa dedutível. No Simples e no Presumido, o imposto é calculado sobre o faturamento.
Terreno sofre depreciação?
Não. Terrenos não são depreciados; as construções sobre eles, sim.
O que é valor residual?
É quanto o bem ainda vale ao final da vida útil, por exemplo, o preço de revenda.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: