Mariana Costa
O MEI pode pegar empréstimo como pessoa jurídica em bancos, cooperativas de crédito, fintechs e programas públicos como o Pronampe e as linhas de microcrédito. Para conseguir as melhores condições, o MEI precisa estar com o DAS e a declaração anual em dia, ter movimentação na conta PJ e saber exatamente para que vai usar o dinheiro e como vai pagar. Antes de assinar, compare o Custo Efetivo Total (CET) das propostas, não só a taxa de juros, e faça a conta da parcela no seu fluxo de caixa: empréstimo bom é o que se paga com o resultado do negócio, não com mais dívida.
Principais opções de crédito para MEI
| Opção | Características | Para quem |
|---|---|---|
| Pronampe | Programa federal com garantia do FGO e juros limitados por lei. Veja Pronampe | MEI, ME e EPP com faturamento comprovado |
| Microcrédito orientado | Valores menores, com acompanhamento de agente de crédito | Quem está começando ou fatura pouco |
| Cooperativas de crédito | Taxas muitas vezes menores, exigem associação | Quem tem relacionamento local |
| Capital de giro em bancos | Rápido, juros variam muito | Necessidades de curto prazo |
| Antecipação de recebíveis | Adianta vendas no cartão já feitas. Veja taxa de antecipação | Quem vende muito no crédito |
| Crédito pessoal ou cheque especial | Juros altos | Evitar para o negócio |
Compare MEI, Simples Nacional e Lucro Presumido com os números do seu negócio. Usar: Comparador de Regime Tributário.
O que os bancos analisam
- Regularidade: DAS pago e DASN-SIMEI entregue. Veja DAS MEI e declaração anual.
- Faturamento comprovado: declarações, notas e movimentação na conta PJ.
- Histórico de crédito do CPF e do CNPJ.
- Tempo de empresa: MEIs com mais de um ano costumam ter mais opções.
- Relacionamento com a instituição.
Como calcular a parcela
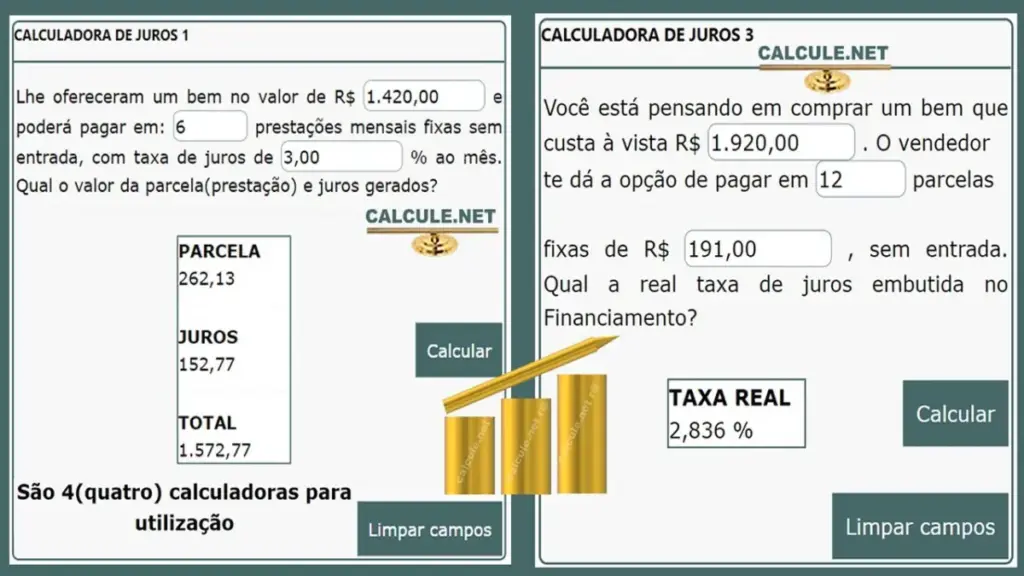
A maioria dos empréstimos usa a tabela Price, com parcelas iguais.
parcela = valor × i ÷ (1 − (1 + i)^−n)
10.000 × 0,02 ÷ (1 − 1,02^−24) = 200 ÷ 0,3783 ≈ R$ 528,70 por mês. Total pago: 24 × 528,70 = R$ 12.688,80, ou seja, R$ 2.688,80 de juros. Somando tarifas e seguros, o CET real é maior.
Agora compare com o que o negócio gera. Se o lucro mensal é de R$ 3.000, a parcela consome 17,6% dele. Faça a projeção no fluxo de caixa projetado.
Para que usar o empréstimo
| Uso | Faz sentido? |
|---|---|
| Comprar equipamento que aumenta a produção | Sim, se o retorno pagar as parcelas. Veja payback |
| Comprar estoque para uma época de vendas | Sim, se o giro for rápido. Veja giro de estoque |
| Cobrir falta de caixa pontual | Às vezes; avalie primeiro prazos com fornecedores. Veja capital de giro |
| Pagar dívidas caras com uma mais barata | Sim, se o novo custo for realmente menor |
| Cobrir prejuízo que se repete todo mês | Não: o problema é preço ou custo, não crédito |
CET: a taxa que importa
O Custo Efetivo Total inclui juros, tarifas, IOF e seguros. Duas propostas com a mesma taxa de juros podem ter CETs bem diferentes. Peça o CET mensal e anual por escrito e compare sempre a mesma informação.
Como aumentar as chances de aprovação
- Coloque o DAS e a declaração em dia.
- Concentre as vendas e recebimentos na conta PJ. Veja conta PJ.
- Emita notas fiscais das vendas, que comprovam faturamento.
- Prepare um plano simples de uso do dinheiro. Veja plano de negócios.
- Peça propostas em mais de uma instituição, incluindo uma cooperativa.
- Evite muitos pedidos de crédito ao mesmo tempo, que podem baixar o score.
Cuidados com golpes
Desconfie de ofertas que pedem pagamento antecipado para liberar o crédito, «taxa de cadastro» ou depósito para «comprovar renda». Instituições sérias descontam tarifas do valor liberado ou cobram nas parcelas. Verifique se a empresa é autorizada pelo Banco Central.
Simulação: quanto o empréstimo precisa render
Um empréstimo só faz sentido se o que ele gera for maior que o que ele custa. Antes de assinar, faça esta conta simples.
Com juros de 2,5% ao mês, a parcela fica em cerca de R$ 838,70, e o total pago chega a R$ 20.129. Se o dinheiro for usado para comprar estoque de um produto com margem de contribuição de 35%, você precisa vender 838,70 ÷ 0,35 = R$ 2.396 a mais por mês só para pagar a parcela, durante dois anos.
Agora compare com a realidade do negócio:
- Existe demanda comprovada para vender esses R$ 2.396 extras por mês?
- O estoque gira rápido o suficiente para virar dinheiro antes da primeira parcela? Veja giro de estoque.
- A parcela cabe no caixa mesmo num mês fraco?
- Há uma alternativa mais barata, como negociar prazo com o fornecedor ou vender o estoque parado?
| Uso do dinheiro | Avaliação |
|---|---|
| Equipamento que aumenta produção com demanda garantida | Geralmente bom, se o payback for menor que o prazo do empréstimo |
| Estoque para data comemorativa com histórico de vendas | Bom, se o prazo de pagamento acompanhar a venda |
| Cobrir prejuízo recorrente | Arriscado: adia o problema e soma juros |
| Pagar dívida mais cara (cheque especial, rotativo) | Bom, se não voltar a usar a dívida cara |
Veja payback e ROI para avaliar o investimento.
Perguntas frequentes
Como saber se vale a pena pegar empréstimo?
Calcule quanto precisa vender a mais para pagar a parcela e verifique se há demanda e caixa para isso.
Empréstimo para cobrir prejuízo é uma boa ideia?
Em geral não, porque adia o problema e acrescenta juros; corrija primeiro a causa do prejuízo.
Trocar dívida cara por empréstimo mais barato compensa?
Sim, se o custo total for menor e a dívida cara não voltar a ser usada.
MEI pode pegar empréstimo?
Sim. Bancos, cooperativas, fintechs e programas públicos oferecem crédito para MEI, conforme a análise de cada instituição.
Qual o melhor empréstimo para MEI?
O de menor CET que caiba no fluxo de caixa. Programas com garantia pública, como o Pronampe, e cooperativas costumam ter taxas menores.
MEI com nome sujo consegue empréstimo?
É mais difícil. Algumas linhas de microcrédito e antecipação de recebíveis são alternativas, mas regularizar as pendências melhora as condições.
MEI recém-aberto consegue crédito?
Algumas instituições exigem tempo mínimo de CNPJ. O microcrédito orientado costuma atender negócios novos.
Preciso de garantia?
Depende da linha. Programas com fundo garantidor exigem menos garantias; outras linhas podem pedir aval ou bens.
Empréstimo no CPF ou no CNPJ?
Para o negócio, prefira o CNPJ: as condições costumam ser específicas e as finanças ficam separadas.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: