Mariana Costa
Fator R é a relação entre a folha de salários e o faturamento dos últimos 12 meses, usada no Simples Nacional para decidir se algumas atividades de serviço pagam pelo Anexo III ou pelo Anexo V. Se a folha (incluindo pró-labore e encargos) for igual ou maior que 28% da receita bruta, a empresa é tributada pelo Anexo III, que começa em 6%; se for menor, vai para o Anexo V, que começa em 15,5%. A diferença é grande, por isso muitas empresas de serviços ajustam o pró-labore dos sócios para atingir os 28%. A conta deve ser feita mês a mês, com o contador, porque a folha e o faturamento mudam.
A fórmula
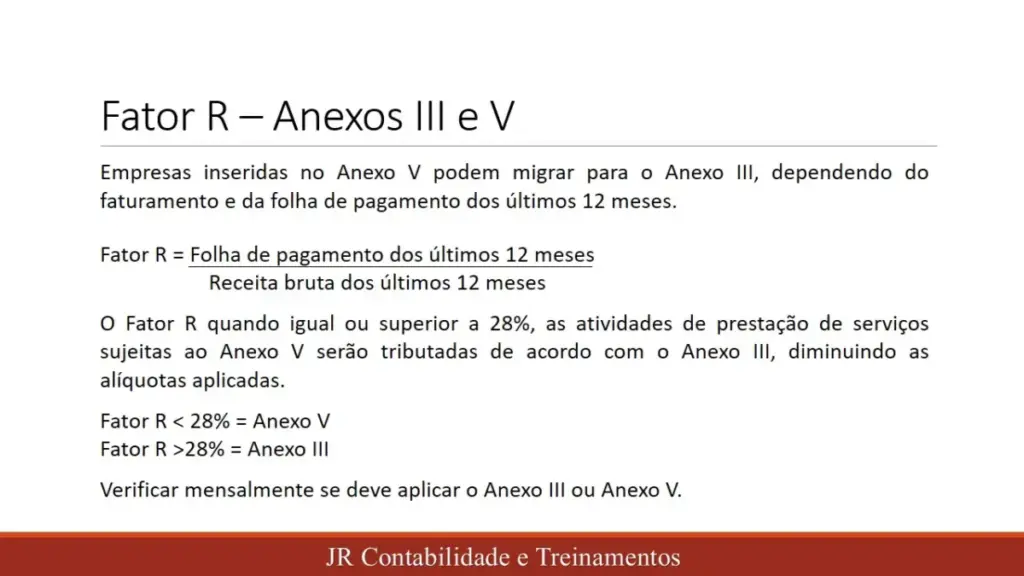
Fator R = folha de salários dos últimos 12 meses ÷ receita bruta dos últimos 12 meses
Folha de R$ 90.000 e receita de R$ 300.000 em 12 meses: 90.000 ÷ 300.000 = 0,30 (30%). Como passa de 28%, a atividade é tributada pelo Anexo III.
Compare MEI, Simples Nacional e Lucro Presumido com os números do seu negócio. Usar: Comparador de Regime Tributário.
O que entra na folha
| Entra | Não entra |
|---|---|
| Salários dos empregados | Distribuição de lucros aos sócios |
| Pró-labore dos sócios | Reembolsos de despesas |
| 13º salário e férias | Despesas que não são remuneração |
| FGTS | |
| Contribuição patronal ao INSS (quando houver) |
As regras detalhadas estão na legislação do Simples Nacional e devem ser confirmadas pelo contador. Veja pró-labore.
Quem é afetado pelo Fator R
Atividades intelectuais, técnicas e científicas listadas no Anexo V, como consultoria, engenharia, arquitetura, publicidade, programação e desenvolvimento de software, medicina e odontologia, entre outras, podem ir para o Anexo III se atingirem os 28%. A lista exata depende do CNAE. Veja CNAE e Simples Nacional.
Quanto se economiza
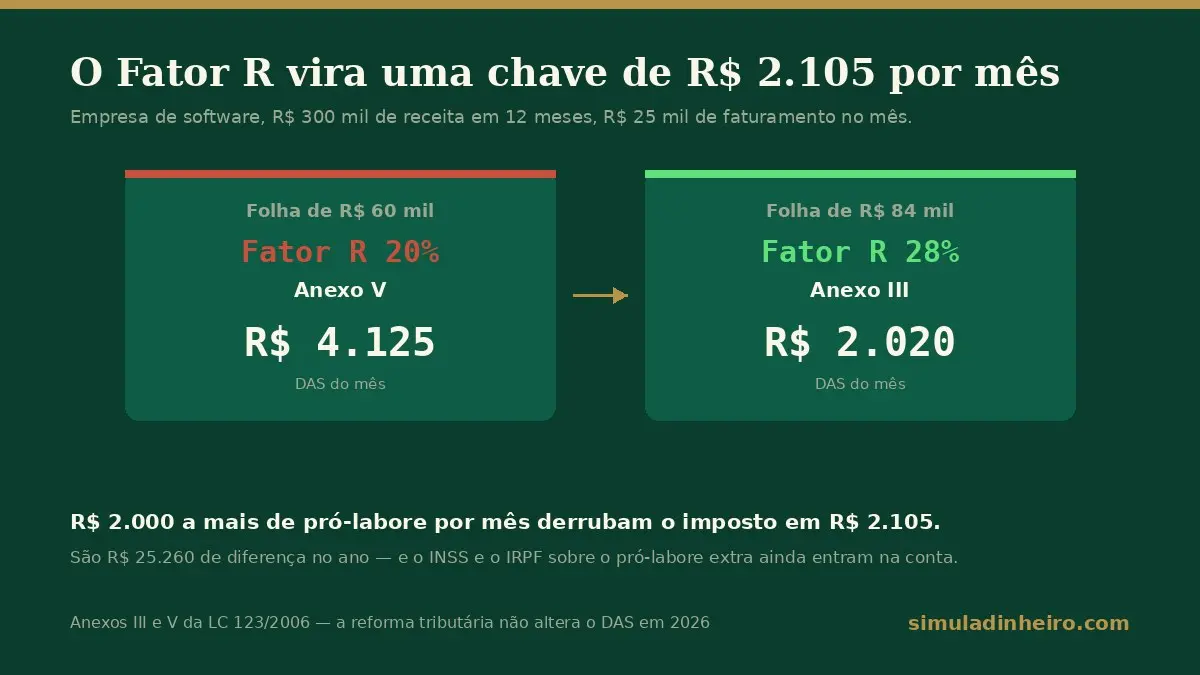
Receita de R$ 300.000 em 12 meses (2ª faixa). Anexo III: (300.000 × 11,2% − 9.360) ÷ 300.000 = 8,08%. Anexo V: (300.000 × 18% − 4.500) ÷ 300.000 = 16,5%. Faturando R$ 25.000 no mês, o DAS seria de R$ 2.020 no Anexo III contra R$ 4.125 no Anexo V: R$ 2.105 de diferença por mês.
Como atingir os 28%
A folha mínima para chegar ao Fator R é 28% da receita dos 12 meses. No exemplo acima, 28% de R$ 300.000 = R$ 84.000 por ano, ou R$ 7.000 por mês em média. Formas comuns de chegar lá:
- Aumentar o pró-labore dos sócios, que entra na folha.
- Contratar empregados registrados, quando o negócio precisa.
- Revisar mensalmente, porque um mês de faturamento alto pode derrubar o percentual.
Vale a pena aumentar o pró-labore?
O pró-labore maior gera custos: 11% de INSS do sócio (até o teto) e possível Imposto de Renda na fonte, conforme a tabela. Já a distribuição de lucros é isenta para o sócio até R$ 50 mil por mês de cada empresa; acima disso, desde 2026, há retenção de 10% de IR (Lei 15.270/2025). Por isso a conta precisa comparar a economia de DAS com o custo extra do pró-labore.
Para sair de 20% para 28% de folha, a empresa do exemplo aumenta o pró-labore em R$ 2.000 por mês. O INSS de 11% custa R$ 220, e o IR na fonte depende da faixa do sócio. Se a economia no DAS é de R$ 2.105 por mês, o ajuste compensa com folga. Em empresas com faturamento pequeno, a diferença pode ser menor.
Cuidados
- O cálculo é mensal e usa os 12 meses anteriores, então o anexo pode mudar de um mês para outro.
- Pró-labore precisa ser pago de fato, com recolhimento do INSS.
- Empresas novas usam regras específicas para os primeiros meses.
- Planeje com o contador antes de mudar a remuneração dos sócios.
Fator R e preço
A alíquota efetiva do Simples entra no preço de cada serviço. Saber se você está no Anexo III ou V muda o preço mínimo. Veja como precificar serviços e a calculadora de valor da hora.
Exemplo mês a mês: quando o Fator R oscila
O Fator R é recalculado todo mês, com a folha e a receita dos 12 meses anteriores. Por isso, a empresa pode estar no Anexo III num mês e no Anexo V no outro. Veja uma empresa de consultoria que fatura R$ 20.000 por mês e paga pró-labore de R$ 5.600:
| Situação | Folha de 12 meses | Receita de 12 meses | Fator R | Anexo |
|---|---|---|---|---|
| Pró-labore de R$ 5.600 o ano todo | R$ 67.200 | R$ 240.000 | 28,0% | III |
| Receita sobe para R$ 24.000 nos últimos 3 meses | R$ 67.200 | R$ 252.000 | 26,7% | V |
| Pró-labore ajustado para R$ 6.720 nesses 3 meses | R$ 70.560 | R$ 252.000 | 28,0% | III |
O exemplo mostra o principal risco: quando a receita cresce e a folha não acompanha, a empresa cai no Anexo V sem perceber. A solução é acompanhar o Fator R todo mês junto com o contador e ajustar o pró-labore quando a receita subir. Como o ajuste aumenta o INSS do sócio, faça a conta para confirmar que a economia no DAS é maior. Veja pró-labore e Simples Nacional.
Perguntas frequentes
A empresa pode mudar de anexo de um mês para o outro?
Sim. Se o Fator R ficar abaixo de 28%, aquele mês é tributado no Anexo V.
O que é Fator R no Simples Nacional?
É a relação entre a folha de salários e a receita dos últimos 12 meses, que define se certos serviços pagam pelo Anexo III ou pelo Anexo V.
Qual o percentual mínimo do Fator R?
28%. Com folha igual ou maior que 28% da receita, a atividade vai para o Anexo III.
Pró-labore entra no Fator R?
Sim. O pró-labore dos sócios faz parte da folha considerada no cálculo.
Distribuição de lucros conta no Fator R?
Não. Só remunerações como salários e pró-labore, com seus encargos.
O Fator R é calculado todo mês?
Sim, sempre com os 12 meses anteriores ao período de apuração.
Todas as empresas de serviço têm Fator R?
Não. Só as atividades que a lei vincula ao Anexo V com possibilidade de ir ao Anexo III.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: