Mariana Costa
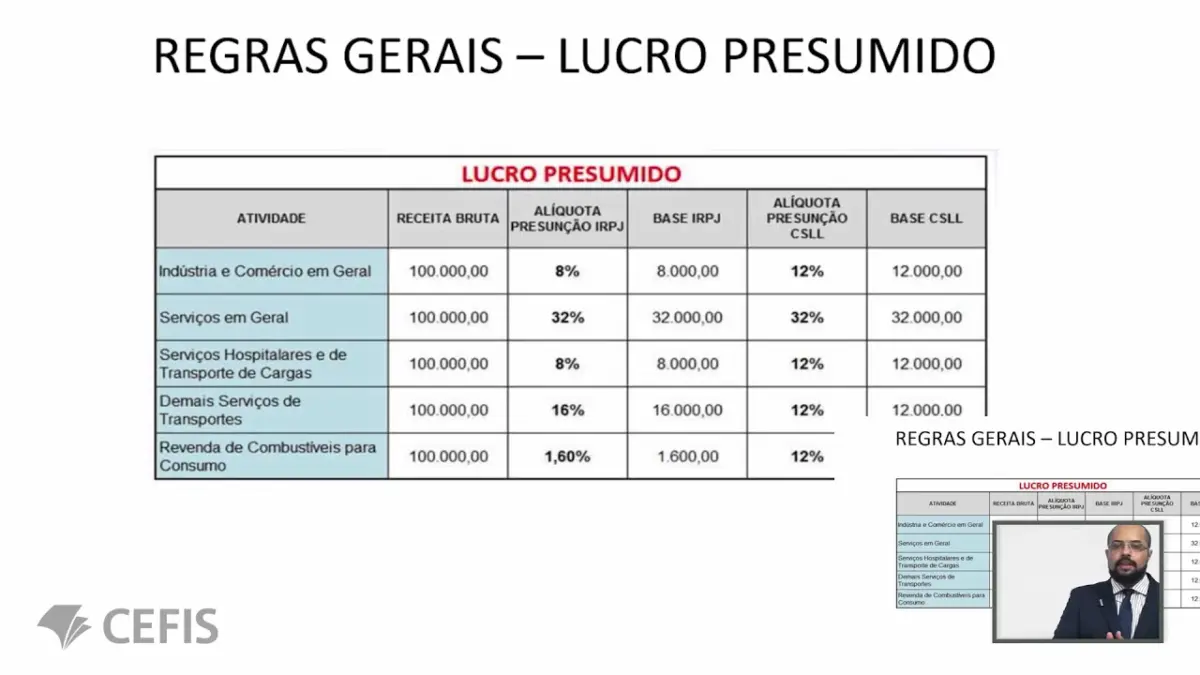
Lucro Presumido é um regime tributário em que a Receita Federal presume que o lucro da empresa é uma porcentagem fixa do faturamento, e calcula o IRPJ e a CSLL sobre essa base, independentemente do lucro real. Para o comércio, a presunção é de 8% para o IRPJ e 12% para a CSLL; para a maioria dos serviços, de 32% para os dois. Ele pode ser usado por empresas com faturamento de até R$ 78 milhões por ano e costuma compensar para negócios de margem alta e folha baixa, especialmente serviços que no Simples Nacional cairiam no Anexo V. Além do IRPJ e da CSLL, a empresa paga PIS, Cofins, ISS ou ICMS e o INSS patronal sobre a folha.
Como os impostos são calculados
| Tributo | Base | Alíquota |
|---|---|---|
| IRPJ | 8% do faturamento (comércio) ou 32% (serviços) | 15%, mais 10% sobre a parte da base que passar de R$ 20 mil por mês |
| CSLL | 12% do faturamento (comércio) ou 32% (serviços) | 9% |
| PIS | Faturamento | 0,65% (regime cumulativo) |
| Cofins | Faturamento | 3% (regime cumulativo) |
| ISS | Faturamento de serviços | 2% a 5%, conforme o município |
| ICMS | Vendas de mercadorias | Conforme o estado e o produto |
| INSS patronal | Folha de pagamento | 20% e outras contribuições |
O IRPJ e a CSLL são apurados por trimestre; PIS, Cofins e ISS, por mês.
Compare MEI, Simples Nacional e Lucro Presumido com os números do seu negócio. Usar: Comparador de Regime Tributário.
Exemplo: empresa de serviços
Base do IRPJ e da CSLL: 32% de 50.000 = R$ 16.000. IRPJ: 15% de 16.000 = R$ 2.400 (sem adicional, porque a base não passa de R$ 20 mil). CSLL: 9% de 16.000 = R$ 1.440. PIS: R$ 325. Cofins: R$ 1.500. ISS a 5%: R$ 2.500. Total: R$ 8.165, ou 16,3% do faturamento, sem contar o INSS sobre a folha.
Lucro Presumido ou Simples Nacional
Anexo III (com Fator R): (600.000 × 13,5% − 17.640) ÷ 600.000 = 10,56%, ou R$ 5.280 sobre R$ 50.000. Anexo V (sem Fator R): (600.000 × 19,5% − 9.900) ÷ 600.000 = 17,85%, ou R$ 8.925. Nesse caso, o Lucro Presumido (R$ 8.165) sai mais barato que o Anexo V, mas mais caro que o Anexo III. Veja Fator R e Simples Nacional.
Lembre que no Simples a contribuição patronal ao INSS está, na maioria dos anexos, dentro do DAS; no Lucro Presumido, ela é paga à parte sobre a folha. Empresas com folha grande tendem a preferir o Simples.
Quando o Lucro Presumido costuma compensar
- Serviços de margem alta e folha baixa, que cairiam no Anexo V.
- Empresas com faturamento acima do limite do Simples.
- Comércio com margem alta, em que a presunção de 8% é baixa em relação ao lucro real.
- Empresas que precisam de um regime sem restrições de sócios ou atividades do Simples.
Quando costuma não compensar
- Margem real abaixo da presumida: a empresa paga imposto sobre um lucro que não teve. Nesse caso, o Lucro Real pode ser mais justo.
- Folha alta, porque o INSS patronal pesa.
- Prejuízo: no Presumido, mesmo com prejuízo, o imposto é cobrado.
Distribuição de lucros
No Lucro Presumido, os sócios podem receber como lucro distribuído o lucro presumido menos os tributos, ou um valor maior se a contabilidade comprovar lucro maior. Desde 2026, pela Lei 15.270/2025, os lucros pagos a uma mesma pessoa acima de R$ 50 mil por mês por empresa têm retenção de 10% de IR; abaixo disso, seguem isentos. Separe pró-labore, que tem INSS, de distribuição de lucros. Veja pró-labore.
Obrigações e contabilidade
O regime exige mais obrigações acessórias que o Simples, como declarações federais periódicas e escrituração. Na prática, é indispensável ter contador. O custo da contabilidade entra na comparação entre regimes.
Reforma tributária
Com a reforma do consumo, PIS e Cofins serão substituídos pela CBS e ICMS e ISS pelo IBS ao longo da transição. No Lucro Presumido, os novos tributos serão não cumulativos, com créditos sobre compras. Acompanhe com o contador como isso muda a comparação entre regimes nos próximos anos.
Calendário de pagamentos
No Lucro Presumido, os tributos têm datas diferentes, o que exige organização do caixa. De forma geral:
| Tributo | Periodicidade | Observação |
|---|---|---|
| PIS e Cofins | Mensal | Regime cumulativo, sobre o faturamento do mês |
| ISS ou ICMS | Mensal | Conforme o município ou o estado |
| IRPJ e CSLL | Trimestral | Podem ser pagos em quota única ou em até três quotas mensais |
| INSS sobre folha e pró-labore | Mensal | Inclui a contribuição patronal |
Como o IRPJ e a CSLL se concentram no fim do trimestre, separe todo mês a parte proporcional numa conta de provisão, para que o pagamento trimestral não aperte o caixa. Veja reserva de caixa e fluxo de caixa projetado.
Perguntas frequentes
IRPJ no Lucro Presumido é pago todo mês?
Não. IRPJ e CSLL são apurados por trimestre e podem ser pagos em quota única ou em até três quotas.
Como evitar aperto no caixa com os impostos trimestrais?
Separe todo mês a parte proporcional numa reserva para o pagamento do trimestre.
Qual o limite do Lucro Presumido?
Faturamento de até R$ 78 milhões por ano.
Qual a presunção de lucro para serviços?
Para a maioria dos serviços, 32% do faturamento para IRPJ e CSLL. Algumas atividades têm percentuais diferentes.
Lucro Presumido paga imposto com prejuízo?
Sim. O IRPJ e a CSLL incidem sobre o lucro presumido, mesmo que a empresa tenha prejuízo real.
O que é o adicional de IRPJ?
É 10% sobre a parte da base de cálculo que exceder R$ 20 mil por mês (R$ 60 mil por trimestre).
Posso mudar do Simples para o Presumido?
Sim, a opção é feita no início do ano-calendário. Faça a simulação com o contador antes.
Lucro Presumido é melhor que Simples?
Depende da atividade, da margem e da folha. Muitas empresas pequenas pagam menos no Simples; serviços do Anexo V podem pagar menos no Presumido.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: