Mariana Costa
Contas a pagar e contas a receber são os dois controles que mostram, dia a dia, o dinheiro que vai sair (fornecedores, aluguel, impostos, salários) e o que vai entrar (vendas a prazo, boletos, parcelas do cartão). Organizados numa lista com vencimento, valor, situação e responsável, eles evitam juros por atraso, mostram com antecedência os dias de caixa apertado e ajudam a cobrar o cliente no tempo certo. Para um pequeno negócio, uma planilha ou um aplicativo simples bastam, desde que atualizados toda semana. São a base do fluxo de caixa.
O que registrar em cada conta
| Campo | Contas a pagar | Contas a receber |
|---|---|---|
| Quem | Fornecedor ou credor | Cliente |
| Documento | Nota, boleto, contrato | Nota, pedido, contrato |
| Valor | Valor a pagar | Valor a receber, já descontadas as taxas, se houver |
| Vencimento | Data limite | Data prevista de recebimento |
| Categoria | Aluguel, estoque, impostos, folha… | Produto, serviço, canal de venda |
| Situação | Em aberto, pago, atrasado | Em aberto, recebido, atrasado |
Rotina semanal de 30 minutos
- Lance todas as notas e boletos recebidos na semana em contas a pagar.
- Lance as vendas a prazo e as parcelas de cartão em contas a receber.
- Marque o que foi pago e recebido, conferindo com o extrato.
- Olhe os próximos 30 dias: há algum dia em que as saídas superam as entradas e o saldo?
- Cobre os clientes atrasados. Veja como cobrar cliente inadimplente.
- Negocie antes do vencimento o que não vai conseguir pagar.
Exemplo: o buraco que aparece antes
Saldo hoje: R$ 6.000. A receber: R$ 4.500 no dia 5 (cartão) e R$ 3.000 no dia 12 (boleto de cliente). A pagar: R$ 7.800 no dia 8 (fornecedor) e R$ 3.500 no dia 10 (aluguel e contador). No dia 8, o saldo fica em 6.000 + 4.500 − 7.800 = R$ 2.700; no dia 10, cai para −R$ 800, só voltando a positivo no dia 12. Sabendo disso com duas semanas de antecedência, dá para pedir ao fornecedor para pagar no dia 13, sem juros nem cheque especial.
Dicas para contas a pagar
- Concentre os vencimentos em poucas datas do mês, logo depois dos dias de maior recebimento.
- Peça prazo maior aos fornecedores principais.
- Use débito automático para contas fixas, conferindo os valores.
- Nunca pague boletos sem conferir o beneficiário: golpes com boletos falsos são comuns. Veja boleto.
Dicas para contas a receber
- Registre a data real em que o dinheiro cai, não a data da venda, principalmente no cartão. Veja taxa da maquininha.
- Envie lembrete antes do vencimento de boletos e parcelas.
- Defina uma política de crédito: quem pode comprar a prazo e até quanto.
- Prefira formas de pagamento que reduzem a inadimplência, como Pix e cartão. Veja Pix para empresas.
Prazo médio: o indicador que importa
prazo médio de recebimento = contas a receber ÷ vendas a prazo por dia
Contas a receber de R$ 18.000 e vendas a prazo de R$ 600 por dia: 18.000 ÷ 600 = 30 dias. Se o prazo médio de pagamento aos fornecedores é de 20 dias, o negócio financia 10 dias com o próprio caixa. Veja capital de giro.
Da lista ao fluxo de caixa
Contas a pagar e a receber mostram o que está combinado. Somando o saldo atual e as previsões de vendas, você tem o fluxo de caixa projetado. Veja fluxo de caixa e fluxo de caixa projetado.
Modelo de planilha para começar hoje
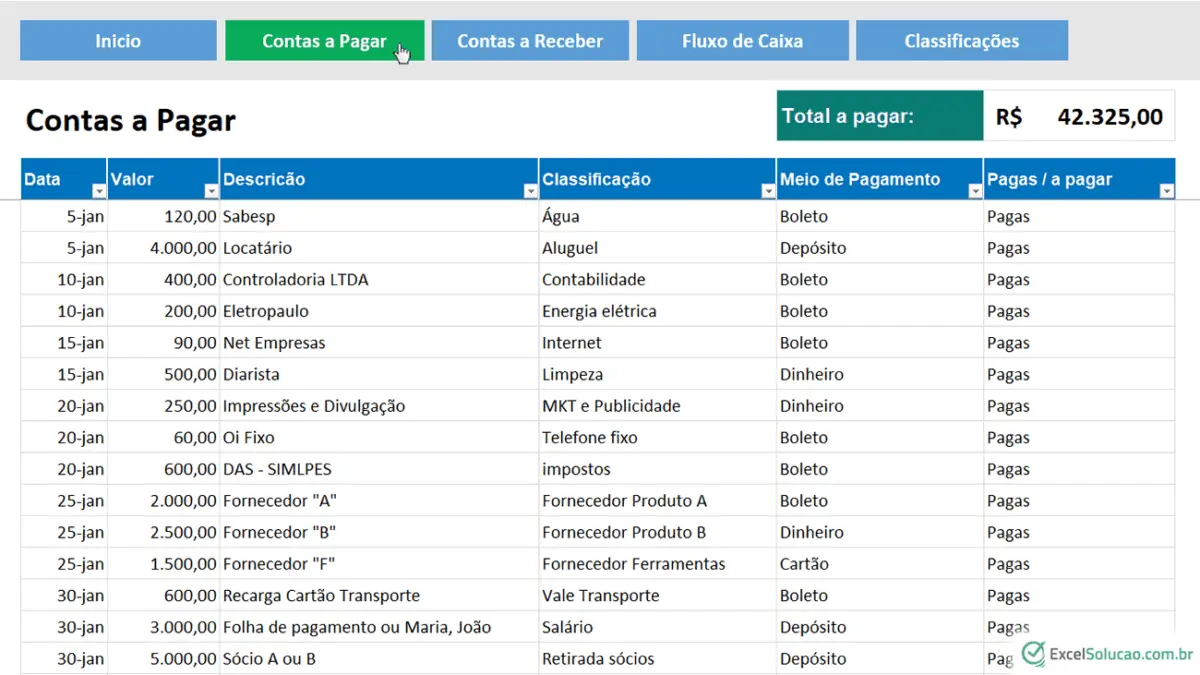
Você não precisa de sistema para organizar contas a pagar e a receber. Uma planilha com duas abas, bem preenchida, resolve a maioria dos pequenos negócios.
| Coluna | Exemplo (a receber) | Exemplo (a pagar) |
|---|---|---|
| Vencimento | 15/11 | 10/11 |
| Cliente ou fornecedor | Mercado Silva | Distribuidora Norte |
| Descrição / documento | NF 1.245, parcela 2/3 | Boleto, compra de embalagens |
| Valor | R$ 1.800,00 | R$ 920,00 |
| Forma | Boleto | Boleto |
| Categoria | Vendas atacado | Insumos |
| Situação | Em aberto / pago / atrasado | Em aberto / pago |
| Data do pagamento | Preencher ao receber | Preencher ao pagar |
Com essas colunas, filtros simples respondem às perguntas do dia a dia: o que vence esta semana, quem está atrasado, quanto vai entrar até o fim do mês e quanto gastamos com cada categoria.
- Total em aberto por semana: soma dos valores com situação “em aberto” e vencimento entre duas datas.
- Dias de atraso: data de hoje menos a data de vencimento, quando não pago.
- Inadimplência: valor atrasado há mais de 30 dias dividido pelo total a receber.
Quando a lista passar de algumas dezenas de lançamentos por semana, ou quando você emitir muitos boletos e notas, um sistema financeiro integrado ao banco economiza tempo, com baixa automática dos pagamentos. Para cobrar quem está atrasado, veja como cobrar cliente inadimplente e boleto.
Perguntas frequentes
Como fazer uma planilha de contas a pagar e receber?
Crie colunas de vencimento, nome, descrição, valor, forma, categoria, situação e data do pagamento, e atualize toda semana.
Como calcular a inadimplência?
Divida o valor atrasado (por exemplo, há mais de 30 dias) pelo total a receber do período.
Quando trocar a planilha por um sistema?
Quando o volume de lançamentos e boletos tornar a atualização manual demorada ou sujeita a erros.
O que são contas a pagar?
São as obrigações já assumidas pela empresa, com valor e vencimento: fornecedores, aluguel, impostos, salários.
O que são contas a receber?
São os valores que clientes devem à empresa por vendas a prazo, boletos, parcelas e recebíveis de cartão.
Com que frequência atualizar?
Pelo menos uma vez por semana; em negócios com muito movimento, diariamente.
Planilha ou sistema?
Para começar, uma planilha resolve. Quando o volume crescer, um sistema financeiro integrado ao banco economiza tempo.
Contas a receber é lucro?
Não. É dinheiro de vendas ainda não recebido. Lucro é o que sobra depois de custos e despesas.
Como reduzir atrasos de clientes?
Lembretes antes do vencimento, política de crédito clara e formas de pagamento à vista, como Pix.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: