Mariana Costa
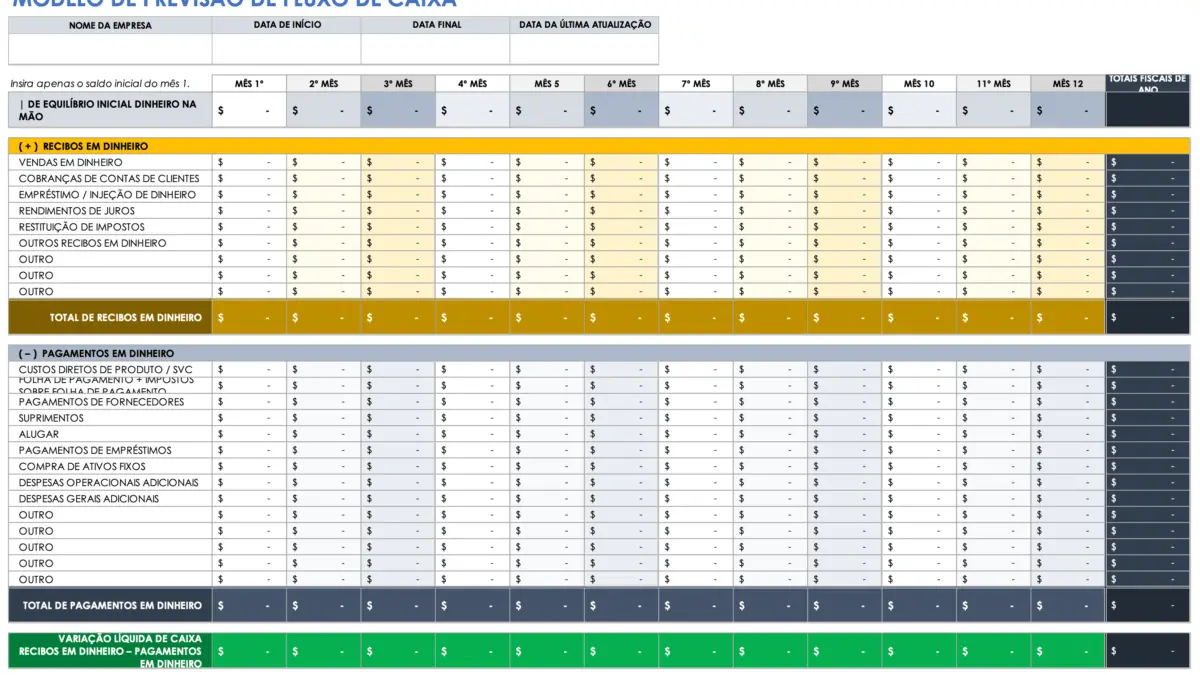
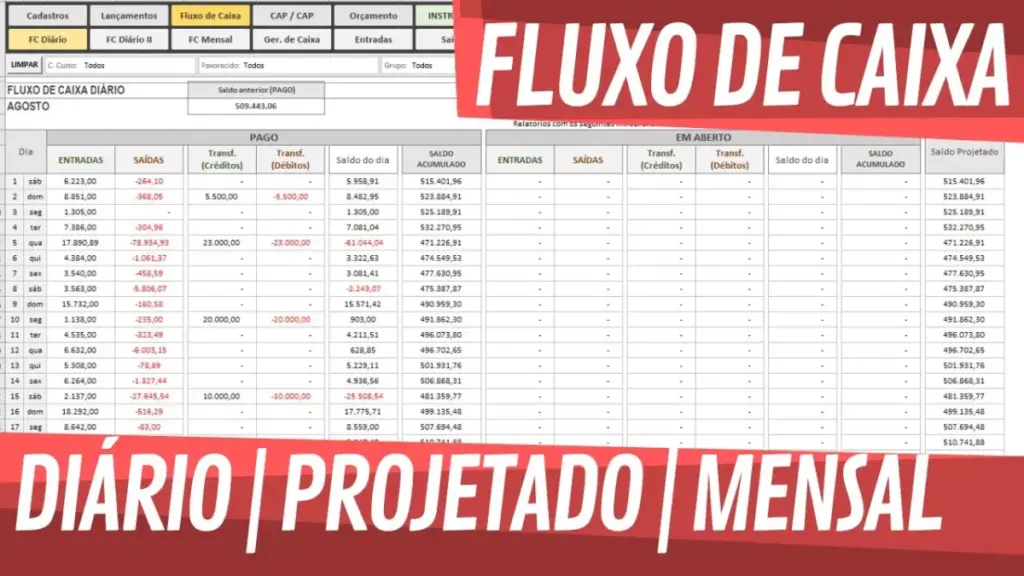
Fluxo de caixa projetado é a previsão, mês a mês ou semana a semana, das entradas e saídas de dinheiro dos próximos meses, para saber com antecedência quando vai faltar ou sobrar caixa. Enquanto o fluxo de caixa realizado registra o que já aconteceu, o projetado olha para frente: parte do saldo atual, soma as vendas previstas e as contas a receber, desconta as contas a pagar e as despesas fixas e mostra o saldo de cada período. Com ele, o empreendedor decide quando comprar estoque, contratar, investir ou buscar crédito, em vez de descobrir o problema quando a conta já está no vermelho.
A estrutura
saldo final = saldo inicial + entradas previstas − saídas previstas
O saldo final de um mês é o saldo inicial do mês seguinte. Projete pelo menos 3 meses; 12 meses é o ideal para planejar investimentos e sazonalidade.
De onde vêm os números
| Linha | Fonte |
|---|---|
| Saldo inicial | Saldo real em conta e caixa hoje |
| Recebimentos já contratados | Contas a receber, parcelas de cartão. Veja contas a pagar e receber |
| Vendas previstas | Histórico do mesmo mês, tendência e sazonalidade |
| Prazo de recebimento | Pix e débito no mês; crédito parcelado ao longo dos meses |
| Pagamentos já contratados | Contas a pagar, parcelas de empréstimos |
| Despesas fixas | Aluguel, salários, pró-labore, contador, sistemas |
| Custos variáveis | Compras, impostos sobre vendas, taxas e comissões |
| Saídas pontuais | 13º, férias, IPVA, renovação de licenças, investimentos |
Exemplo de três meses
Mês 1: saldo inicial 8.000 + entradas 30.000 − saídas 31.500 = 6.500. Mês 2: 6.500 + 28.000 − 30.000 = 4.500. Mês 3 (com 13º de R$ 4.000 e compra de estoque para o fim de ano de R$ 10.000): 4.500 + 33.000 − 44.000 = −6.500. A projeção mostra, com dois meses de antecedência, que será preciso negociar prazo com fornecedores, reforçar a reserva ou contratar crédito barato antes do mês 3.
Como montar em 6 passos
- Abra uma planilha com os meses nas colunas e as linhas de entradas e saídas.
- Coloque o saldo real de hoje.
- Lance o que já está contratado: contas a receber e a pagar.
- Projete as vendas e transforme em recebimentos conforme o meio de pagamento.
- Projete os custos variáveis como porcentagem das vendas e as despesas fixas.
- Inclua as saídas sazonais e calcule o saldo final de cada mês.
Cenários
Faça três versões: pessimista (vendas 20% menores), realista e otimista. Se o pessimista deixa o caixa negativo por muitos meses, o negócio está vulnerável. Ter uma reserva de caixa reduz esse risco. Veja reserva de caixa.
Projetado x realizado
Todo mês, compare o que foi projetado com o que aconteceu. As diferenças mostram onde a previsão erra (vendas superestimadas, despesas esquecidas) e melhoram as próximas projeções. Veja fluxo de caixa e despesas esquecidas.
Fluxo de caixa não é lucro
Uma empresa pode ter lucro e caixa negativo, se vende a prazo e paga à vista, ou ter caixa positivo e prejuízo, se está consumindo empréstimos. O fluxo mostra o dinheiro; a DRE mostra o resultado. Veja DRE e lucro bruto e líquido.
Decisões que a projeção ajuda a tomar
- Quanto estoque comprar e quando.
- Se cabe uma contratação ou um investimento.
- Quanto antecipar recebíveis, se precisar. Veja taxa de antecipação.
- Se e quando buscar crédito. Veja Pronampe.
- Quanto os sócios podem retirar sem apertar o caixa.
A projeção de 13 semanas
Para empresas com caixa apertado, a projeção mensal esconde problemas: o mês pode fechar positivo, mas faltar dinheiro no dia 10, quando vencem fornecedores e o aluguel, porque as vendas do cartão só caem no fim do mês. A projeção semanal de 13 semanas, cerca de um trimestre, resolve isso.
- Coloque as 13 próximas semanas em colunas.
- Nas entradas, lance os recebimentos pela data em que o dinheiro cai: Pix e dinheiro na semana da venda, cartão de débito em um dia, crédito conforme o prazo da maquininha, boletos no vencimento.
- Nas saídas, lance cada conta na semana do vencimento: fornecedores, folha, aluguel, DAS, parcelas.
- Calcule o saldo final de cada semana e marque em vermelho as que ficarem abaixo de um mínimo de segurança.
- Toda segunda-feira, substitua a semana que passou pelo realizado e acrescente uma nova semana no fim.
Saldo inicial da semana 2: R$ 6.000. Entradas previstas: R$ 9.500. Saídas: fornecedor R$ 7.800, aluguel R$ 3.500, DAS R$ 1.900. Saldo final: 6.000 + 9.500 − 13.200 = R$ 2.300, abaixo do mínimo de R$ 5.000. Com duas semanas de antecedência, dá para negociar a data do fornecedor, antecipar um recebimento com desconto pequeno ou adiar uma compra, em vez de pagar juros do cheque especial.
A projeção semanal dá trabalho no início, mas depois leva 20 a 30 minutos por semana. Ela é a ferramenta mais útil para quem está crescendo, porque crescimento consome caixa antes de gerar lucro. Veja capital de giro e contas a pagar e receber.
Perguntas frequentes
O que é fluxo de caixa de 13 semanas?
É uma projeção semanal para cerca de três meses, que mostra em que semanas o saldo pode ficar abaixo do mínimo.
Projeção semanal ou mensal?
Com caixa apertado ou muitos vencimentos concentrados, a semanal é melhor; com folga, a mensal pode bastar.
Qual saldo mínimo manter?
Um valor que cubra pelo menos algumas semanas de despesas fixas, definido conforme o seu negócio.
Qual a diferença entre fluxo de caixa e fluxo de caixa projetado?
O fluxo de caixa registra o que já entrou e saiu; o projetado prevê as entradas e saídas futuras.
Para quantos meses projetar?
No mínimo 3 meses; para planejar investimentos e sazonalidade, 12 meses.
Como prever as vendas?
Use o histórico do mesmo mês, a tendência recente e eventos conhecidos, e faça cenários.
Venda no cartão entra quando?
Na data em que o dinheiro cai na conta, conforme o prazo da maquininha e o número de parcelas.
O que fazer se a projeção ficar negativa?
Antecipar ações: negociar prazos, cortar gastos, reforçar vendas à vista ou buscar crédito barato antes do mês crítico.
Preciso de sistema para projetar o caixa?
Não. Uma planilha simples funciona bem para pequenos negócios.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: