Mariana Costa
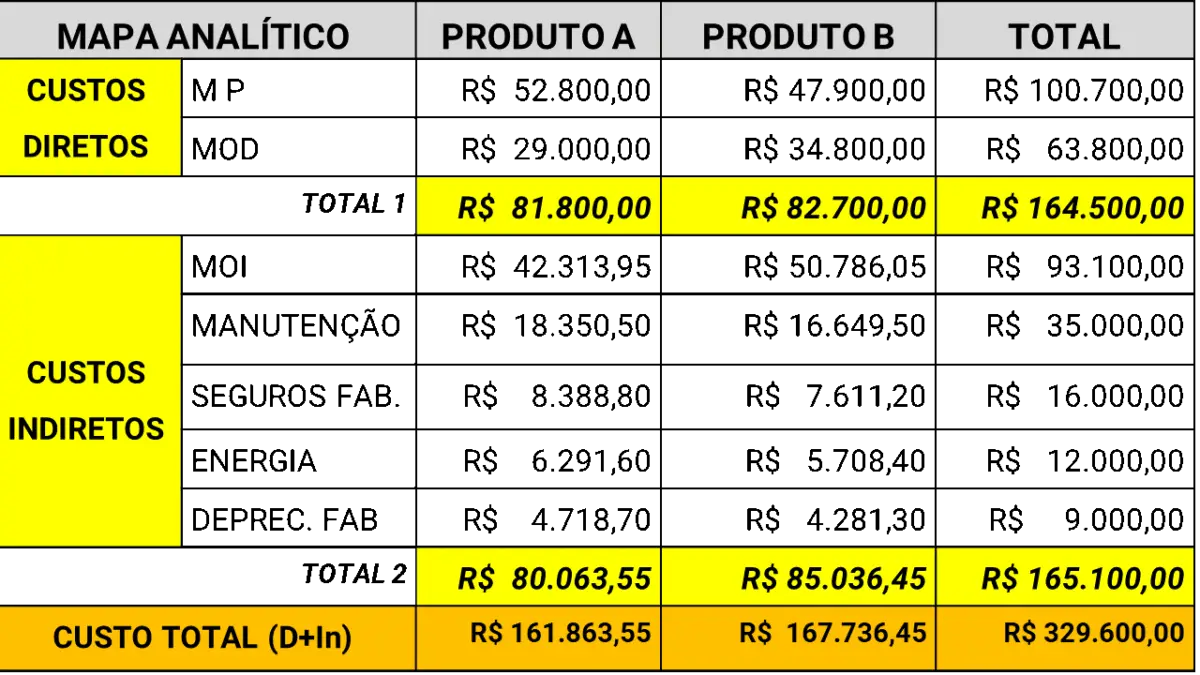
Rateio de custos é a divisão dos custos indiretos (aqueles que servem a vários produtos, serviços ou setores ao mesmo tempo, como aluguel, energia, salários da administração e contador) entre esses produtos ou setores, usando um critério que represente o uso de cada um. O rateio permite saber quanto cada produto ou serviço realmente custa e qual dá lucro de verdade. Os critérios mais usados em pequenos negócios são horas de trabalho, área ocupada, quantidade produzida e faturamento. Nenhum critério é perfeito; o importante é escolher o que mais se aproxima do consumo real e usar sempre o mesmo, para poder comparar os meses.
Custo direto e custo indireto
| Tipo | Definição | Exemplos |
|---|---|---|
| Direto | Pode ser atribuído a um produto ou serviço sem dúvida | Matéria-prima, embalagem, comissão sobre a venda, horas de um profissional num serviço |
| Indireto | Serve a vários produtos ao mesmo tempo | Aluguel, energia geral, internet, contador, gerente, limpeza |
Não confunda com custos fixos e variáveis, que dizem respeito ao comportamento do custo em relação ao volume. Veja custos fixos e variáveis.
Critérios de rateio
| Critério | Quando usar |
|---|---|
| Horas de mão de obra | Serviços e produção artesanal |
| Horas de máquina | Produção com equipamentos |
| Área ocupada (m²) | Aluguel, limpeza, segurança entre setores |
| Quantidade produzida | Produtos parecidos entre si |
| Faturamento | Despesas administrativas gerais, quando não há critério melhor |
| Consumo medido | Energia de equipamentos específicos, quando dá para medir |
Exemplo: confeitaria com três linhas
No mês, a confeitaria dedicou 120 horas a bolos, 60 a doces e 20 a salgados: 200 horas no total. Custo indireto por hora: 9.000 ÷ 200 = R$ 45. Bolos recebem 120 × 45 = R$ 5.400; doces, 60 × 45 = R$ 2.700; salgados, 20 × 45 = R$ 900. Se foram vendidos 300 bolos, cada um carrega 5.400 ÷ 300 = R$ 18 de custo indireto, além dos ingredientes.
O mesmo exemplo pelo faturamento
Se os bolos faturaram R$ 24.000 de um total de R$ 40.000 (60%), receberiam 60% de 9.000 = R$ 5.400, igual ao critério anterior por coincidência. Mas se os salgados, que tomam pouco tempo, faturassem 30%, receberiam R$ 2.700 pelo faturamento contra R$ 900 pelas horas: o critério muda a conclusão sobre qual linha dá lucro.
Passo a passo
- Separe os custos diretos de cada produto ou serviço.
- Some os custos indiretos do mês.
- Escolha o critério que melhor reflete o consumo.
- Meça a base de cada produto (horas, área, unidades).
- Calcule a taxa de rateio (custo indireto ÷ base total).
- Distribua e some ao custo direto para chegar ao custo total por unidade.
- Compare com o preço e veja a margem de cada linha.
Cuidado: rateio não decide sozinho
Um produto que «dá prejuízo» depois do rateio nem sempre deve ser cortado. Se ele tem margem de contribuição positiva, ajuda a pagar os custos fixos, que continuariam existindo sem ele. Antes de eliminar uma linha, analise a margem de contribuição. Veja margem de contribuição.
Rateio em serviços
Em serviços, o mais comum é ratear os custos indiretos por hora vendável. Some os custos fixos e divida pelas horas que você consegue faturar no mês: esse é o custo indireto por hora, que entra no valor da hora. Veja como precificar serviços e a calculadora de valor da hora.
Quando revisar o rateio
O rateio é feito com base em uma foto do negócio: quanto cada produto vende, quantas horas cada serviço consome, quanto espaço cada linha ocupa. Quando essa foto muda, o rateio antigo passa a distorcer o custo e o preço. Revise sempre que houver:
- Mudança no mix de vendas: um produto que era 20% das vendas passou a ser 50%.
- Novo produto ou serviço: ele passa a dividir os custos fixos.
- Aumento de custo fixo: aluguel novo, funcionário a mais, sistema mais caro.
- Mudança de processo: uma máquina que reduziu o tempo de produção de uma linha.
Uma confeitaria rateava R$ 9.000 de custos fixos pelo faturamento: bolos eram 60% (R$ 5.400) e doces 40% (R$ 3.600). Com o crescimento das encomendas de doces, a divisão passou a 45% e 55%. Mantendo o rateio antigo, os bolos carregam R$ 1.350 a mais por mês do que deveriam, parecem menos lucrativos e podem ser cortados por engano, enquanto os doces parecem mais lucrativos do que são.
Uma rotina prática: revise o rateio a cada seis meses ou sempre que um dos eventos acima acontecer. E lembre que, para decisões de curto prazo (aceitar um pedido, dar um desconto, manter ou cortar um produto), a margem de contribuição costuma ser mais confiável do que o custo com rateio, porque os custos fixos continuam existindo mesmo que você corte o produto. Veja também como precificar produtos.
Perguntas frequentes
Com que frequência revisar o rateio?
A cada seis meses ou quando mudar o mix de vendas, os custos fixos ou o processo produtivo.
Rateio errado pode levar a cortar um produto bom?
Sim. Um produto que carrega custos fixos demais parece menos lucrativo do que é.
O que é rateio de custos?
É a divisão dos custos indiretos entre produtos, serviços ou setores, conforme um critério de uso.
Qual o melhor critério de rateio?
O que mais se aproxima do consumo real do recurso. Em serviços, horas; em espaço, área; na falta de outro, faturamento.
Rateio é obrigatório?
Para pequenas empresas, não é exigência legal, mas é essencial para saber o custo real de cada produto.
Custo indireto é o mesmo que custo fixo?
Não. Indireto se refere a não poder ser atribuído a um produto; fixo, a não variar com o volume.
Posso mudar o critério de rateio?
Pode, mas mantenha o mesmo por vários meses para comparar resultados.
Devo cortar um produto que dá prejuízo no rateio?
Só depois de olhar a margem de contribuição. Se ela for positiva, o produto ajuda a pagar o fixo.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: