Mariana Costa
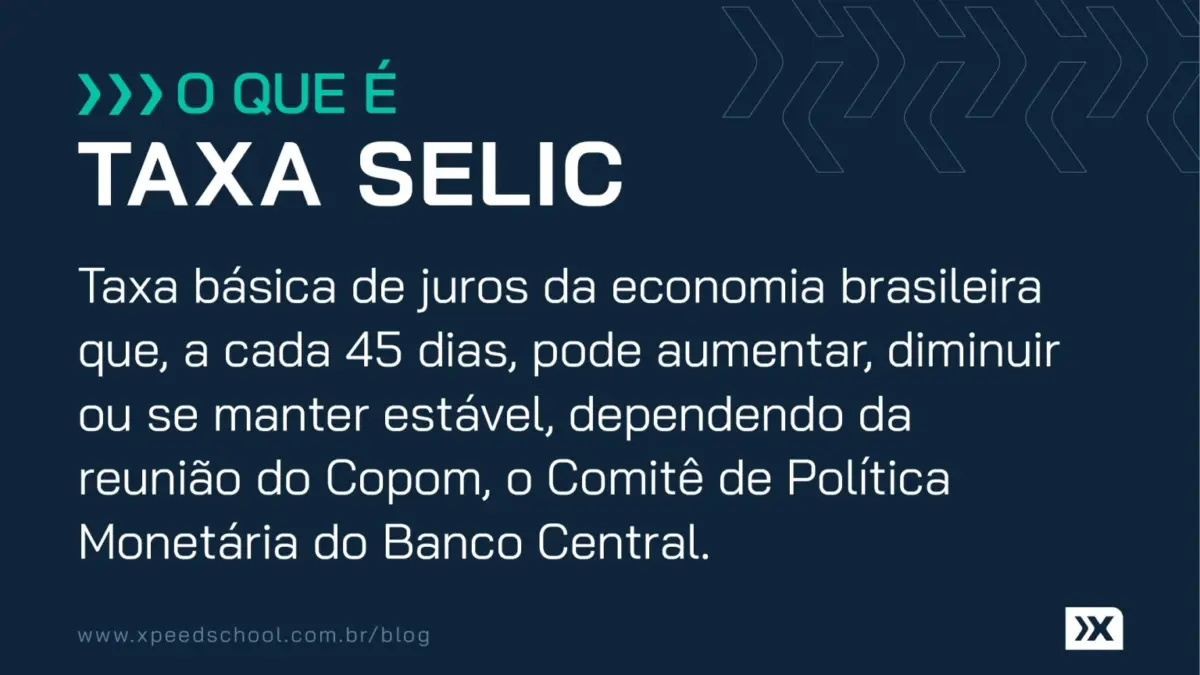
A taxa Selic é a taxa básica de juros da economia brasileira, definida pelo Comitê de Política Monetária (Copom) do Banco Central em reuniões que acontecem a cada 45 dias, aproximadamente. Ela serve de referência para quase todas as outras taxas: empréstimos, financiamentos, cartão, aplicações de renda fixa e até linhas de crédito para empresas como o Pronampe, que é atrelado à Selic. Para o dono de um pequeno negócio, acompanhar a Selic ajuda a decidir quando pegar crédito, quanto rende a reserva de caixa e como o consumo dos clientes pode reagir. Este guia explica como a Selic funciona e como ela afeta o dia a dia da empresa.
Como a Selic é definida
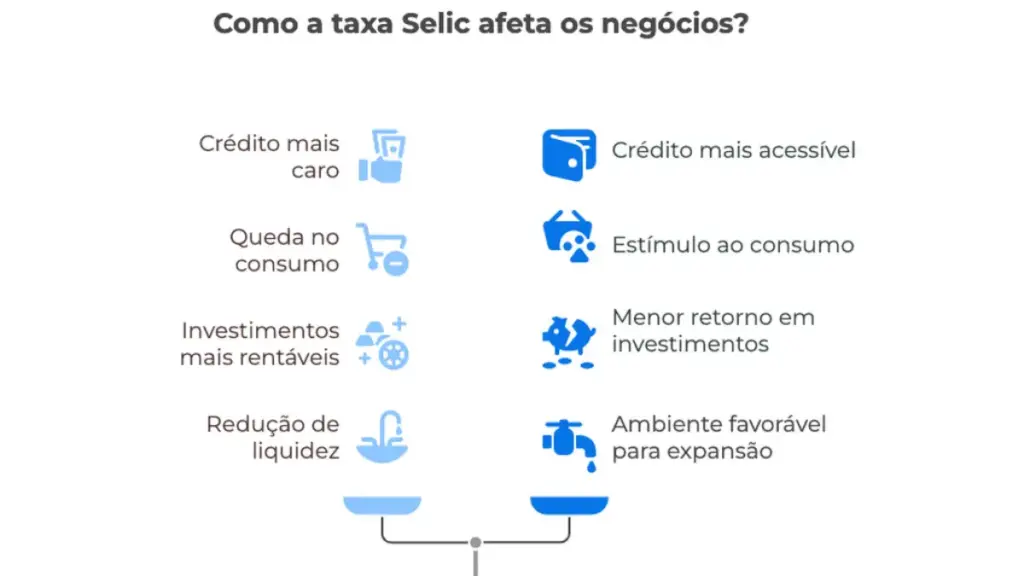
O Copom se reúne cerca de oito vezes por ano e decide se mantém, sobe ou reduz a meta da Selic. O objetivo principal é controlar a inflação:
- Selic sobe: o crédito fica mais caro, as pessoas e empresas consomem e investem menos, e a inflação tende a desacelerar.
- Selic cai: o crédito fica mais barato, o consumo e o investimento tendem a crescer.
O valor atual e o calendário das reuniões estão sempre no site do Banco Central.
Como a Selic afeta o seu negócio
| Área | Selic alta | Selic baixa |
|---|---|---|
| Empréstimos e capital de giro | Mais caros | Mais baratos |
| Linhas atreladas à Selic (ex.: Pronampe) | Parcelas maiores nos contratos pós-fixados | Parcelas menores |
| Reserva de caixa aplicada | Rende mais | Rende menos |
| Vendas parceladas | Antecipar recebíveis custa mais | Antecipar custa menos |
| Consumo dos clientes | Tende a desacelerar, principalmente em compras financiadas | Tende a aquecer |
Exemplo: Selic e um empréstimo pós-fixado
Uma linha cobra Selic + 6% ao ano. Se a Selic estiver em 10%, o custo é cerca de 16% ao ano; se subir para 13%, passa a cerca de 19% ao ano. Em um saldo de R$ 50.000, a diferença de 3 pontos é de aproximadamente R$ 1.500 a mais de juros no ano. Contratos pós-fixados mudam com a Selic; prefixados, não. Veja Pronampe.
Os números do exemplo são ilustrativos; use a taxa vigente na data da simulação.
Prefixado ou pós-fixado?
- Prefixado: a taxa é fixa do início ao fim. Bom quando a Selic tende a subir ou quando você quer previsibilidade da parcela.
- Pós-fixado: a taxa acompanha a Selic (ou outro índice). Pode sair mais barato se os juros caírem, mas a parcela muda.
Para um negócio com caixa apertado, a previsibilidade costuma valer mais do que uma economia incerta.
Selic e a reserva de caixa
A reserva de caixa da empresa deve ficar em aplicações seguras e com liquidez diária. Muitas delas rendem próximo da Selic ou do CDI, que caminha muito perto dela. Com a Selic alta, deixar dinheiro parado na conta corrente sem render é um custo de oportunidade relevante. Veja reserva de caixa e custo de oportunidade.
Selic, inflação e preços
A Selic reage à inflação, e a inflação afeta seus custos. Em períodos de inflação alta, fornecedores reajustam com frequência e o seu preço precisa acompanhar para não corroer a margem. Revise a precificação periodicamente. Veja reajuste de preço e markup e margem.
O que fazer em cada cenário
Evite dívidas pós-fixadas novas, quite primeiro as mais caras, segure estoques parados e reforce a reserva, que passa a render mais.
Momento melhor para renegociar dívidas, avaliar investimentos com VPL e buscar crédito para crescer, sempre com projeção de caixa.
Selic, CDI e os rendimentos da empresa
A maior parte das aplicações de renda fixa usadas por empresas, como CDBs com liquidez diária, rende um percentual do CDI, que caminha muito perto da Selic. Entender essa relação ajuda a comparar onde deixar o dinheiro da reserva:
| Aplicação | Como rende | Ponto de atenção |
|---|---|---|
| CDB com liquidez diária | Percentual do CDI | Verifique o percentual e o imposto de renda |
| Fundos de renda fixa | Próximo do CDI, menos taxas | Taxa de administração reduz o rendimento |
| Títulos públicos pós-fixados | Acompanham a Selic | Prazo de resgate e custos da corretora |
| Conta corrente sem remuneração | Não rende | Custo de oportunidade alto quando a Selic está alta |
Para a reserva de caixa, o mais importante é a segurança e a possibilidade de resgatar no mesmo dia. Rendimento vem depois.
Como acompanhar sem perder tempo
Anote as datas das reuniões do Copom no seu calendário financeiro e, depois de cada decisão, revise três coisas: o custo das dívidas pós-fixadas, o rendimento da reserva e o custo da antecipação de recebíveis da maquininha.
Resumo prático
A Selic é o termômetro dos juros no Brasil. Quando sobe, encarece o crédito e a antecipação de recebíveis, mas faz a reserva render mais; quando cai, abre espaço para renegociar dívidas e investir. Acompanhe as decisões do Copom, prefira previsibilidade nas parcelas quando o caixa é apertado e revise preços e custos sempre que a inflação acelerar.
Perguntas frequentes
Selic alta faz a antecipação da maquininha ficar mais cara?
Em geral sim, porque o custo de antecipar acompanha os juros do mercado.
O que é a taxa Selic?
É a taxa básica de juros do Brasil, definida pelo Copom do Banco Central, que serve de referência para as demais taxas.
De quanto em quanto tempo a Selic muda?
O Copom se reúne cerca de oito vezes por ano e pode manter, subir ou reduzir a taxa em cada reunião.
Qual a diferença entre Selic e CDI?
O CDI é a taxa dos empréstimos entre bancos e costuma ficar muito próximo da Selic.
A Selic afeta a maquininha?
Afeta principalmente o custo da antecipação de recebíveis, que acompanha os juros do mercado.
Onde vejo a Selic atual?
No site do Banco Central, que publica a taxa vigente e as decisões do Copom.
Selic alta é ruim para o pequeno negócio?
Encarece o crédito e pode reduzir o consumo, mas faz a reserva de caixa render mais.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: