Mariana Costa
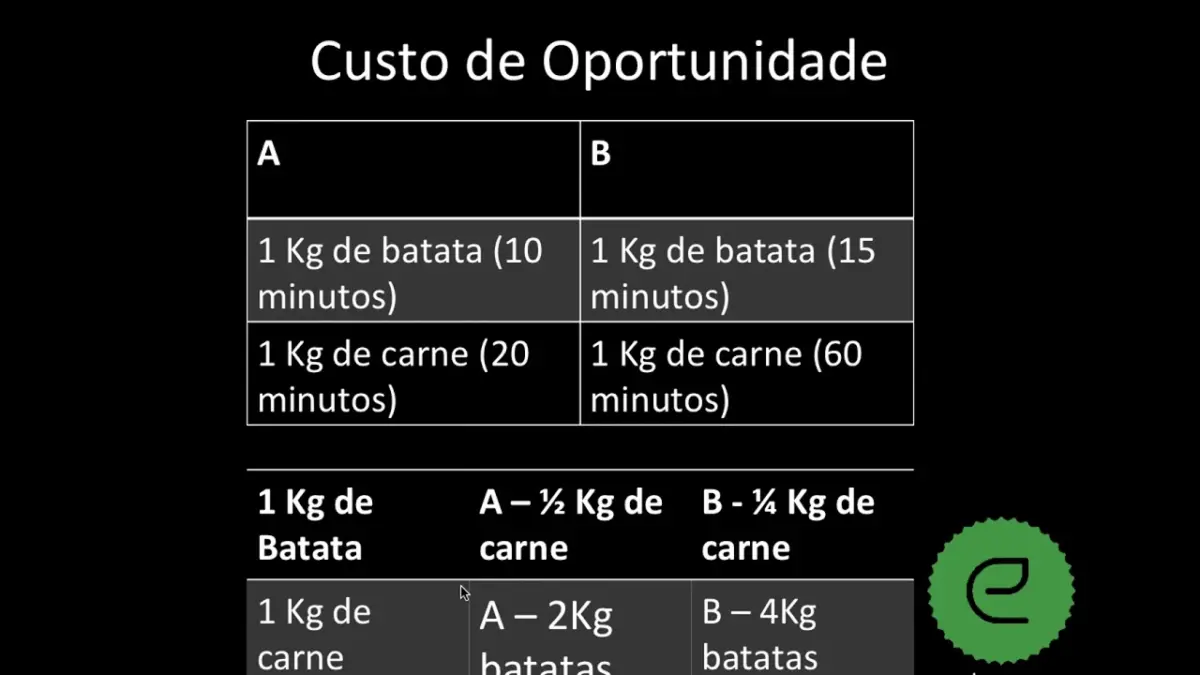
Custo de oportunidade é o ganho que você deixa de ter ao escolher uma alternativa em vez de outra. Ele não aparece no extrato nem na contabilidade, mas pesa em toda decisão do negócio: o dinheiro parado em estoque poderia estar rendendo numa aplicação, as horas que o dono gasta com tarefas administrativas poderiam estar sendo vendidas, o capital investido na empresa poderia render na renda fixa sem risco. Na prática, o custo de oportunidade serve para responder se um negócio ou investimento compensa: se o lucro não supera o que o mesmo dinheiro e o mesmo tempo renderiam em outra opção, a escolha está custando caro.
Três exemplos do dia a dia
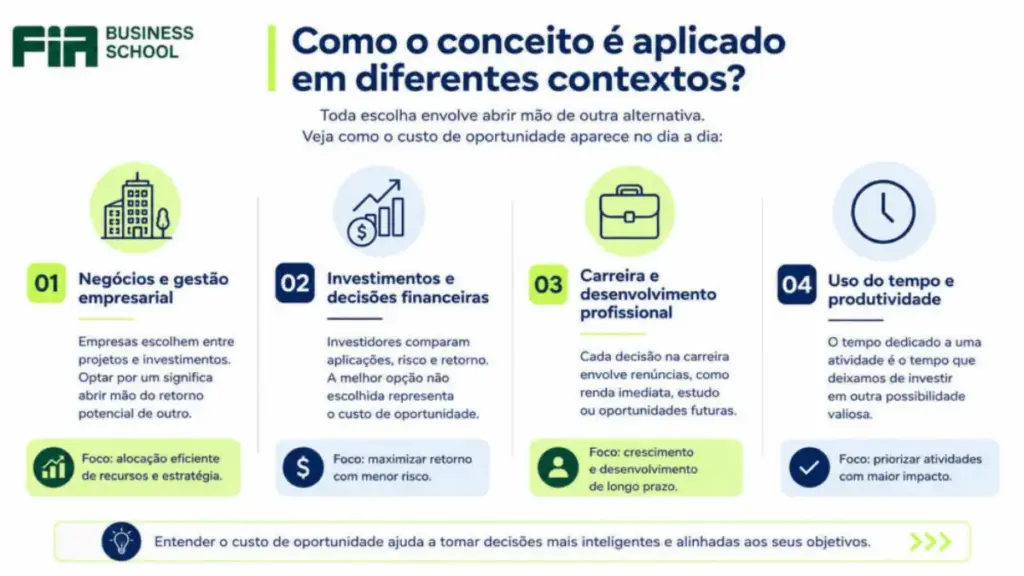
| Decisão | Custo de oportunidade |
|---|---|
| Manter R$ 30 mil em estoque parado | O rendimento que esse dinheiro teria numa aplicação, além do risco de perda |
| O dono passar 10 horas por semana fazendo planilhas | O que ele faturaria vendendo ou atendendo nessas horas |
| Investir R$ 100 mil num negócio | O rendimento seguro da renda fixa no mesmo período |
A conta do capital investido
Você investiu R$ 100.000 e o negócio dá R$ 15.000 de lucro por ano, depois de pagar um pró-labore justo para o seu trabalho. Rentabilidade: 15%. Se uma aplicação de renda fixa segura rende, por exemplo, 12% ao ano no período, o negócio rende só 3 pontos a mais, com muito mais risco e trabalho. Se a renda fixa render 14%, sobra 1 ponto. A conta mostra se vale a pena crescer, reinvestir ou rever o modelo.
Repare no pró-labore: se o lucro do negócio inclui o salário que você pagaria a alguém para fazer o seu trabalho, a rentabilidade real é menor. Veja pró-labore.
Custo de oportunidade do tempo do dono
Um prestador de serviços cobra R$ 120 por hora e passa 8 horas por mês emitindo notas, conciliando o banco e organizando pagamentos. Custo de oportunidade: 8 × 120 = R$ 960 por mês, se ele conseguisse vender essas horas. Um contador ou sistema que resolva por R$ 400 libera tempo com ganho líquido de R$ 560. Veja como precificar serviços.
Estoque, prazo e caixa
Dinheiro parado tem custo. Estoque que gira devagar, vendas a prazo longo e caixa sem aplicação são formas de custo de oportunidade que muitas vezes passam despercebidas.
- Estoque parado: além de não render, pode estragar ou ficar obsoleto. Veja estoque parado.
- Vender a prazo: o dinheiro chega depois e, se você precisa antecipar, paga taxa. Veja taxa de antecipação.
- Reserva sem aplicação: a reserva de caixa pode ficar em aplicação de liquidez diária. Veja reserva de caixa.
Como usar nas decisões
- Liste as alternativas reais (não só a escolhida).
- Estime o ganho de cada uma no mesmo período.
- Considere o risco: uma alternativa segura com ganho menor pode ser melhor.
- Compare o ganho da escolha com o da melhor alternativa descartada.
- Decida e registre a premissa, para revisar depois.
Custo de oportunidade em investimentos
Ao avaliar uma máquina, uma reforma ou uma nova loja, use como taxa mínima de retorno o que o dinheiro renderia numa aplicação segura, somada a uma margem pelo risco. Se o retorno do projeto não passa disso, não vale a pena. Veja ROI e payback.
Custo de oportunidade não é custo contábil
Ele não entra na DRE nem no DAS, e não é pago a ninguém. É uma ferramenta de decisão. Por isso é fácil ignorar, e por isso tantos negócios continuam funcionando sem remunerar adequadamente o capital e o trabalho dos donos. Veja DRE.
O custo de oportunidade do espaço
Em lojas, mercados e vitrines virtuais, o espaço é limitado. Cada produto que ocupa uma prateleira impede outro de estar ali. Por isso, comparar produtos pelo lucro por espaço ocupado revela um custo de oportunidade que a margem sozinha esconde.
Produto A: margem de contribuição de R$ 4 por unidade, vende 300 unidades por mês e ocupa 2 metros. Lucro por metro: 4 × 300 ÷ 2 = R$ 600. Produto B: margem de R$ 10, vende 60 unidades e ocupa 1,5 metro: 10 × 60 ÷ 1,5 = R$ 400. Apesar da margem unitária maior, o produto B rende menos por espaço. Trocar meio metro de B por A pode aumentar o lucro sem nenhum custo adicional.
A mesma lógica vale para:
- Horas de agenda em serviços: um procedimento que leva o dobro do tempo precisa render mais que o dobro. Veja preço por hora ou por projeto.
- Capacidade da cozinha em restaurantes: pratos que ocupam o forno por muito tempo no horário de pico.
- Destaques na loja online: o topo da página e os banners vão para o que rende mais por clique.
- Capital de giro: o dinheiro preso em um estoque lento poderia estar em um produto de giro rápido. Veja estoque parado.
Revise a ocupação do espaço a cada trimestre, com os dados de venda do período.
Perguntas frequentes
Como calcular o lucro por espaço?
Multiplique a margem de contribuição unitária pelas unidades vendidas no período e divida pelo espaço ocupado.
Produto com margem alta é sempre melhor?
Não. Se vende pouco e ocupa muito espaço ou tempo, pode render menos que um produto de margem menor.
O tempo também tem custo de oportunidade?
Sim. Horas gastas num serviço pouco rentável poderiam ser usadas em outro mais rentável.
O que é custo de oportunidade?
É o ganho da melhor alternativa que você deixou de lado ao fazer uma escolha.
Custo de oportunidade aparece na contabilidade?
Não. É um conceito de decisão, que não gera lançamento nem pagamento.
Como calcular o custo de oportunidade do capital?
Multiplique o capital investido pela taxa que ele renderia na melhor alternativa segura no mesmo período.
Qual taxa usar como referência?
Muitos usam o rendimento de aplicações de renda fixa seguras, somado a uma margem pelo risco do negócio.
Tempo também tem custo de oportunidade?
Sim. As horas gastas numa tarefa poderiam estar gerando receita ou descanso.
Como reduzir o custo de oportunidade do estoque?
Comprando menos e com mais frequência, aumentando o giro e liquidando itens parados.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: