Mariana Costa
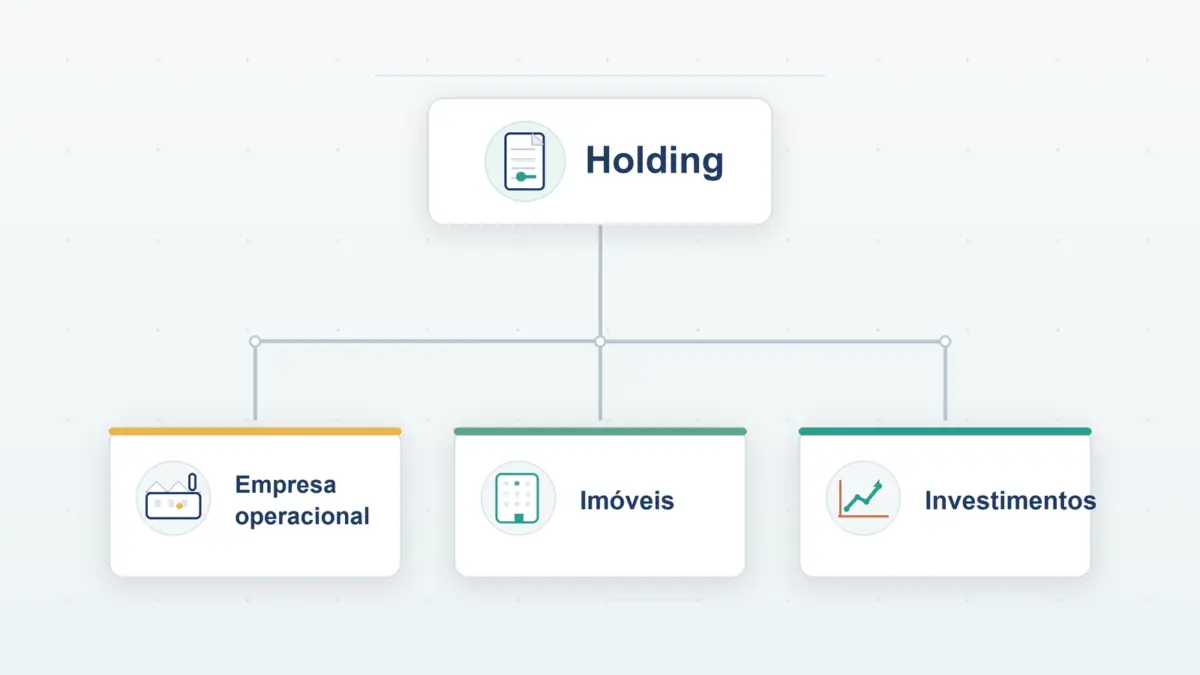
Holding é uma empresa criada para ser dona de bens ou de participações em outras empresas, em vez de operar diretamente um negócio. Existem dois tipos mais comuns: a holding patrimonial, que concentra imóveis e outros bens de uma família, e a holding de participações, que detém as quotas ou ações das empresas operacionais. Ela é usada para organizar o patrimônio, planejar a sucessão, separar riscos e, em alguns casos, buscar eficiência tributária. Mas não é solução para todos: tem custos de abertura e manutenção, exige contabilidade e as vantagens dependem do tamanho do patrimônio e das regras tributárias vigentes. Este guia explica quando a holding faz sentido.
Tipos de holding
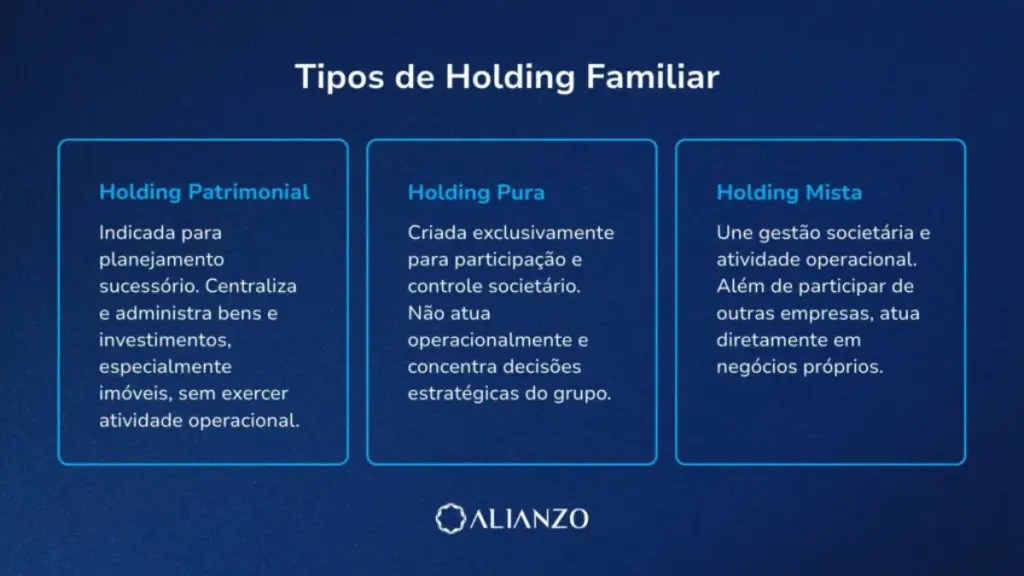
| Tipo | O que faz | Uso comum |
|---|---|---|
| Patrimonial | É dona de imóveis e outros bens | Organizar bens da família e receber aluguéis |
| De participações (pura) | É dona das quotas de outras empresas | Controlar várias empresas e planejar sucessão |
| Mista | Detém participações e também opera ou administra bens | Grupos familiares com negócios e imóveis |
Compare MEI, Simples Nacional e Lucro Presumido com os números do seu negócio. Usar: Comparador de Regime Tributário.
Para que serve
- Sucessão: facilita a transferência do patrimônio aos herdeiros, com regras definidas em vida, reduzindo conflitos e o tempo de um inventário.
- Organização: concentra bens e participações em uma só estrutura.
- Separação de riscos: evita que os bens fiquem misturados com a operação de uma empresa sujeita a dívidas e processos, dentro dos limites da lei.
- Governança: regras claras sobre quem decide e como os lucros são distribuídos.
- Aspectos tributários: em alguns casos, como receitas de aluguel, a tributação pela pessoa jurídica pode ser diferente da tributação na pessoa física. Cada caso exige cálculo.
Custos e obrigações
- Abertura da empresa e registro na Junta Comercial.
- Transferência dos bens para a holding, com possíveis custos de ITBI (imóveis) conforme as regras do município e da operação.
- Contabilidade mensal e declarações obrigatórias. Veja quanto custa um contador.
- Impostos sobre as receitas da holding, conforme o regime. Veja Lucro Presumido e Lucro Real.
- Doação de quotas aos herdeiros pode envolver ITCMD, imposto estadual.
Distribuição de lucros e a nova regra de 2026
A Lei 15.270/2025 passou a prever, a partir de 2026, retenção de 10% de Imposto de Renda sobre lucros e dividendos que superem R$ 50 mil por mês pagos por uma mesma empresa a uma mesma pessoa física, além de regras de tributação mínima para altas rendas. Isso muda as contas de quem usava a holding apenas para distribuir lucros sem tributação. Qualquer planejamento deve ser revisto com o contador à luz dessas regras. Veja pró-labore.
Quando a holding costuma fazer sentido
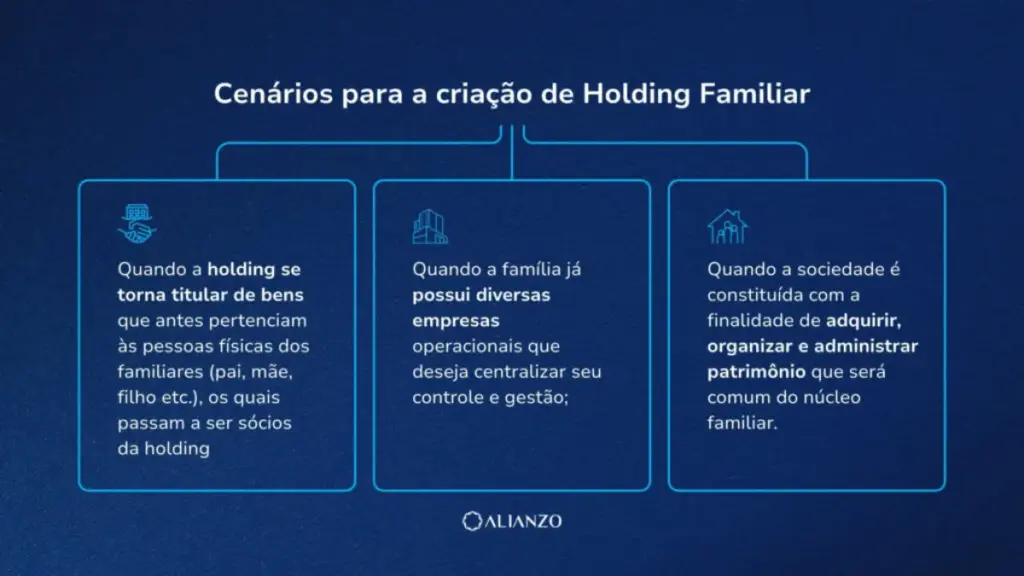
- Patrimônio relevante em imóveis ou participações.
- Família com vários herdeiros e desejo de planejar a sucessão.
- Sócios que controlam mais de uma empresa operacional.
- Receitas de aluguel significativas, quando os cálculos mostram vantagem.
Quando provavelmente não compensa
- Patrimônio pequeno, em que os custos de manutenção superam os ganhos.
- Quando o objetivo é apenas «esconder» bens de credores: a lei permite desconsiderar a estrutura em caso de fraude.
- Quando não há disposição para manter contabilidade e governança.
Uma família recebe R$ 20.000 por mês de aluguel de três imóveis. Na pessoa física, os aluguéis entram na tabela progressiva do IR. Numa holding no Lucro Presumido, os tributos incidem sobre uma base presumida da receita de aluguel, mais os custos de contabilidade e de manutenção da empresa. A conclusão depende das alíquotas vigentes, dos custos de transferência dos imóveis e da forma de distribuir os lucros. Só uma simulação com o contador responde.
Passos para estruturar
- Inventário completo de bens, dívidas e participações.
- Simulação tributária e sucessória com contador e advogado.
- Escolha do tipo de holding e do regime tributário.
- Contrato social com regras de governança, sucessão e distribuição.
- Transferência dos bens e das participações.
- Rotina de contabilidade e revisão periódica.
Exemplo de custos e benefícios
Uma família com dois imóveis alugados e uma empresa operacional avalia criar uma holding. Ela precisa comparar custos de abertura, transferência dos bens (incluindo eventual ITBI, conforme as regras do município), contabilidade anual e tributos sobre os aluguéis na pessoa jurídica com os benefícios esperados: organização da sucessão, regras de governança entre os herdeiros e possíveis diferenças na tributação dos rendimentos. Sem essa comparação feita por profissionais, a holding pode custar mais do que economiza.
Holding e sucessão
- Doação de quotas aos herdeiros em vida, com cláusulas de usufruto, quando adequado.
- Regras de administração definidas no contrato social.
- Cláusulas de inalienabilidade e incomunicabilidade, quando cabíveis.
- Redução de conflitos e da demora de um inventário tradicional.
Cuidados
A holding não serve para esconder patrimônio de credores: operações feitas para fraudar dívidas podem ser anuladas. Mudanças tributárias recentes, como a tributação de dividendos a partir de 2026 e a reforma tributária, podem alterar a vantagem da estrutura. Revise a decisão com advogado e contador. Veja IRPJ.
Resumo
Compare custos e benefícios com profissionais antes de criar uma holding, principalmente após as mudanças de 2026.
Perguntas frequentes
Holding protege o patrimônio de dívidas?
Não serve para fraudar credores; operações desse tipo podem ser anuladas.
O que é uma holding?
É uma empresa criada para ser dona de bens ou de participações em outras empresas.
Holding familiar vale a pena?
Pode valer para patrimônios relevantes e planejamento sucessório; para patrimônios pequenos, os custos podem superar os ganhos.
Holding evita inventário?
Pode simplificar a sucessão, com as quotas transferidas em vida e regras definidas, mas cada caso deve ser analisado.
Holding paga imposto?
Sim, sobre suas receitas e conforme o regime tributário escolhido.
A holding protege bens de dívidas?
Organiza o patrimônio, mas a lei permite desconsiderar a estrutura em caso de fraude ou abuso.
Quem pode ajudar a montar uma holding?
Um contador e um advogado especializados em planejamento patrimonial e sucessório.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: