Mariana Costa
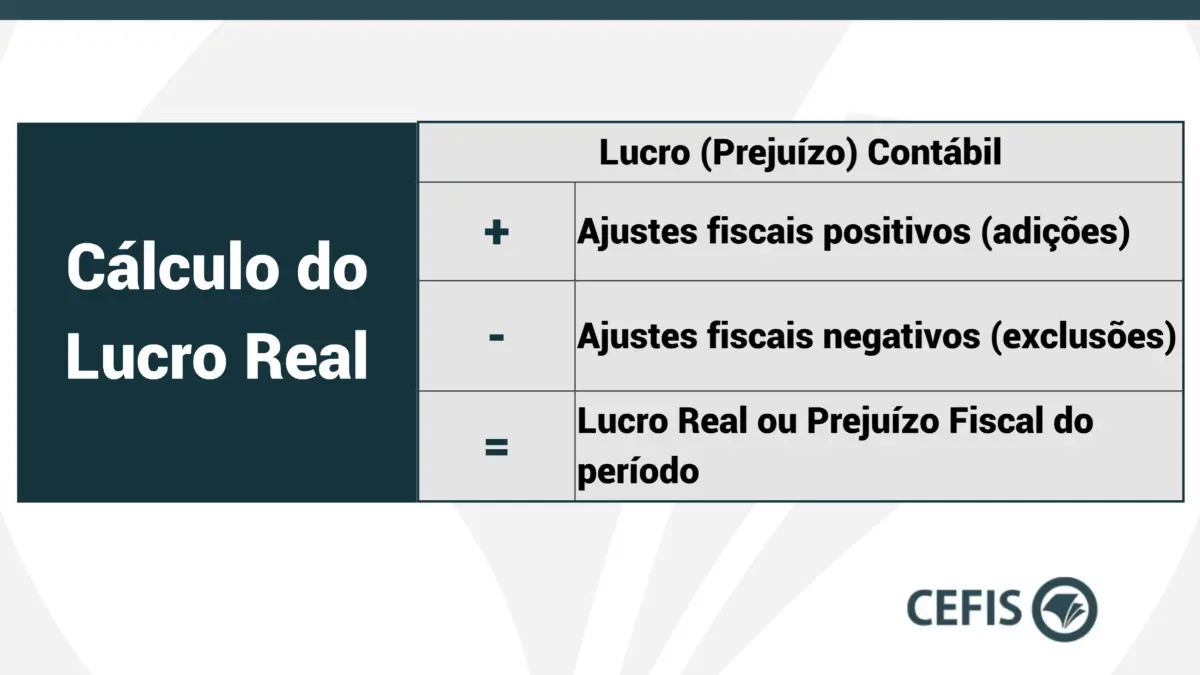
O IRPJ (Imposto de Renda da Pessoa Jurídica) é o imposto federal que incide sobre o lucro das empresas. A alíquota geral é de 15% sobre o lucro, mais um adicional de 10% sobre a parte do lucro que passar de R$ 20 mil por mês (R$ 60 mil por trimestre ou R$ 240 mil por ano). O que muda de uma empresa para outra é como o lucro é calculado: no Simples Nacional o IRPJ está embutido no DAS; no Lucro Presumido ele incide sobre uma margem presumida do faturamento; no Lucro Real, sobre o lucro contábil ajustado. Este guia mostra como o IRPJ é calculado em cada regime, com exemplos, prazos e cuidados.
IRPJ em cada regime
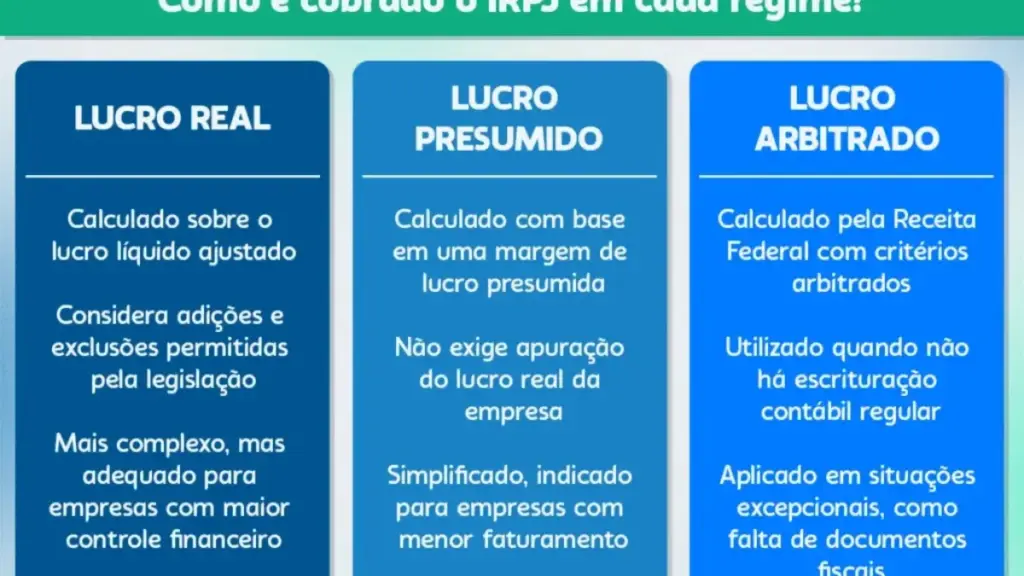
| Regime | Como o IRPJ é calculado |
|---|---|
| MEI | Não há IRPJ separado; o DAS fixo do MEI não inclui IRPJ como tributo autônomo |
| Simples Nacional | Incluído no DAS, como parte da alíquota efetiva do anexo |
| Lucro Presumido | 15% (+10% de adicional) sobre uma base presumida, que é um percentual da receita |
| Lucro Real | 15% (+10% de adicional) sobre o lucro contábil com ajustes legais |
Compare MEI, Simples Nacional e Lucro Presumido com os números do seu negócio. Usar: Comparador de Regime Tributário.
Lucro Presumido: as bases de presunção
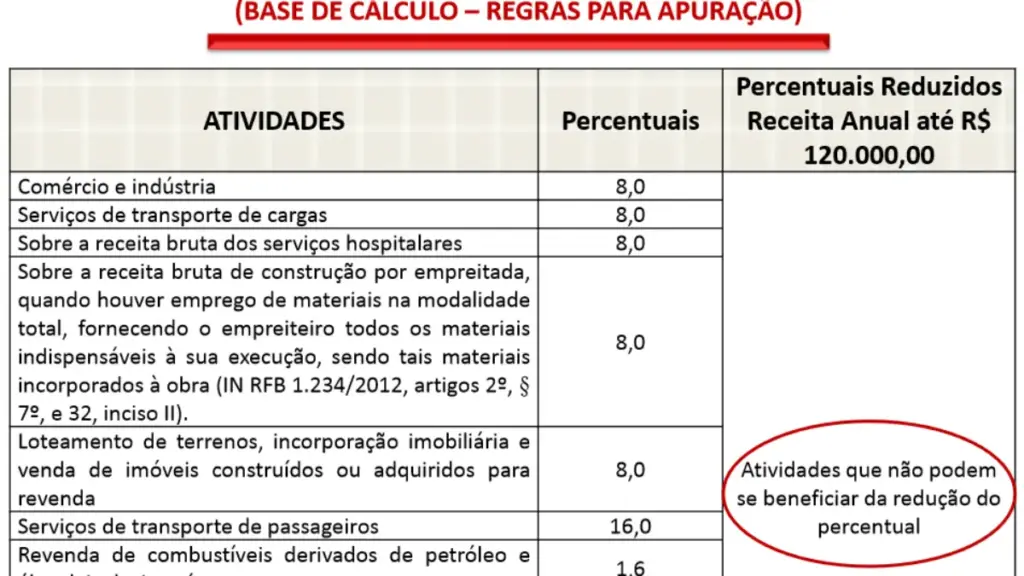
| Atividade (exemplos) | Percentual de presunção do IRPJ |
|---|---|
| Comércio e indústria | 8% da receita |
| Transporte de cargas | 8% da receita |
| Transporte de passageiros | 16% da receita |
| Serviços em geral (inclusive profissionais) | 32% da receita |
| Revenda de combustíveis | 1,6% da receita |
Há regras específicas para algumas atividades; confirme o percentual da sua com o contador.
Exemplo no Lucro Presumido
Base presumida: 32% × 300.000 = R$ 96.000. IRPJ: 15% × 96.000 = R$ 14.400. Adicional: 10% × (96.000 − 60.000) = R$ 3.600. Total do trimestre: R$ 18.000, ou 6% da receita.
Exemplo no Lucro Real
IRPJ: 15% × 45.000 = R$ 6.750. Não há adicional, porque o lucro do trimestre não passou de R$ 60.000. Se a empresa tivesse prejuízo, não haveria IRPJ no período.
Prazos e formas de pagamento
- Presumido e Real trimestral: apuração por trimestre; o imposto pode ser pago em quota única no mês seguinte ao fim do trimestre ou em até três quotas mensais, com acréscimo de juros nas quotas seguintes.
- Real anual: pagamentos mensais por estimativa e ajuste no fim do ano.
- Simples: pago no DAS mensal.
Programe esses pagamentos no fluxo de caixa: no Presumido, o IRPJ e a CSLL se concentram nos meses de abril, julho, outubro e janeiro. Veja fluxo de caixa projetado.
IRPJ não é o IR dos sócios
O IRPJ é da empresa. O que o sócio recebe como pró-labore entra na declaração dele, com retenção na fonte conforme a tabela. Lucros distribuídos têm regras próprias, que mudaram a partir de 2026 com a Lei 15.270/2025: retenção de 10% sobre dividendos acima de R$ 50 mil por mês de uma mesma empresa a uma mesma pessoa física. Veja pró-labore.
Como reduzir o IRPJ legalmente
- Escolher o regime certo com simulação anual. Veja Lucro Real.
- No Lucro Real, registrar e comprovar todas as despesas dedutíveis.
- Usar incentivos fiscais legais aplicáveis à atividade, quando existirem.
- Manter a contabilidade em dia para não pagar por estimativas maiores que o necessário.
Erros comuns
- Usar o percentual de presunção errado para a atividade.
- Esquecer o adicional de 10% quando o lucro cresce.
- Não reservar caixa para os trimestres.
- Confundir IRPJ com o imposto de renda dos sócios.
Provisão mensal do IRPJ no Presumido
Base presumida: 8% × 150.000 = R$ 12.000 por mês, ou R$ 36.000 no trimestre. IRPJ: 15% × 36.000 = R$ 5.400 no trimestre, sem adicional (base abaixo de R$ 60.000). Provisão mensal: R$ 1.800, ou 1,2% da receita.
Se a receita crescer e a base trimestral passar de R$ 60.000, o adicional de 10% entra sobre o excedente. Recalcule a provisão quando as vendas mudarem muito.
Lucro distribuído e IRPJ
Depois de pagar o IRPJ e a CSLL, o lucro pode ser distribuído aos sócios conforme a contabilidade e o contrato social. A partir de 2026, distribuições acima de R$ 50 mil por mês de uma mesma empresa a uma mesma pessoa física sofrem retenção de 10% de IR, pela Lei 15.270/2025. Planeje a distribuição com o contador.
Checklist do IRPJ
- Percentual de presunção correto para cada atividade.
- Adicional calculado quando a base trimestral passar de R$ 60 mil.
- Retenções na fonte compensadas.
- Provisão mensal no fluxo de caixa.
- Simulação anual de regime com o contador.
Resumo
O IRPJ incide sobre o lucro: 15% mais 10% de adicional acima de R$ 20 mil por mês. No Simples está no DAS; no Presumido, sobre a base presumida; no Real, sobre o lucro ajustado. Provisione todo mês e simule o regime anualmente.
Perguntas frequentes
Retenções de IRPJ na fonte podem ser descontadas?
Sim, o IRPJ retido por clientes é compensado no imposto devido do período.
Como provisionar o IRPJ?
Calcule a base presumida ou o lucro do mês, aplique a alíquota e separe o valor até o pagamento do trimestre.
Qual a alíquota do IRPJ?
15% sobre o lucro, mais 10% sobre a parcela que exceder R$ 20 mil por mês.
MEI paga IRPJ?
Não como tributo separado; o MEI paga o DAS fixo.
Empresa do Simples paga IRPJ?
Sim, mas dentro do DAS, como parte da alíquota efetiva.
Quando pagar o IRPJ no Lucro Presumido?
Após cada trimestre, em quota única ou em até três quotas mensais.
O que é o adicional do IRPJ?
É uma alíquota de 10% sobre a parcela do lucro que passa de R$ 20 mil por mês.
IRPJ e CSLL são a mesma coisa?
Não. São tributos diferentes sobre o lucro, com bases e alíquotas próprias.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: