Mariana Costa
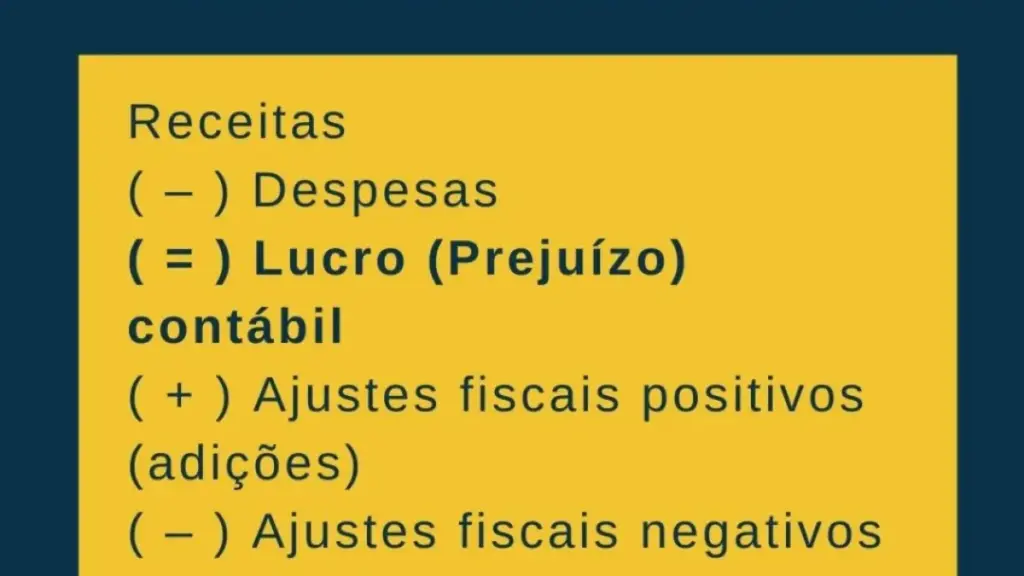
Lucro Real é o regime tributário em que o Imposto de Renda (IRPJ) e a Contribuição Social (CSLL) são calculados sobre o lucro efetivamente apurado pela contabilidade, com ajustes previstos na lei. Ao contrário do Lucro Presumido, que usa uma margem de lucro presumida sobre o faturamento, no Lucro Real a empresa paga sobre o lucro de verdade: se der prejuízo, não paga IRPJ e CSLL naquele período. Ele é obrigatório para algumas empresas, como as com receita acima do limite legal e as de certos setores, e opcional para as demais. Este guia explica quando o Lucro Real compensa, como funcionam os tributos e o que ele exige da empresa.
Quem é obrigado
- Empresas com receita bruta acima do limite legal anual (atualmente R$ 78 milhões).
- Bancos, financeiras, seguradoras e atividades assemelhadas.
- Empresas com lucros vindos do exterior.
- Outras situações previstas na legislação, como determinados benefícios fiscais.
As demais podem optar pelo Lucro Real, pelo Lucro Presumido ou, se cumprirem os requisitos, pelo Simples Nacional. Veja Simples Nacional e Lucro Presumido.
Compare MEI, Simples Nacional e Lucro Presumido com os números do seu negócio. Usar: Comparador de Regime Tributário.
Como os tributos funcionam no Lucro Real
| Tributo | Base e alíquota (regra geral) |
|---|---|
| IRPJ | 15% sobre o lucro real + adicional de 10% sobre a parcela que exceder R$ 20 mil por mês |
| CSLL | 9% sobre o lucro ajustado, para a maioria das empresas |
| PIS e Cofins | Regime não cumulativo: 1,65% e 7,6% sobre a receita, com créditos sobre insumos e outros itens |
| ICMS, ISS e IPI | Conforme a atividade, como nos demais regimes |
A reforma tributária vai substituir PIS e Cofins pela CBS em etapas a partir de 2026-2027. Veja reforma tributária.
Quando o Lucro Real costuma compensar
- Margem de lucro baixa: se a margem real é menor que a margem presumida, pagar sobre o lucro real sai mais barato.
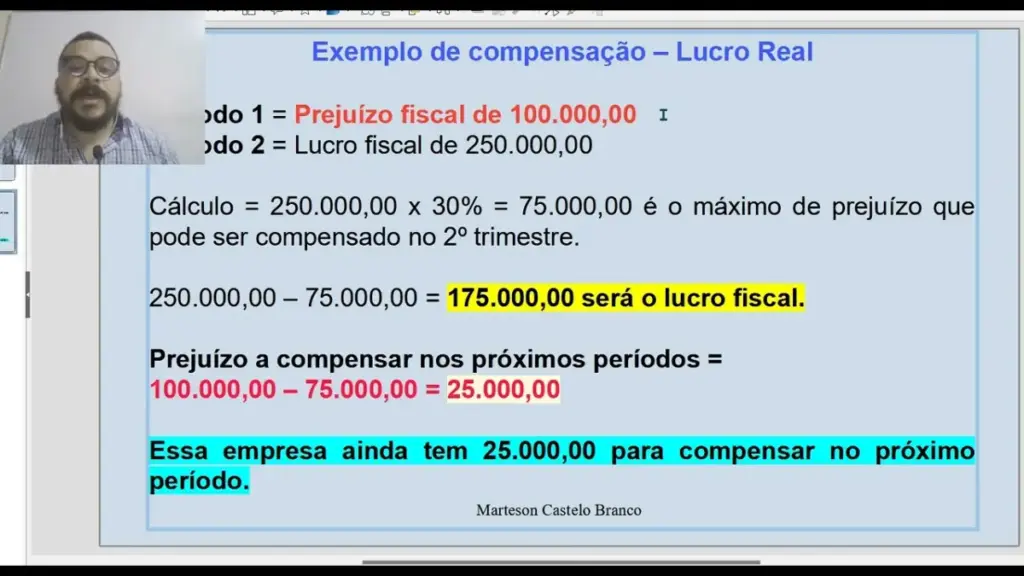
- Prejuízo ou anos instáveis: sem lucro, não há IRPJ e CSLL; prejuízos podem ser compensados nos anos seguintes, com limite de 30% do lucro de cada período.
- Muitos créditos de PIS e Cofins: indústrias e comércios com grandes compras de insumos tributados podem reduzir bastante esses tributos.
Comércio com receita de R$ 6 milhões por ano e lucro contábil de R$ 180 mil (3%). No Presumido, IRPJ e CSLL incidem sobre bases presumidas de 8% e 12% da receita: R$ 480 mil e R$ 720 mil, gerando cerca de R$ 96 mil de IRPJ (com adicional) e R$ 64,8 mil de CSLL. No Real, sobre R$ 180 mil de lucro: cerca de R$ 27 mil de IRPJ (sem adicional, porque o lucro anual fica abaixo de R$ 240 mil) e R$ 16,2 mil de CSLL. A diferença em IRPJ e CSLL é grande, mas o PIS e a Cofins não cumulativos podem ser maiores ou menores conforme os créditos. Só a simulação completa decide.
Apuração trimestral ou anual
- Trimestral: o lucro é apurado a cada trimestre, com pagamento definitivo.
- Anual com estimativas mensais: a empresa recolhe estimativas mensais e ajusta no fim do ano; pode suspender ou reduzir pagamentos com balancetes que mostrem lucro menor.
O que o Lucro Real exige
- Contabilidade completa e em dia, com escrituração digital.
- Controle rigoroso de custos, despesas e documentos comprobatórios.
- Apuração detalhada de créditos de PIS e Cofins.
- Mais obrigações acessórias e, portanto, honorários contábeis maiores. Veja quanto custa um contador.
Como decidir
- Projete receita, custos e margem do próximo ano.
- Simule os três regimes com o contador, incluindo PIS, Cofins, ICMS e ISS.
- Considere o custo da contabilidade e o esforço de controle.
- Lembre que a opção é feita no início do ano e vale para o ano todo.
Lucro Real anual ou trimestral
| Trimestral | Anual | |
|---|---|---|
| Apuração | A cada trimestre, de forma definitiva | Estimativas mensais e ajuste no fim do ano |
| Prejuízo | Compensação nos trimestres seguintes, com limites | Lucro e prejuízo dos meses se compensam no ano |
| Balancetes | Trimestrais | Permitem suspender ou reduzir estimativas |
Empresas com resultado sazonal, que têm lucro em alguns meses e prejuízo em outros, costumam se beneficiar da apuração anual. A escolha é feita no início do ano.
Exigências de controle
O Lucro Real exige contabilidade completa e organizada, com documentos de todas as despesas. Quanto melhor o controle, mais despesas dedutíveis são aproveitadas. Veja controle financeiro empresarial.
Resumo
No Lucro Real, IRPJ e CSLL incidem sobre o lucro efetivo, e PIS e Cofins seguem o regime não cumulativo com créditos. Ele favorece empresas com margens baixas ou prejuízo, mas exige contabilidade completa. Simule todos os anos antes de escolher.
Perguntas frequentes
Lucro Real anual ou trimestral, qual escolher?
O anual costuma favorecer empresas com resultados que oscilam ao longo do ano.
O que é Lucro Real?
É o regime em que IRPJ e CSLL são calculados sobre o lucro efetivo apurado pela contabilidade, com ajustes legais.
Quem é obrigado ao Lucro Real?
Empresas acima do limite de receita legal, instituições financeiras e outras situações previstas em lei.
Lucro Real ou Presumido: qual é melhor?
Depende da margem real, dos créditos de PIS/Cofins e dos custos de controle. Só a simulação decide.
Empresa com prejuízo paga imposto no Lucro Real?
Não paga IRPJ e CSLL sobre um lucro que não existe, mas continua pagando tributos sobre a receita, como PIS e Cofins.
O que é compensação de prejuízo fiscal?
É usar prejuízos anteriores para reduzir o lucro tributável futuro, com limite de 30% por período.
Pequena empresa pode optar pelo Lucro Real?
Sim. Em alguns casos de margem baixa, ele pode ser vantajoso, apesar da contabilidade mais exigente.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: