Mariana Costa
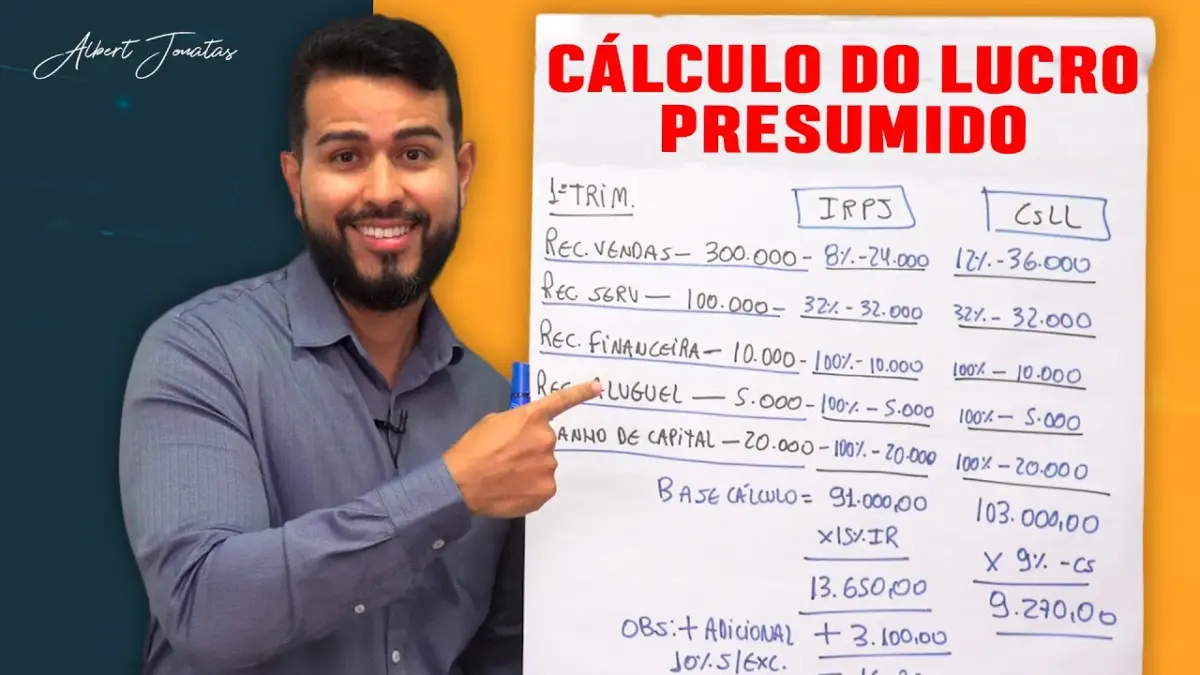
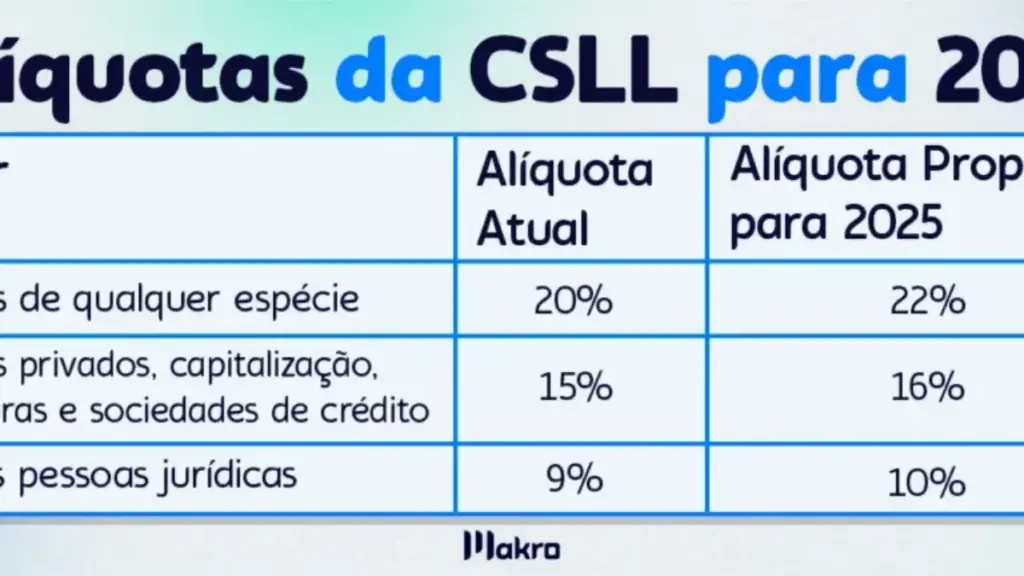
A CSLL (Contribuição Social sobre o Lucro Líquido) é um tributo federal que incide sobre o lucro das empresas, ao lado do IRPJ, e financia a seguridade social. A alíquota geral é de 9%, com alíquotas maiores para instituições financeiras e seguradoras. Assim como no IRPJ, a forma de cálculo depende do regime: no Simples Nacional ela está dentro do DAS; no Lucro Presumido incide sobre uma base presumida da receita (12% para comércio e indústria e 32% para a maioria dos serviços); e no Lucro Real, sobre o lucro contábil ajustado. Este guia explica o cálculo em cada caso, com exemplos e a diferença em relação ao IRPJ.
CSLL em cada regime
| Regime | Como funciona |
|---|---|
| MEI | Não há CSLL separada; o MEI paga o DAS fixo |
| Simples Nacional | Embutida no DAS |
| Lucro Presumido | 9% sobre a base presumida da receita |
| Lucro Real | 9% sobre o lucro ajustado (base de cálculo da CSLL) |
Compare MEI, Simples Nacional e Lucro Presumido com os números do seu negócio. Usar: Comparador de Regime Tributário.
Bases de presunção da CSLL
| Atividade | Presunção da CSLL | Presunção do IRPJ (comparação) |
|---|---|---|
| Comércio e indústria | 12% | 8% |
| Serviços em geral | 32% | 32% |
| Transporte | 12% | 8% (cargas) ou 16% (passageiros) |
Repare que, no comércio, a base da CSLL é maior que a do IRPJ. Há regras específicas para algumas atividades; confirme com o contador.
Exemplo no Lucro Presumido
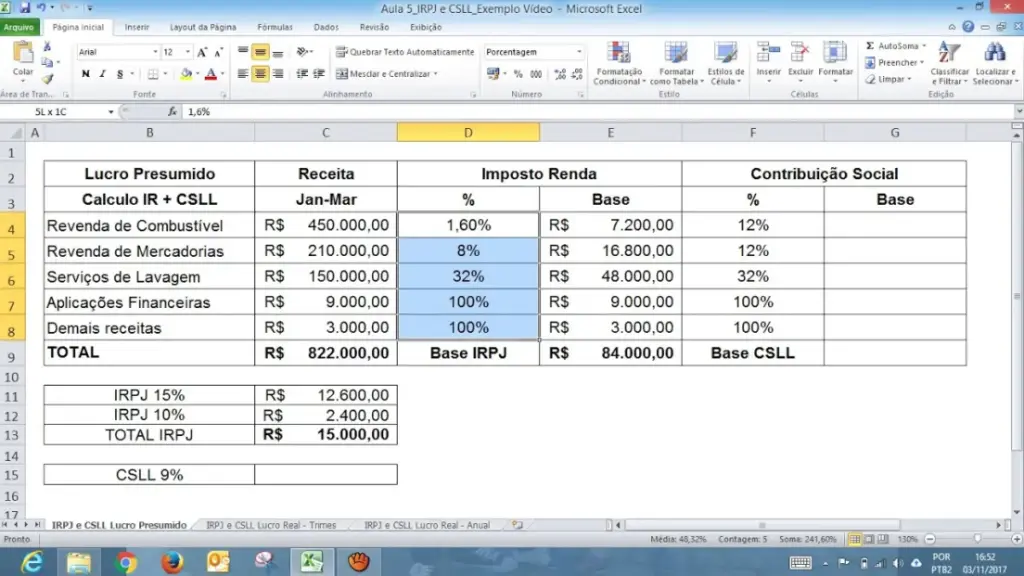
Base da CSLL: 12% × 500.000 = R$ 60.000. CSLL: 9% × 60.000 = R$ 5.400 no trimestre, ou 1,08% da receita. Para comparação, o IRPJ do mesmo trimestre: base de 8% (R$ 40.000) × 15% = R$ 6.000, sem adicional.
Base: 32% × 200.000 = R$ 64.000. CSLL: 9% × 64.000 = R$ 5.760, ou 2,88% da receita.
Exemplo no Lucro Real
CSLL: 9% × 80.000 = R$ 7.200. Com prejuízo no período, não há CSLL a pagar, e a base negativa pode ser compensada nos períodos seguintes, com limite de 30%.
CSLL x IRPJ
- Ambos incidem sobre o lucro, mas a CSLL não tem adicional.
- As bases de presunção podem ser diferentes, como no comércio.
- Os prazos de pagamento costumam ser os mesmos: trimestral ou por estimativa mensal. Veja IRPJ.
Retenção de CSLL na fonte
Em alguns serviços prestados entre empresas, como limpeza, segurança, manutenção e serviços profissionais, a empresa que contrata retém CSLL junto com PIS e Cofins na nota fiscal, nas situações e com as alíquotas previstas em lei. Quem presta o serviço desconta esses valores do tributo devido. Empresas do Simples, em geral, não sofrem essa retenção. Verifique cada caso com o contador. Veja PIS e Cofins.
Planejando o caixa
No Presumido, CSLL e IRPJ são pagos depois de cada trimestre. Reserve mensalmente a parte proporcional para não ser surpreendido. No comércio do exemplo, separar cerca de 2,3% da receita de cada mês cobre IRPJ e CSLL do trimestre. Veja reserva de caixa.
Erros comuns
- Usar a base de presunção do IRPJ para calcular a CSLL no comércio.
- Esquecer de compensar retenções sofridas na fonte.
- Não reservar caixa para os trimestres.
Planilha de provisão de IRPJ e CSLL no Presumido
Como os dois tributos são pagos após o trimestre, a melhor prática é provisionar todo mês. Um exemplo para uma empresa de serviços:
| Mês | Receita | CSLL (2,88%) | IRPJ (4,8% + adicional se houver) | Provisão do mês |
|---|---|---|---|---|
| Julho | R$ 60.000 | R$ 1.728 | R$ 2.880 | R$ 4.608 |
| Agosto | R$ 70.000 | R$ 2.016 | R$ 3.360 | R$ 5.376 |
| Setembro | R$ 65.000 | R$ 1.872 | R$ 3.120 | R$ 4.992 |
| Trimestre | R$ 195.000 | R$ 5.616 | R$ 9.360 | R$ 14.976 |
No trimestre, a base presumida do IRPJ é 32% × 195.000 = R$ 62.400, acima de R$ 60.000: há adicional de 10% sobre R$ 2.400, ou seja, mais R$ 240. Total do IRPJ: R$ 9.600. Por isso a provisão deve ser revisada no fim do trimestre.
Onde guardar a provisão
Separe o valor em uma aplicação com liquidez diária, longe da conta usada no dia a dia. Assim, o dinheiro do imposto não é usado para outras despesas e ainda rende até a data do pagamento. Veja reserva de caixa e taxa Selic.
Resumo
A CSLL é um tributo sobre o lucro com alíquota geral de 9%, sem adicional. No Simples está dentro do DAS; no Presumido incide sobre 12% da receita no comércio e indústria e 32% nos serviços; no Real, sobre o lucro ajustado. Provisione o valor todo mês, confira as bases de presunção da sua atividade e compense as retenções sofridas na fonte para não pagar a mais.
CSLL e prejuízo
No Lucro Real, se a empresa tiver prejuízo no período, não há CSLL a pagar, e a base negativa pode ser compensada em períodos seguintes, dentro dos limites legais. No Presumido, a CSLL é devida mesmo com prejuízo, porque a base é um percentual da receita.
Perguntas frequentes
Empresa com prejuízo paga CSLL?
No Lucro Real, não; no Presumido, sim, porque a base é presumida sobre a receita.
Como provisionar a CSLL?
Calcule mensalmente o percentual sobre a receita e separe o valor até o pagamento do trimestre.
A CSLL pode ser parcelada?
No Presumido e no Real trimestral, pode ser paga em quota única ou em até três quotas, como o IRPJ.
Qual a alíquota da CSLL?
9% para a maioria das empresas, com alíquotas maiores para instituições financeiras e seguradoras.
Como calcular a CSLL no Lucro Presumido?
Aplique 9% sobre a base presumida: 12% da receita no comércio e indústria e 32% nos serviços em geral.
A CSLL tem adicional como o IRPJ?
Não. O adicional de 10% existe só no IRPJ, sobre a parcela do lucro acima do limite legal. A CSLL é calculada por uma alíquota única, conforme a atividade da empresa.
Empresa do Simples paga CSLL?
Sim, mas não em guia separada. A CSLL já está incluída no DAS, junto com os demais tributos do regime, conforme o anexo e a faixa de faturamento.
O que é retenção de CSLL na fonte?
É a retenção feita pelo contratante em certos serviços entre empresas, descontada depois do tributo devido.
Quando pagar a CSLL?
Após cada trimestre no Presumido e no Real trimestral, ou por estimativa mensal no Real anual.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: