Mariana Costa
Centro de custo é uma área, setor, unidade ou atividade da empresa para a qual os gastos são agrupados separadamente, como «cozinha», «loja física», «delivery», «loja virtual» ou «oficina». Em vez de ver apenas o total de despesas do mês, você enxerga quanto cada parte do negócio consome e, quando possível, quanto ela gera de receita. Para pequenos negócios, criar três a seis centros de custo bem definidos já ajuda a responder perguntas como «o delivery dá lucro?» ou «a segunda loja se paga?». Este guia mostra como definir, lançar e analisar centros de custo sem complicar o controle.
Centro de custo x categoria de despesa
| Categoria | Centro de custo | |
|---|---|---|
| Responde | Com o quê gastamos? | Onde (em que área) gastamos? |
| Exemplos | Aluguel, salários, energia, embalagens | Loja, delivery, produção, administrativo |
| Uso | DRE geral | Resultado por área ou unidade |
Os dois se combinam: cada lançamento tem uma categoria (embalagens) e um centro de custo (delivery).
Exemplos de centros de custo por tipo de negócio
- Restaurante: salão, delivery próprio, aplicativos, eventos, administrativo.
- Comércio com loja física e online: loja física, loja virtual, marketplace, administrativo.
- Prestador de serviços: cada tipo de serviço ou cada contrato grande, mais o administrativo.
- Empresa com duas unidades: unidade 1, unidade 2, central (compras, financeiro).
Como implantar em 5 passos
- Defina as perguntas: o que você quer saber? Se o delivery compensa, o delivery vira centro de custo.
- Crie poucos centros: de três a seis no começo, com nomes claros.
- Classifique cada gasto direto: embalagem de delivery vai para delivery; comissão do aplicativo vai para aplicativos.
- Decida como dividir os gastos compartilhados: aluguel, energia e gestão usam critérios de rateio. Veja rateio de custos.
- Feche o mês por centro: receitas, custos diretos, margem e parte dos custos compartilhados.
Exemplo: o delivery dá lucro?
Delivery: receita R$ 18.000; insumos R$ 6.300; embalagens R$ 1.100; comissões e taxas R$ 3.200; motoboy R$ 2.400. Margem direta: 18.000 − 13.000 = R$ 5.000.
Salão: receita R$ 42.000; insumos R$ 14.700; garçons R$ 7.800; taxas de cartão R$ 1.300. Margem direta: R$ 18.200.
Custos compartilhados (aluguel, cozinha, gestão): R$ 15.000, rateados pelo faturamento: delivery 30% (R$ 4.500) e salão 70% (R$ 10.500). Resultado: delivery R$ 500 e salão R$ 7.700.
O delivery cobre seus custos diretos com folga, mas quase não contribui para o lucro depois do rateio. Isso não significa fechar o delivery: ele ajuda a pagar a cozinha e o aluguel que existiriam de qualquer forma. A decisão certa é melhorar a margem dele: preço próprio nos aplicativos, embalagens mais baratas, pedidos diretos. Veja taxas de marketplace e margem de contribuição.
Cuidados com o rateio
O rateio é uma estimativa: critérios diferentes mudam o resultado de cada centro. Para decisões de curto prazo (manter ou cortar uma área), olhe primeiro a margem direta; para preço e planejamento de longo prazo, olhe o resultado depois do rateio. Explique sempre o critério usado.
Como lançar no dia a dia
- Adicione uma coluna «centro de custo» na planilha de lançamentos ou use o campo correspondente no sistema.
- Peça que cada compra venha identificada (nota, pedido ou comentário).
- Separe as vendas por canal desde o caixa ou o PDV.
- Revise no fechamento os lançamentos sem centro definido.
Veja controle financeiro empresarial.
Não tente medir tudo. Se a dúvida é a loja virtual, crie apenas «loja física», «loja virtual» e «administrativo». Quando o hábito estiver criado, refine.
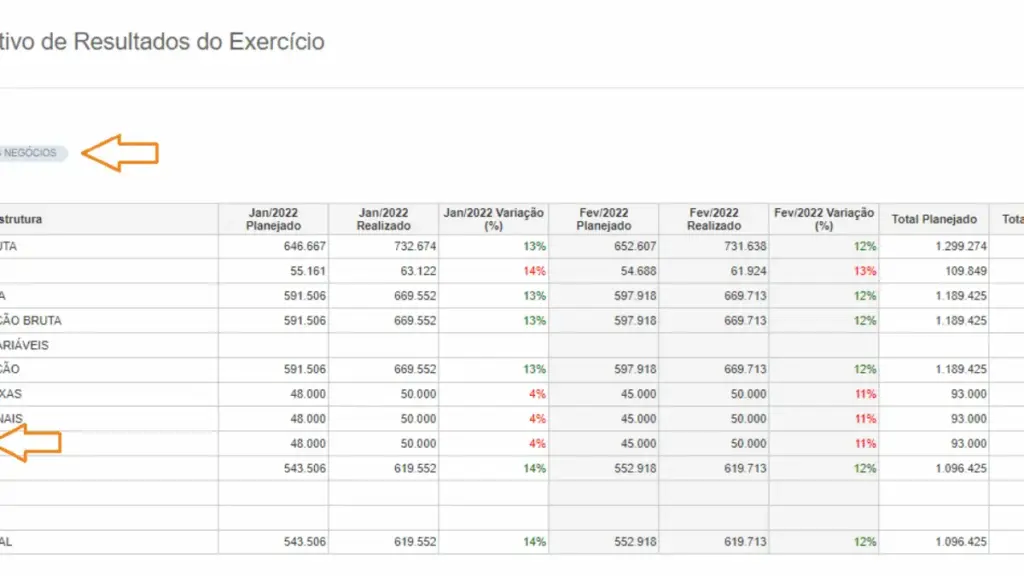
Exemplo de relatório mensal
| Centro de custo | Receita | Custos diretos | Rateio de fixos | Resultado |
|---|---|---|---|---|
| Loja física | R$ 45.000 | R$ 27.000 | R$ 10.000 | R$ 8.000 |
| Loja online | R$ 20.000 | R$ 13.500 | R$ 4.000 | R$ 2.500 |
| Atacado | R$ 15.000 | R$ 12.000 | R$ 3.000 | R$ 0 |
O relatório mostra que o atacado só empata. Antes de cortá-lo, verifique a margem de contribuição: sem o rateio, ele gera R$ 3.000 para ajudar a pagar os custos fixos. Encerrar o atacado não eliminaria esses R$ 3.000 de fixos, que passariam para os outros centros. Veja margem de contribuição.
Critérios de rateio mais usados
- Área ocupada, para aluguel e condomínio.
- Número de funcionários, para despesas administrativas.
- Faturamento, para despesas gerais.
- Horas trabalhadas, para serviços.
Escolha critérios simples e mantenha-os estáveis para comparar os meses.
Resumo
Centros de custo mostram onde o dinheiro entra e sai dentro da empresa. Comece com poucos centros, classifique cada lançamento no dia a dia, use critérios de rateio simples e estáveis e analise a margem de contribuição antes de decidir cortar uma área. O objetivo não é burocracia, mas decisões melhores sobre preços, investimentos e despesas.
Perguntas frequentes
Devo encerrar um centro de custo com resultado negativo?
Antes, analise a margem de contribuição; ele pode estar ajudando a pagar custos fixos.
O que é centro de custo?
É uma área ou atividade da empresa para a qual os gastos são agrupados separadamente, para analisar seu resultado.
Quantos centros de custo uma pequena empresa deve ter?
De três a seis costumam bastar no começo.
Qual a diferença entre centro de custo e plano de contas?
O plano de contas diz com o que se gastou; o centro de custo diz em que área.
Como dividir o aluguel entre centros de custo?
Por um critério de rateio, como área ocupada, faturamento ou horas de uso.
Centro de custo serve para o MEI?
Pode servir para separar canais de venda, como loja e internet, mesmo em uma planilha simples.
Centro de custo pode gerar receita?
Sim. Quando um centro tem receitas próprias, ele também é chamado de centro de resultado.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: