Mariana Costa
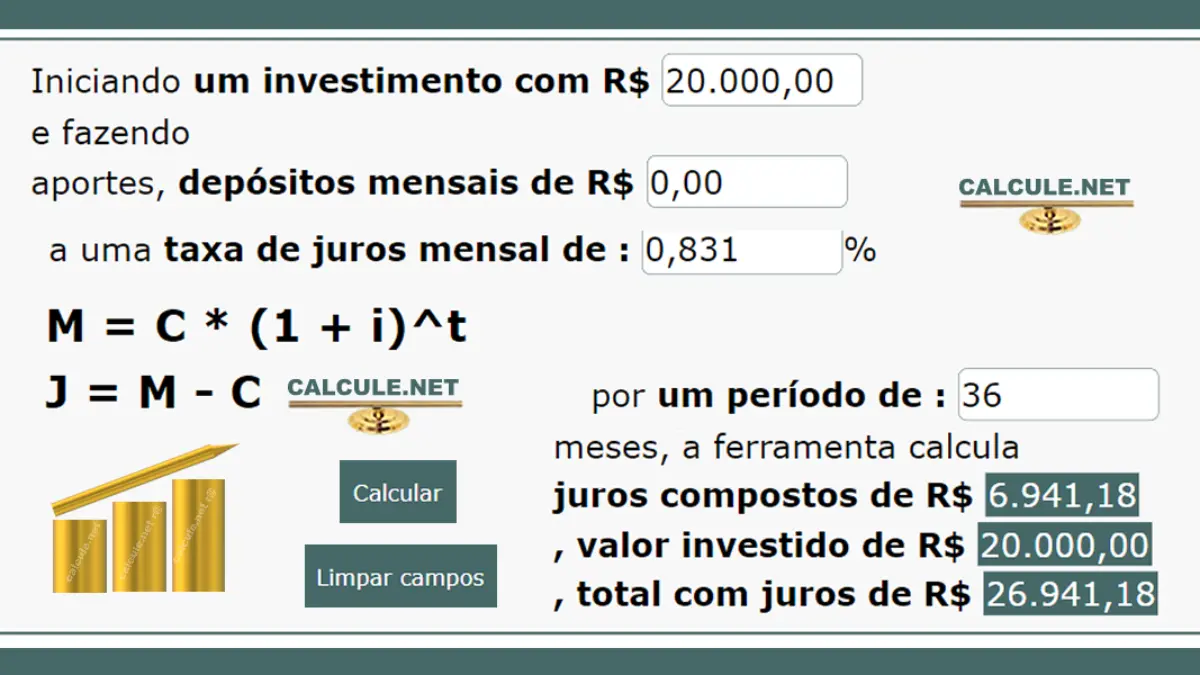
Juros compostos são juros calculados sobre o valor inicial mais os juros já acumulados nos períodos anteriores: os juros rendem juros. A fórmula é M = C × (1 + i)n, em que M é o montante final, C o capital, i a taxa por período e n o número de períodos. Para um pequeno negócio, entender juros compostos é decisivo dos dois lados: eles fazem a reserva de caixa crescer quando aplicada, e fazem uma dívida no cheque especial ou no rotativo do cartão explodir em poucos meses. Este guia mostra a fórmula com exemplos, como converter taxas e onde os juros compostos aparecem no dia a dia da empresa.
A fórmula e como usar
M = C × (1 + i)n
R$ 10.000 aplicados a 1% ao mês durante 12 meses: 10.000 × 1,0112 = 10.000 × 1,1268 = R$ 11.268. Os juros foram de R$ 1.268, e não R$ 1.200 como seria com juros simples. A diferença de R$ 68 é o efeito dos juros sobre juros.
A taxa e o período precisam estar na mesma unidade: taxa mensal com número de meses, taxa anual com número de anos.
Juros simples x compostos
| Meses | Juros simples (1% a.m.) | Juros compostos (1% a.m.) |
|---|---|---|
| 6 | R$ 10.600 | R$ 10.615 |
| 12 | R$ 11.200 | R$ 11.268 |
| 24 | R$ 12.400 | R$ 12.697 |
| 60 | R$ 16.000 | R$ 18.167 |
No curto prazo a diferença é pequena; no longo prazo, enorme. Veja a comparação completa em juros simples.
Converter taxa mensal em anual (e vice-versa)
taxa anual = (1 + taxa mensal)12 − 1
2% ao mês equivalem a 1,0212 − 1 = 26,8% ao ano, e não 24%. No caminho contrário, 12% ao ano equivalem a 1,121/12 − 1 = 0,95% ao mês.
Esse cálculo evita um erro comum: comparar um empréstimo com taxa mensal e uma aplicação com taxa anual como se fossem a mesma coisa.
Quando os juros compostos jogam contra a empresa
Linhas de crédito caras, como cheque especial e rotativo do cartão, cobram juros compostos com taxas mensais altas. O saldo cresce rápido se não for pago.
Uma dívida de R$ 5.000 a 8% ao mês, sem nenhum pagamento, vira 5.000 × 1,086 = R$ 7.934 em seis meses e 5.000 × 1,0812 = R$ 12.591 em um ano. Por isso, trocar dívida cara por uma linha mais barata costuma ser uma das decisões financeiras mais importantes. Veja empréstimo para MEI e Pronampe.
Quando os juros compostos ajudam
- Reserva de caixa aplicada: o dinheiro guardado para emergências rende sobre o próprio rendimento. Veja reserva de caixa.
- Desconto para pagamento à vista: pagar fornecedores à vista com desconto pode equivaler a uma taxa de retorno alta.
- Reinvestir o lucro: lucro reinvestido em algo que dá retorno gera mais lucro no período seguinte.
Quanto vale o desconto à vista
Um fornecedor oferece 3% de desconto para pagar hoje em vez de em 30 dias. Pagar à vista equivale a ganhar 3% ao mês, ou 1,0312 − 1 = 42,6% ao ano. Se você tem o dinheiro parado rendendo bem menos que isso, o desconto vale muito a pena, desde que não falte caixa para o resto do mês.
Calculando o número de meses
Às vezes a pergunta é «em quanto tempo o dinheiro dobra?». Uma regra prática é a regra dos 72: divida 72 pela taxa em porcentagem. A 1% ao mês, o dinheiro dobra em cerca de 72 meses; a 6% ao ano, em cerca de 12 anos. É uma aproximação útil para conversas rápidas.
Onde usar no planejamento
- Comparar o custo total de um financiamento com pagamento à vista.
- Avaliar investimentos com VPL e TIR, que usam a mesma lógica.
- Calcular quanto guardar por mês para comprar um equipamento no futuro.
- Entender o efeito da taxa Selic nos juros do mercado.
Quanto guardar por mês para um objetivo
Os juros compostos também respondem à pergunta inversa: quanto aplicar todo mês para ter um valor no futuro, como a troca de um equipamento ou a reforma da loja.
aporte = Meta × i ÷ [(1 + i)n − 1]
Para juntar R$ 20.000 em 24 meses com rendimento de 0,9% ao mês: 20.000 × 0,009 ÷ (1,00924 − 1) = 180 ÷ 0,2400 = R$ 750 por mês. Sem rendimento, seriam R$ 833 por mês: os juros pagam a diferença.
Esse planejamento evita recorrer a empréstimo caro quando o equipamento quebrar. Combine com a depreciação, que mostra quanto separar para repor cada bem.
Parcelas de um financiamento
A parcela fixa de um empréstimo (tabela Price) também vem dos juros compostos: PMT = C × i ÷ [1 − (1 + i)−n]. Um empréstimo de R$ 15.000 a 2,5% ao mês em 24 parcelas tem parcela de cerca de R$ 839, e o total pago chega a aproximadamente R$ 20.130. Saber fazer essa conta permite conferir se a parcela oferecida pelo banco está correta e comparar propostas pelo custo total, não apenas pelo valor da parcela.
Perguntas frequentes
Como calcular a parcela de um empréstimo?
Use PMT = C × i ÷ [1 − (1 + i)−n], com a taxa mensal e o número de parcelas.
Juros compostos valem para aplicações?
Sim. Aplicações de renda fixa rendem com juros compostos, o que faz a reserva crescer mais rápido com o tempo.
O que são juros compostos?
São juros calculados sobre o capital mais os juros acumulados: a cada período, a base de cálculo aumenta.
Qual a fórmula dos juros compostos?
M = C × (1 + i)n, com a taxa i e o número de períodos n na mesma unidade de tempo.
Como transformar taxa mensal em anual?
Use (1 + taxa mensal)12 − 1. Multiplicar a taxa mensal por 12 subestima o custo real.
Os bancos cobram juros simples ou compostos?
Na maioria dos empréstimos, financiamentos e cartões, juros compostos.
O que é a regra dos 72?
Uma aproximação: 72 dividido pela taxa em porcentagem dá o número de períodos para o dinheiro dobrar.
Vale a pena pagar à vista com desconto?
Se o desconto equivalente ao ano for maior que o rendimento do seu dinheiro parado e não faltar caixa, geralmente sim.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: