Mariana Costa
O MEI como empresa não paga imposto de renda à parte: o DAS mensal e a declaração anual do MEI (DASN-SIMEI) cobrem as obrigações da empresa. Mas a pessoa física dona do MEI pode precisar declarar e até pagar imposto de renda, dependendo de quanto recebeu do negócio e de outras rendas. A chave é separar o lucro isento do lucro tributável. Veja a conta.
Duas declarações diferentes
| Declaração | Quem faz | Prazo |
|---|---|---|
| DASN-SIMEI | A empresa (MEI), informando o faturamento do ano | Até 31 de maio |
| Declaração de IR da pessoa física | O dono, se se enquadrar nas regras de obrigatoriedade do ano | Prazo anual definido pela Receita |
Compare MEI, Simples Nacional e Lucro Presumido com os números do seu negócio. Usar: Comparador de Regime Tributário.
Lucro isento e lucro tributável
Parte do lucro do MEI é isenta de IR para a pessoa física. Essa parte é calculada aplicando um percentual de presunção sobre o faturamento:
| Atividade | Percentual de presunção |
|---|---|
| Comércio e indústria | 8% |
| Transporte de passageiros | 16% |
| Serviços em geral | 32% |
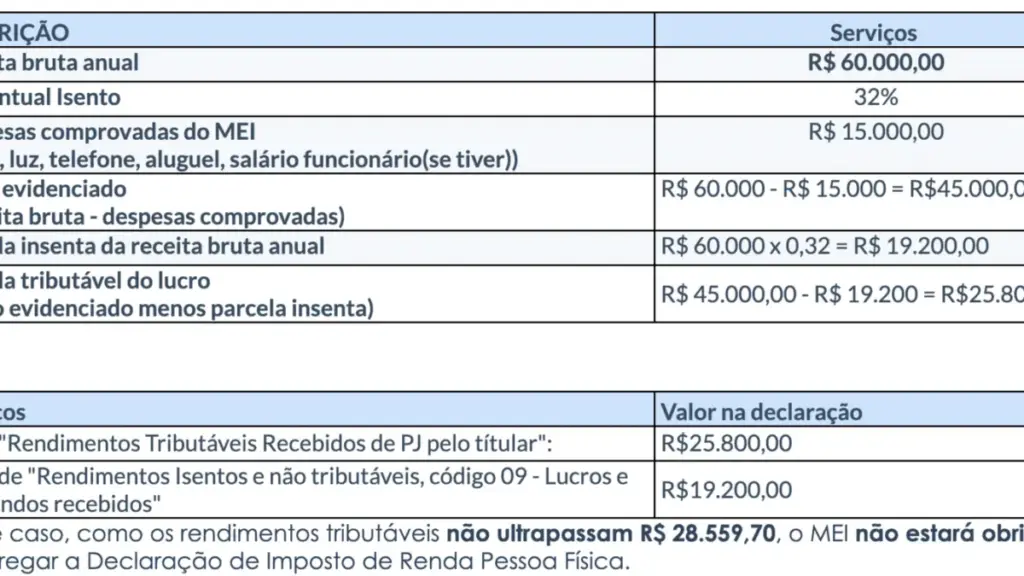
Faturamento anual: R$ 72.000. Despesas do negócio comprovadas: R$ 18.000. Lucro: R$ 54.000.
- Parcela isenta: 72.000 × 32% = R$ 23.040.
- Parcela tributável: 54.000 − 23.040 = R$ 30.960, que entra como rendimento tributável da pessoa física.
Se essa parcela, somada a outras rendas tributáveis, passar do limite de obrigatoriedade do ano, é preciso declarar e pode haver imposto a pagar.
As despesas precisam ser comprovadas (notas, recibos). Para isso, separar as contas ajuda muito. Veja como separar as finanças e lucro bruto e líquido.
Como saber se precisa declarar
- Os limites de obrigatoriedade (rendimentos tributáveis, bens, entre outros) são definidos pela Receita Federal a cada ano.
- Some a parcela tributável do lucro do MEI às suas outras rendas tributáveis (salário, aluguel, etc.).
- Se ultrapassar o limite ou se enquadrar em outra regra, declare.
Exemplo: MEI de comércio
No comércio, o percentual de presunção é menor (8%), então a parte isenta também é menor.
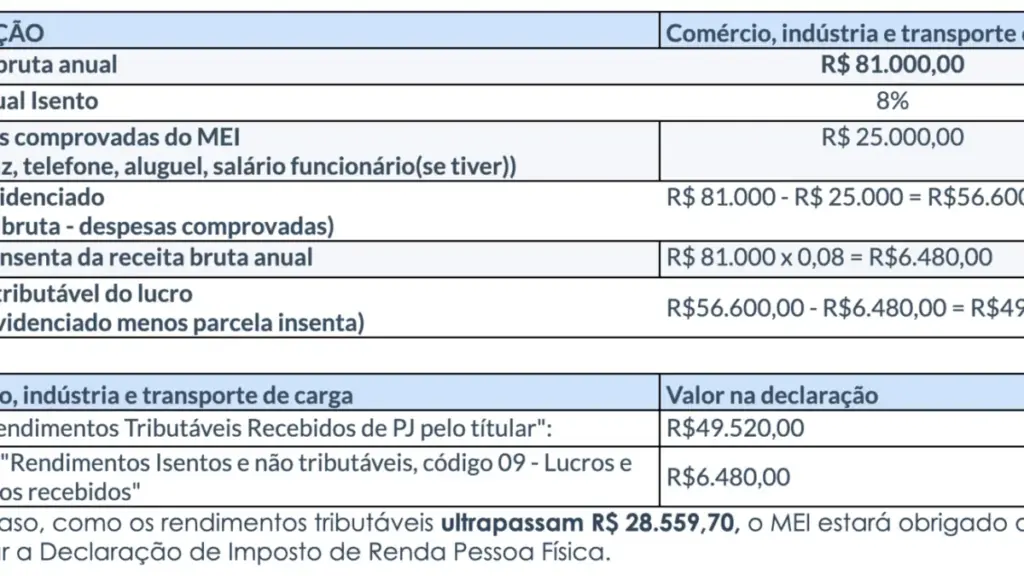
Faturamento anual: R$ 78.000. Custo das mercadorias e despesas comprovadas: R$ 55.000. Lucro: R$ 23.000.
- Parcela isenta: 78.000 × 8% = R$ 6.240.
- Parcela tributável: 23.000 − 6.240 = R$ 16.760.
Repare que, mesmo com um lucro menor que o do exemplo de serviços, a maior parte vira rendimento tributável, porque a presunção do comércio é de só 8%.
Onde informar na declaração
- Parcela isenta: em rendimentos isentos e não tributáveis, na linha de lucros e dividendos recebidos, informando o CNPJ do MEI como fonte pagadora.
- Parcela tributável: em rendimentos tributáveis recebidos de pessoa jurídica, também com o CNPJ do MEI.
- O CNPJ do MEI pode aparecer em bens e direitos, como participação societária, conforme as orientações do programa da Receita naquele ano.
Os nomes das fichas e linhas podem mudar de um ano para outro. Siga as instruções oficiais do programa da declaração.
Livro caixa e escrituração
A conta acima usa o percentual de presunção, que é o caminho mais comum. Se o MEI mantiver escrituração contábil completa, o lucro isento pode ser calculado com base no lucro apurado na contabilidade, o que pode aumentar a parte isenta. Essa opção exige um contador e documentação organizada. Para a maioria dos MEIs, o essencial é guardar notas e recibos das despesas e registrar o faturamento no relatório mensal de receitas brutas.
Mudanças recentes no imposto de renda
A legislação do imposto de renda da pessoa física passou por mudanças recentes, com efeitos a partir de 2026, incluindo a faixa de isenção. Isso pode mudar se você terá imposto a pagar, mesmo com a mesma renda. Antes de declarar, confira as regras do ano no site da Receita Federal ou com um contador.
Passo a passo para calcular o seu caso
- Some o faturamento do ano com os relatórios mensais de receitas brutas (é o mesmo valor informado na DASN-SIMEI).
- Some as despesas do negócio que você consegue comprovar: mercadorias, materiais, DAS, aluguel do ponto, contador, sistemas, taxas.
- Calcule o lucro: faturamento menos despesas.
- Calcule a parcela isenta: faturamento × percentual de presunção da sua atividade.
- Calcule a parcela tributável: lucro menos a parcela isenta. Se o resultado for negativo, não há parcela tributável, e o lucro inteiro é isento.
- Some a parcela tributável às suas outras rendas e compare com as regras de obrigatoriedade do ano.
Quem tem MEI de serviços com poucas despesas
É o caso de mais atenção. Um prestador de serviços que fatura R$ 80.000 e tem só R$ 5.000 de despesas tem lucro de R$ 75.000. A parcela isenta é de R$ 25.600 (32%), e R$ 49.400 viram rendimento tributável. Somados a qualquer outra renda, esses valores podem gerar imposto a pagar na declaração. Planeje-se: guarde comprovantes de todas as despesas reais do negócio e separe parte do lucro ao longo do ano para não ser pego de surpresa.
Perguntas frequentes
Quando o MEI deve declarar imposto de renda?
A pessoa física dona do MEI declara quando se enquadra nas regras de obrigatoriedade do ano, considerando a parcela tributável do lucro somada às outras rendas. O prazo é definido anualmente pela Receita Federal.
MEI paga imposto de renda?
A empresa MEI não paga IR à parte do DAS. A pessoa física dona do MEI pode ter de declarar e pagar IR sobre a parcela tributável do lucro, somada às outras rendas.
Como calcular a parte isenta do lucro do MEI?
Multiplique o faturamento anual pelo percentual de presunção da atividade: 8% comércio e indústria, 16% transporte de passageiros e 32% serviços.
DASN-SIMEI e declaração de IR são a mesma coisa?
Não. A DASN-SIMEI é da empresa e informa o faturamento. A declaração de IR é da pessoa física e informa os rendimentos do dono.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: