Mariana Costa
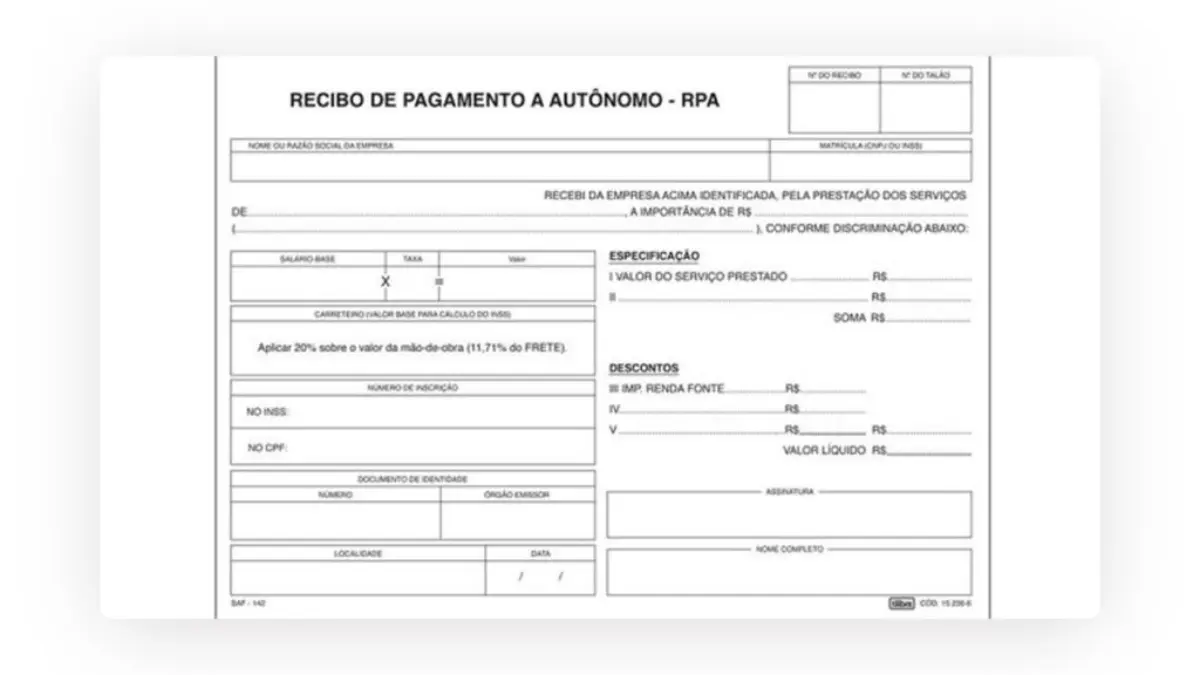
RPA (Recibo de Pagamento a Autônomo) é o documento que uma empresa emite quando paga um serviço prestado por uma pessoa física sem CNPJ, como um eletricista, um designer ou um consultor que trabalha como autônomo. No RPA aparecem o valor bruto do serviço, as retenções e o valor líquido pago. A empresa normalmente retém 11% de INSS do autônomo (limitado ao teto), o Imposto de Renda pela tabela mensal quando houver, e o ISS se o município exigir. Além disso, empresas fora do Simples ou no Anexo IV pagam a contribuição patronal de 20% sobre o valor. Por isso, contratar autônomo por RPA pode sair mais caro do que parece, e é preciso fazer a conta antes de fechar o preço.
O que vai no RPA
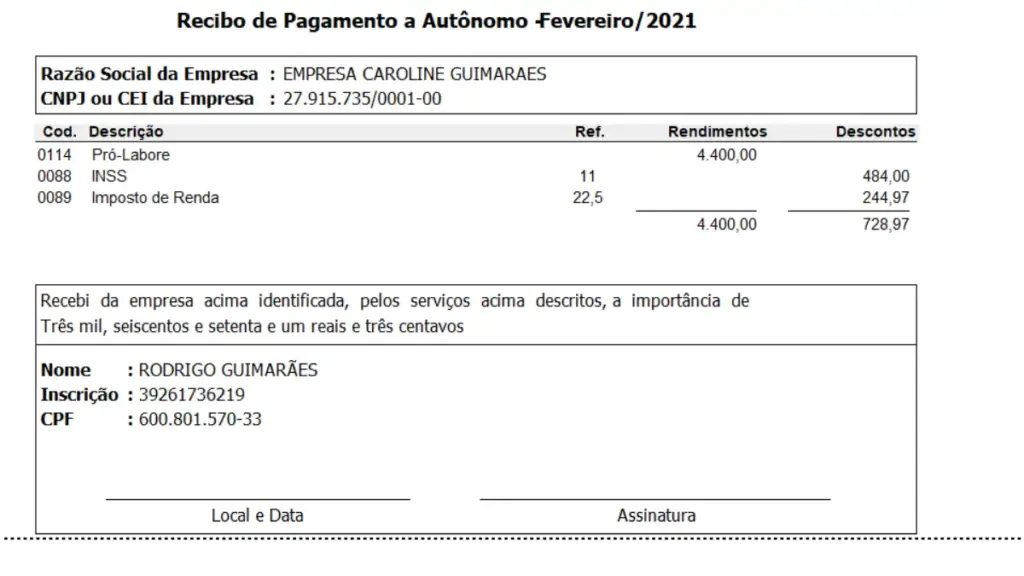
| Campo | Conteúdo |
|---|---|
| Empresa contratante | Razão social, CNPJ e endereço |
| Autônomo | Nome, CPF, NIT/PIS e endereço |
| Serviço | Descrição e período de prestação |
| Valor bruto | Valor combinado pelo serviço |
| Retenções | INSS, IRRF e ISS, quando houver |
| Valor líquido | O que o autônomo recebe |
| Data e assinatura | Do autônomo, confirmando o recebimento |
Retenções e encargos
| Item | Quem paga | Como funciona |
|---|---|---|
| INSS do autônomo (11%) | Autônomo (retido pela empresa) | 11% do valor, limitado ao teto do INSS |
| INSS patronal (20%) | Empresa | Sobre o valor bruto; empresas do Simples nos anexos I, II, III e V já recolhem a contribuição dentro do DAS |
| IRRF | Autônomo (retido pela empresa) | Tabela progressiva mensal sobre o valor menos o INSS retido; desde 2026 há redução que isenta rendimentos até R$ 5 mil por mês |
| ISS | Conforme a lei do município | Alguns municípios exigem retenção ou cadastro do autônomo |
As regras de ISS mudam de cidade para cidade e o cálculo do IRRF depende da tabela vigente. Confirme com o seu contador.
Exemplo de cálculo
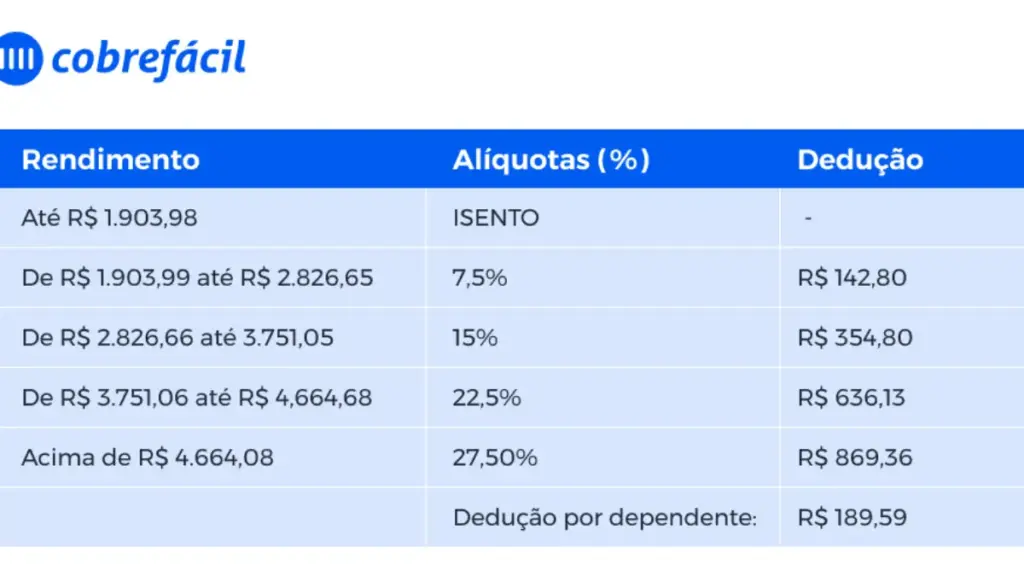
INSS retido: 3.000 × 11% = R$ 330. Base do IRRF: 3.000 − 330 = R$ 2.670, abaixo de R$ 5 mil, sem imposto com a regra de 2026. Sem ISS retido nesse município. O autônomo recebe R$ 2.670. Se a empresa estiver no Lucro Presumido, paga também 20% de INSS patronal: R$ 600. Custo total para a empresa: R$ 3.600.
RPA, MEI ou nota fiscal de prestador?
| Forma | Para o contratante | Para o prestador |
|---|---|---|
| RPA (autônomo sem CNPJ) | Retenções e, em alguns casos, 20% patronal | Recebe com desconto de INSS e eventual IR |
| MEI com nota fiscal | Em geral sem retenções nem encargo patronal | Paga só o DAS fixo; atividade precisa ser permitida no MEI |
| Empresa do Simples ou outra | Pode haver retenções conforme o serviço | Recolhe impostos pela empresa |
Veja atividades permitidas no MEI e INSS do autônomo.
Obrigações da empresa
- Recolher o INSS retido e o patronal pela guia própria, no prazo.
- Informar o pagamento ao autônomo nas declarações digitais exigidas (eSocial e EFD-Reinf, conforme o caso).
- Recolher o IRRF retido.
- Guardar os RPAs assinados.
Cuidado com vínculo empregatício
Se o autônomo trabalha todo dia, em horário fixo, sob ordens diretas e de forma contínua, a relação pode ser reconhecida como emprego, com todos os encargos. O RPA serve para serviços eventuais e com autonomia. Veja quanto custa um funcionário.
Como colocar o custo no preço
Se você contrata autônomos para atender clientes, inclua o custo total (com encargos) na precificação do serviço. Veja como precificar serviços e orçamento de serviço.
Passo a passo para emitir o RPA
- Cadastre o autônomo: nome completo, CPF, número do NIT/PIS, endereço, e se ele contribui ao INSS por outras fontes no mesmo mês (para respeitar o teto).
- Confirme o valor bruto combinado e a descrição do serviço, com o período de prestação.
- Calcule o INSS do autônomo: 11% do valor bruto, limitado ao teto do INSS, considerando o que já foi descontado em outras fontes, se ele informar.
- Calcule o IRRF: valor bruto menos INSS retido e outras deduções permitidas; aplique a tabela mensal vigente e a redução da Lei 15.270/2025, quando cabível.
- Verifique o ISS: consulte a regra do município sobre retenção para autônomos.
- Emita o recibo em duas vias, com valor bruto, retenções e líquido, e colete a assinatura do autônomo.
- Pague o líquido por transferência para a conta do autônomo, para deixar registro.
- Recolha as retenções e o patronal nos prazos e informe nas declarações obrigatórias.
Serviço de R$ 7.000: INSS retido de 11% = R$ 770 (abaixo do teto). Base do IRRF: 7.000 − 770 = R$ 6.230. Acima de R$ 5 mil, a redução da Lei 15.270/2025 é parcial e diminui conforme a renda aumenta até R$ 7.350; o imposto final depende da tabela vigente. Nesse caso, peça ao contador ou ao sistema de folha o cálculo exato.
Muitas empresas usam o sistema de folha do contador para emitir o RPA, o que reduz erros e já gera as guias. Se você paga autônomos com frequência, vale combinar esse fluxo com o escritório de contabilidade.
Perguntas frequentes
Quem assina o RPA?
O autônomo, confirmando o recebimento do valor líquido; a empresa guarda uma via.
O RPA precisa ser pago por transferência?
Não é obrigatório, mas a transferência para a conta do autônomo deixa um registro claro do pagamento.
O que acontece se o autônomo já contribui pelo teto?
Ele deve informar a empresa, que então não retém o INSS além do limite.
O que é RPA?
É o Recibo de Pagamento a Autônomo, usado para pagar serviços de pessoas físicas sem CNPJ, com as retenções devidas.
Quanto se desconta no RPA?
Em geral, 11% de INSS do autônomo, IRRF pela tabela mensal quando houver e ISS se o município exigir.
A empresa paga encargo sobre o RPA?
Sim, 20% de INSS patronal, exceto empresas do Simples nos anexos em que a contribuição já está no DAS.
MEI pode emitir RPA?
O MEI pode pagar autônomos por RPA, mas não usa RPA para receber: emite nota fiscal pelo CNPJ.
RPA gera vínculo empregatício?
Não por si só, mas a relação contínua e subordinada pode ser reconhecida como emprego.
RPA ou contratar um MEI?
Contratar MEI com nota fiscal costuma sair mais barato para a empresa, desde que a atividade seja permitida.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: