Mariana Costa
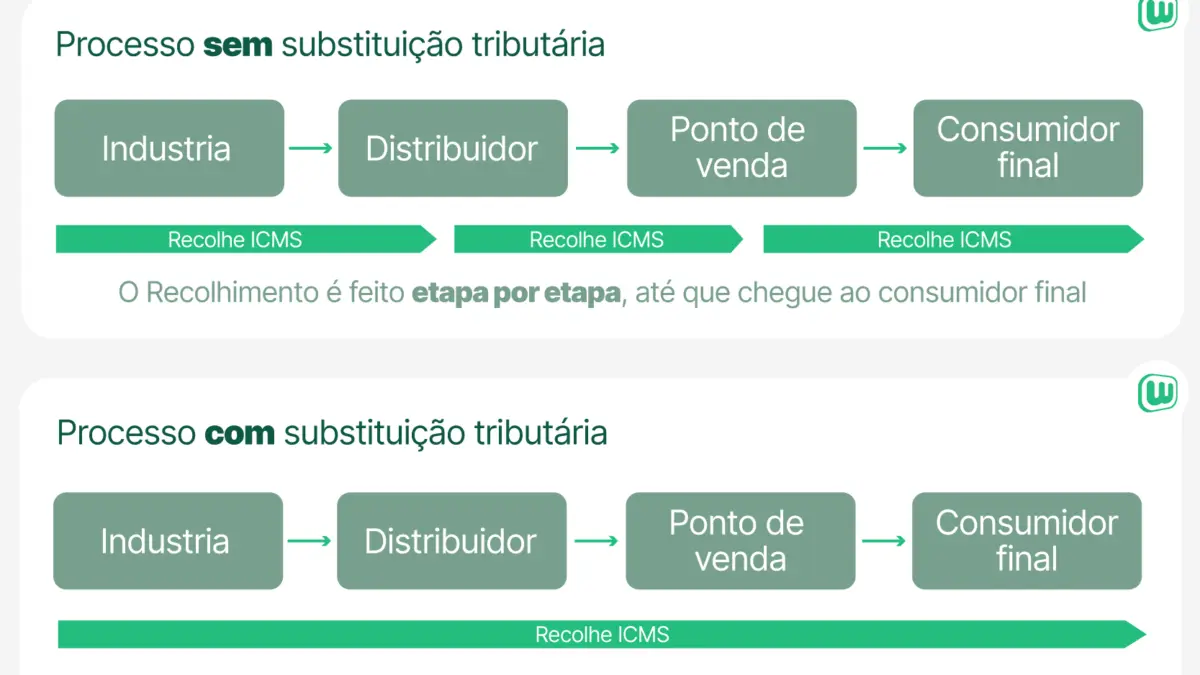
Substituição tributária (ST) é um mecanismo em que uma empresa da cadeia, normalmente o fabricante, o importador ou o distribuidor, recolhe antecipadamente o ICMS que seria devido por todas as etapas seguintes até o consumidor final. Quem compra mercadoria com ST já paga o imposto embutido no preço e não recolhe ICMS novamente na revenda. A ST é comum em produtos como bebidas, combustíveis, cigarros, autopeças, materiais de construção, produtos de limpeza e higiene, mas a lista varia de estado para estado. Para o pequeno comerciante, entender a ST evita pagar imposto duas vezes e ajuda a formar o preço corretamente.
Como funciona, em termos simples
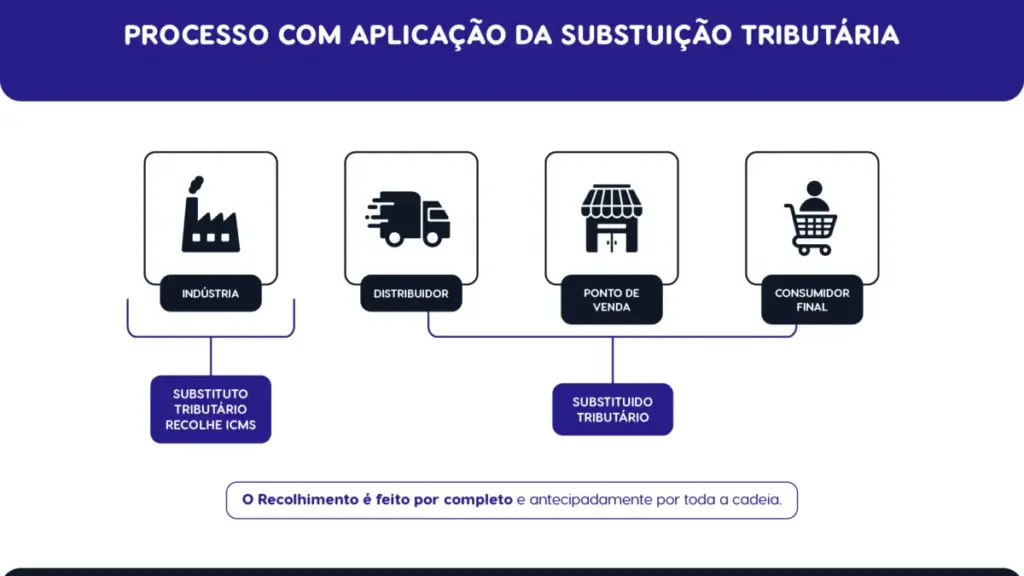
- O fabricante vende ao comércio e, além do seu próprio ICMS, cobra e recolhe o ICMS-ST, calculado sobre um preço estimado de venda ao consumidor.
- O comerciante compra com o ICMS-ST incluído no custo.
- Na venda ao consumidor, o comerciante não paga ICMS de novo sobre aquele produto.
Compare MEI, Simples Nacional e Lucro Presumido com os números do seu negócio. Usar: Comparador de Regime Tributário.
Exemplo de cálculo com MVA
A base do ICMS-ST costuma ser o preço de venda do fabricante acrescido de uma Margem de Valor Agregado (MVA) definida pelo estado.
Preço do fabricante: R$ 100. ICMS próprio do fabricante (18%): R$ 18. Base da ST: 100 × 1,40 = R$ 140. ICMS total da cadeia: 18% × 140 = R$ 25,20. ICMS-ST a recolher: 25,20 − 18 = R$ 7,20. O comerciante paga R$ 107,20 pelo produto (sem considerar IPI e outros itens) e não recolhe ICMS na revenda.
MVA, alíquotas e listas de produtos são definidas por cada estado e por acordos entre estados. Use sempre a regra vigente do seu estado.
ST no Simples Nacional
Empresas do Simples que revendem produtos com ST precisam informar essas receitas separadamente no PGDAS, para que o ICMS não seja cobrado de novo no DAS. Esquecer essa segregação faz o comerciante pagar ICMS duas vezes sobre o mesmo produto, um erro muito comum em mercadinhos, autopeças e lojas de material de construção. Veja Simples Nacional.
Uma loja do Simples que fatura R$ 60.000 por mês, sendo R$ 25.000 em produtos com ST, e não segrega essas receitas, paga ICMS dentro do DAS sobre os R$ 25.000. Dependendo da faixa, isso pode representar algumas centenas de reais por mês em imposto pago em duplicidade. Peça ao contador para revisar a classificação dos produtos.
ST e o preço de venda
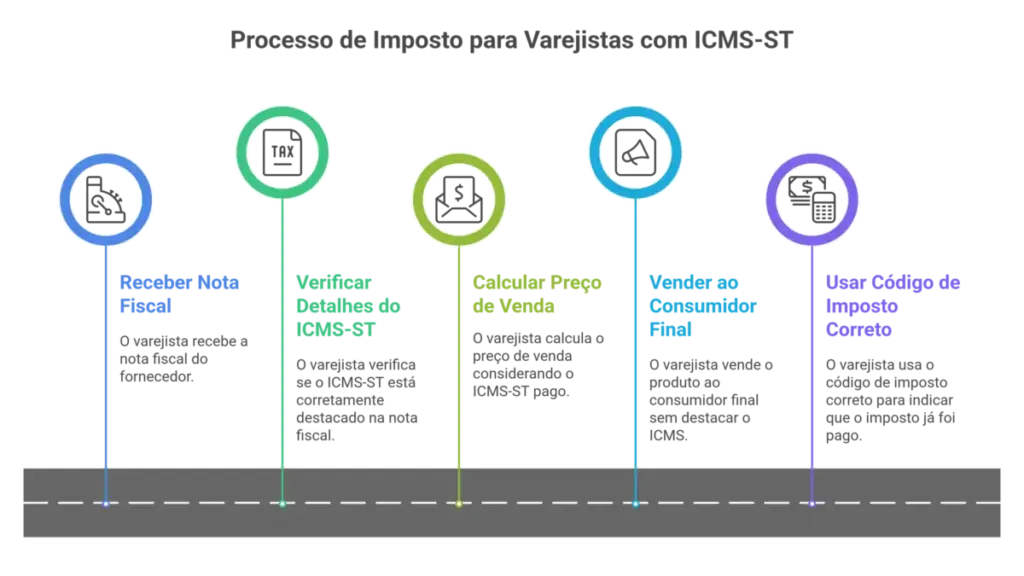
- O ICMS-ST pago na compra é custo do produto: inclua-o no custo de aquisição. Veja CMV.
- Na venda, não inclua ICMS de novo no cálculo do preço desses produtos.
- Se você vende acima do preço presumido pelo estado, não há cobrança adicional na maioria dos casos; se vende abaixo, as regras de restituição variam por estado.
Veja calculadora de preço de venda e ICMS.
Como identificar se um produto tem ST
- Confira a nota fiscal de compra: o ICMS-ST aparece destacado.
- Verifique o código NCM e o CEST do produto nas listas do seu estado.
- Confirme com o contador a classificação usada no seu sistema de vendas.
ST e a reforma tributária
Com a substituição do ICMS pelo IBS entre 2029 e 2033, o regime de substituição tributária do ICMS tende a perder espaço, já que o novo imposto funciona com créditos amplos e cobrança no destino. Até lá, as regras atuais continuam valendo. Veja reforma tributária.
Erros comuns
- Não segregar receitas com ST no PGDAS.
- Classificar produtos com NCM ou CEST errados no sistema.
- Incluir ICMS duas vezes no preço.
- Ignorar a ST ao comprar de outros estados, quando o recolhimento pode ficar a cargo do comprador.
Exemplo de cálculo do ICMS-ST
Valor do produto: R$ 100. MVA de 40%: base presumida de R$ 140. ICMS total na cadeia, com alíquota de 18%: 140 × 18% = R$ 25,20. ICMS próprio da indústria: 100 × 18% = R$ 18. ICMS-ST retido: 25,20 − 18 = R$ 7,20, cobrado do varejista na nota e recolhido pela indústria.
Valores ilustrativos: a MVA e a alíquota variam por produto e estado.
ST e o Simples Nacional
A empresa do Simples que revende produtos com ICMS-ST já recolhido deve segregar essas receitas no PGDAS-D, para não pagar o ICMS de novo dentro do DAS. Esse é um dos erros mais comuns e caros no comércio. Peça ao contador que confira a classificação dos produtos sujeitos à ST. Veja Simples Nacional.
ST no preço de compra
Para o varejista, o ICMS-ST pago na compra é parte do custo da mercadoria. Ao calcular o preço de venda, some o valor da ST ao custo do produto.
Resumo
Identifique produtos com ST, inclua o imposto no custo de compra e segregue essas receitas no Simples.
Perguntas frequentes
O ICMS-ST entra no custo da mercadoria?
Sim, para quem compra, o ST pago faz parte do custo do produto.
O que é substituição tributária?
É o recolhimento antecipado do ICMS de toda a cadeia por uma empresa, geralmente o fabricante ou importador.
Quem compra com ST paga ICMS na revenda?
Não sobre aquele produto, pois o imposto já foi recolhido antecipadamente.
O que é MVA?
Margem de Valor Agregado: percentual usado para estimar o preço final e calcular a base do ICMS-ST.
Empresa do Simples precisa se preocupar com ST?
Sim, deve segregar as receitas de produtos com ST para não pagar ICMS duas vezes no DAS.
Como saber se o produto tem ST?
Pela nota fiscal de compra e pelas listas de NCM e CEST do seu estado.
A ST vai acabar com a reforma?
Com a substituição do ICMS pelo IBS até 2033, o modelo atual de ST do ICMS tende a deixar de existir.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: