Mariana Costa
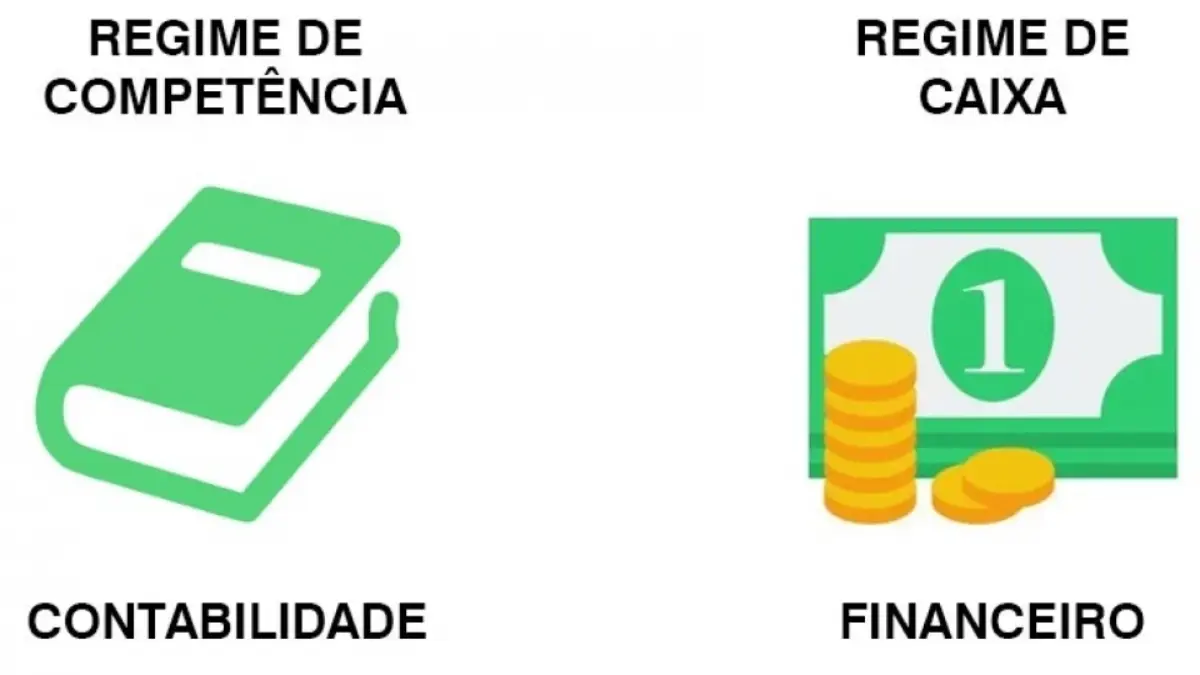
Regime de caixa e regime de competência são duas formas de registrar receitas e despesas no tempo. No regime de caixa, a venda conta quando o dinheiro entra e a despesa quando o dinheiro sai. No regime de competência, a venda conta na data em que foi feita e a despesa na data em que aconteceu, independentemente de quando foram pagas. A diferença parece técnica, mas muda completamente a leitura do mês: uma loja que vende muito parcelado no cartão pode ter um ótimo lucro por competência e, ao mesmo tempo, faltar dinheiro no caixa. Este guia explica cada regime, quando usar e como eles se relacionam com os impostos.
A diferença com um exemplo
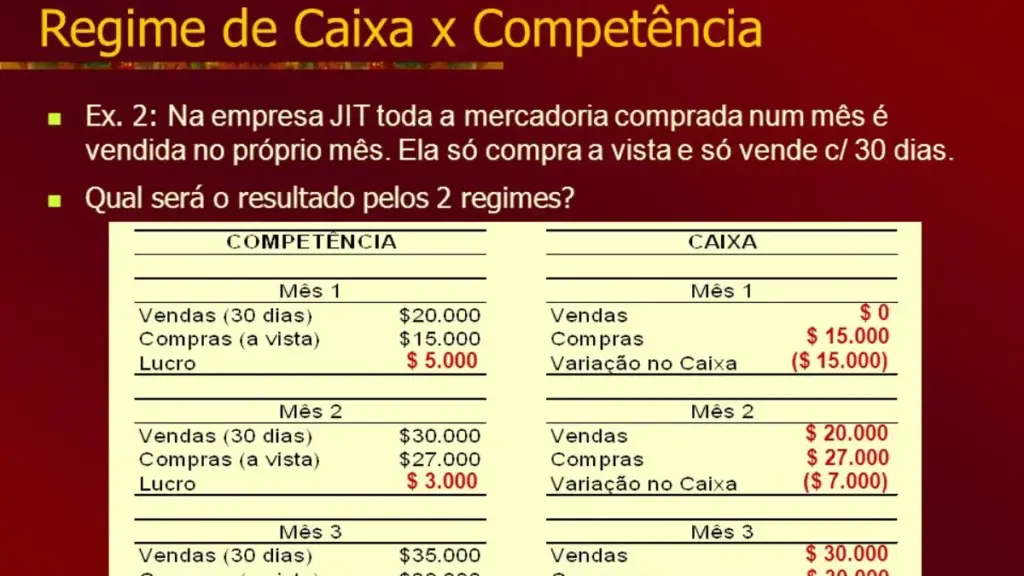
Em outubro, a loja vendeu R$ 3.000 em 3 parcelas no cartão e comprou R$ 1.500 de mercadoria para pagar em novembro.
Competência: outubro registra receita de R$ 3.000 e custo de R$ 1.500: resultado de R$ 1.500.
Caixa: outubro recebe R$ 1.000 (primeira parcela, sem considerar taxas) e não paga nada da mercadoria: saldo de +R$ 1.000. Novembro recebe R$ 1.000 e paga R$ 1.500: saldo de −R$ 500. Dezembro recebe R$ 1.000.
O resultado total é o mesmo, mas a distribuição no tempo é muito diferente. É por isso que a empresa precisa olhar os dois.
Para que serve cada regime
| Regime | Responde | Uso principal |
|---|---|---|
| Caixa | Quanto dinheiro tenho e terei? | Fluxo de caixa, pagamentos, decisões do dia a dia |
| Competência | O negócio deu lucro neste mês? | DRE, análise de margem, contabilidade |
Na contabilidade e nos impostos
- Contabilidade: a contabilidade formal das empresas segue o regime de competência.
- Simples Nacional: a regra geral é apurar sobre a receita bruta pela competência, mas a legislação permite optar pelo regime de caixa para o cálculo dos tributos, com regras próprias. Veja Simples Nacional.
- Lucro Presumido: também admite, em certas condições, a opção pelo regime de caixa para alguns tributos. Veja Lucro Presumido.
- MEI: paga o DAS fixo; a declaração anual informa a receita bruta do ano.
A escolha do regime de apuração dos impostos deve ser feita com o contador, porque afeta quando o imposto é pago e exige controles específicos.
Quando o regime de caixa nos impostos ajuda
Empresas que vendem muito a prazo podem pagar imposto sobre vendas que ainda não receberam quando apuram por competência. A opção pelo regime de caixa, quando permitida, alinha o pagamento do imposto ao recebimento. Em contrapartida, exige registrar com cuidado cada recebimento e pode complicar a gestão. É uma decisão anual para avaliar com o contador.
Como organizar seu controle nos dois regimes
- Registre cada venda com data da venda e data prevista de recebimento.
- Registre cada despesa com data de competência (a que mês se refere) e data de vencimento.
- Para o lucro do mês, filtre pela data da venda e de competência.
- Para o caixa, filtre pelas datas de recebimento e pagamento.
Com essas duas colunas de data em cada lançamento, a mesma planilha gera a DRE e o fluxo de caixa. Veja controle financeiro empresarial.
Despesas que confundem
| Despesa | Competência | Caixa |
|---|---|---|
| Aluguel de outubro pago em 5 de novembro | Outubro | Novembro |
| 13º salário pago em novembro e dezembro | Um doze avos por mês durante o ano | Novembro e dezembro |
| Seguro anual pago à vista | Um doze avos por mês | Mês do pagamento |
| Equipamento comprado | Depreciação mês a mês | Data(s) do pagamento |
Distribuir esses gastos pela competência evita meses com lucro artificialmente alto e outros com prejuízo artificial. Veja 13º salário e depreciação.
Um mês com bom lucro por competência pode ter caixa negativo se as vendas foram parceladas e as compras pagas à vista. Sempre olhe os dois relatórios antes de retirar lucro ou assumir uma dívida.
Exemplo lado a lado
| Operação | Competência (DRE de novembro) | Caixa (fluxo de novembro) |
|---|---|---|
| Venda de R$ 6.000 em 3x no cartão | R$ 6.000 de receita | R$ 2.000 de entrada |
| Aluguel de novembro pago em 5/12 | R$ 3.000 de despesa | Nada |
| Seguro anual pago à vista em novembro | 1/12 do valor | Valor total |
A DRE mostra se novembro foi lucrativo; o fluxo de caixa mostra se havia dinheiro para pagar as contas. Um negócio pode ter lucro e faltar caixa, ou ter caixa e prejuízo. Por isso as duas visões são necessárias. Veja DRE.
Regime de caixa para tributos
No Simples Nacional, a empresa pode optar pelo regime de caixa para apurar o DAS, pagando sobre o que efetivamente recebeu. Isso ajuda quem vende muito a prazo. No Lucro Presumido também existe a opção pelo regime de caixa, com regras específicas. A escolha é feita no início do ano.
Resumo
Use a competência para medir o lucro e o caixa para pagar as contas; as duas visões são necessárias.
Perguntas frequentes
Posso pagar o Simples pelo regime de caixa?
Sim, com opção no início do ano, pagando sobre as receitas efetivamente recebidas.
Qual a diferença entre regime de caixa e competência?
No caixa, conta a data do pagamento ou recebimento; na competência, conta a data em que a venda ou a despesa aconteceu.
Qual regime usar na gestão da empresa?
Os dois: competência para saber o lucro e caixa para saber quanto dinheiro há disponível.
O Simples Nacional permite regime de caixa?
A legislação permite a opção pelo regime de caixa para apurar os tributos, com regras específicas. Avalie com o contador.
A DRE usa qual regime?
A DRE segue o regime de competência: receitas e despesas entram no mês em que ocorreram, mesmo que o pagamento venha depois. O fluxo de caixa mostra o dinheiro que entrou de fato.
Como registrar uma venda parcelada?
Pela competência, toda a venda no mês em que ocorreu; pelo caixa, cada parcela no mês em que for recebida.
O que é provisão?
É reservar, mês a mês, uma despesa que será paga depois, como 13º e férias, para que ela apareça na competência correta.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: