Mariana Costa
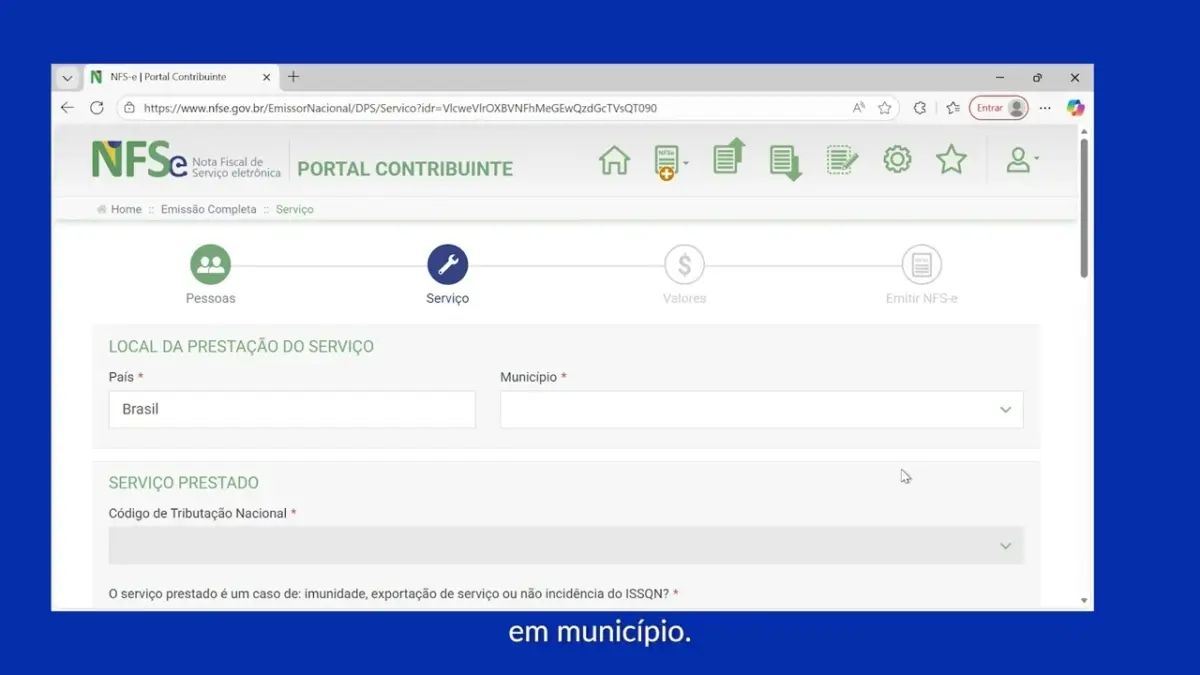
A NFS-e nacional (Nota Fiscal de Serviço Eletrônica no padrão nacional) é o modelo unificado de nota de serviço criado para substituir os milhares de sistemas municipais diferentes. Ela é emitida pelo Emissor Nacional, disponível no portal da NFS-e e em aplicativo, ou por sistemas integrados, e segue o mesmo layout em todo o país. Para o MEI prestador de serviços, o padrão nacional é obrigatório desde setembro de 2023; com a reforma tributária, a adoção pelos municípios passou a ser exigida a partir de 2026 para viabilizar o IBS e a CBS. Este guia explica quem deve usar, como emitir, como lidar com a retenção de ISS e os erros mais comuns.
Quem usa a NFS-e nacional
- MEI prestador de serviços: obrigatório desde setembro de 2023 para as notas de serviço.
- Demais empresas: conforme a adesão do seu município ao padrão nacional, que passou a ser exigida com a reforma tributária. Confirme com a prefeitura e com o contador se a sua cidade já usa o emissor nacional ou se integra o sistema próprio ao ambiente nacional.
Compare MEI, Simples Nacional e Lucro Presumido com os números do seu negócio. Usar: Comparador de Regime Tributário.
Como emitir pelo Emissor Nacional
- Acesse o portal da NFS-e nacional ou o aplicativo, com conta gov.br ou certificado digital.
- Na primeira vez, confira o cadastro do prestador e as configurações (regime tributário, atividade).
- Informe o tomador: CPF ou CNPJ, nome e endereço. Para tomadores frequentes, salve o cadastro.
- Escolha o código do serviço, que corresponde à lista da LC 116, e descreva o serviço.
- Informe o valor, deduções (se houver) e se há retenção de ISS ou de tributos federais.
- Revise e emita. A nota fica disponível em PDF e XML para enviar ao cliente.
Retenção de ISS
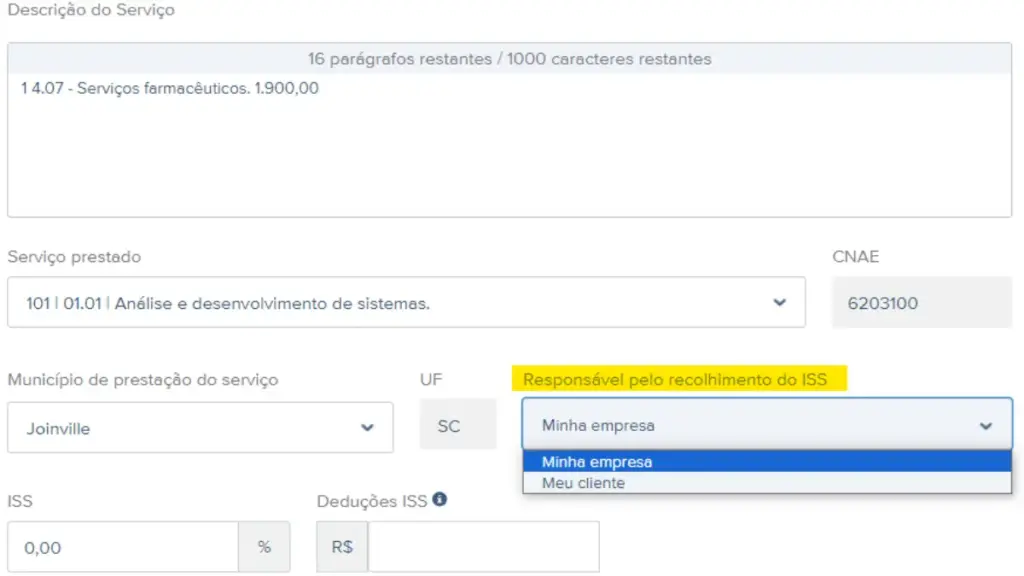
Quando o tomador é responsável por reter o ISS, isso precisa estar indicado na nota, para que o prestador não recolha o imposto em duplicidade. Para o MEI, que paga ISS fixo no DAS, a retenção normalmente não se aplica, mas confirme a regra do seu município. Veja ISS.
Exemplo de nota de serviço
Prestador: empresa do Simples Nacional. Tomador: empresa no mesmo município, responsável pela retenção do ISS de 2%. Na nota: valor do serviço R$ 1.200, ISS retido R$ 24. O prestador recebe R$ 1.176 e informa no PGDAS que o ISS foi retido, para não pagá-lo de novo no DAS. Veja Simples Nacional.
Cancelamento e substituição
- Erro na nota: em geral é possível cancelar ou substituir pelo próprio emissor, dentro dos prazos e condições do sistema.
- Se o serviço foi pago e depois desfeito, combine com o tomador e registre o motivo.
- Guarde os XMLs emitidos: são o documento fiscal válido.
NFS-e nacional e a reforma tributária
Com a reforma, o IBS e a CBS passam a incidir também sobre serviços, e o padrão nacional da NFS-e é a base para informar esses tributos de forma uniforme. Desde 2026, a nota traz campos relacionados aos novos tributos. Mantenha-se atualizado com o portal oficial e com o seu contador. Veja reforma tributária.
Erros comuns
- Escolher o código de serviço errado.
- Não indicar a retenção de ISS quando o tomador retém.
- Emitir nota em nome de pessoa física quando o serviço foi contratado pela empresa (ou o contrário).
- Esquecer de emitir nota para empresas, o que pode atrasar o pagamento.
Organização no dia a dia
- Emita a nota no momento da cobrança, junto com o link de pagamento ou o boleto.
- Registre cada nota no controle de contas a receber.
- Some as notas do mês para acompanhar o limite de faturamento, se for MEI. Veja limite do MEI.
O que conferir na primeira emissão
- Se os dados do CNPJ e o município do prestador estão corretos no cadastro.
- Se o código de tributação nacional corresponde ao serviço prestado e à atividade do CNPJ.
- Se a descrição deixa claro o que foi feito, sem termos genéricos como «serviços diversos».
- Se há retenção de ISS ou de tributos federais, conforme o contrato e o tipo de tomador.
Erros que mais acontecem
- Código de serviço que não corresponde à atividade.
- Tomador cadastrado com dados errados.
- Descrição genérica demais, que gera dúvidas do cliente.
- Esquecer de informar retenções exigidas pelo tomador.
Quando houver erro, verifique no emissor as opções de cancelamento ou substituição dentro dos prazos permitidos.
Controle das notas emitidas
Exporte mensalmente a lista de notas e confira com os recebimentos no banco. Para o MEI, esse total também é usado no relatório mensal de receitas e na declaração anual. Veja relatório mensal de receitas.
Resumo
A NFS-e nacional padroniza a nota de serviço em todo o país e é obrigatória para o MEI desde setembro de 2023. Acesse o emissor com a conta gov.br, escolha o código correto, cadastre bem o tomador e controle as notas emitidas todo mês.
Perguntas frequentes
Posso substituir uma NFS-e emitida com erro?
O emissor nacional oferece opções de cancelamento e substituição conforme os prazos e regras.
O que é NFS-e nacional?
É o padrão unificado de nota fiscal de serviço eletrônica, emitido pelo Emissor Nacional ou por sistemas integrados.
O MEI é obrigado a usar a NFS-e nacional?
Sim, para notas de serviço, desde setembro de 2023.
Preciso de certificado digital?
Não necessariamente: é possível acessar o emissor com a conta gov.br.
Como cancelar uma NFS-e nacional?
Pelo próprio emissor, seguindo as regras e prazos do sistema.
A NFS-e nacional vale em todos os municípios?
A adoção pelos municípios passou a ser exigida com a reforma tributária; confirme a situação da sua cidade.
O que é o código de serviço?
É a classificação do serviço segundo a lista da LC 116, que define a tributação.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: