Mariana Costa
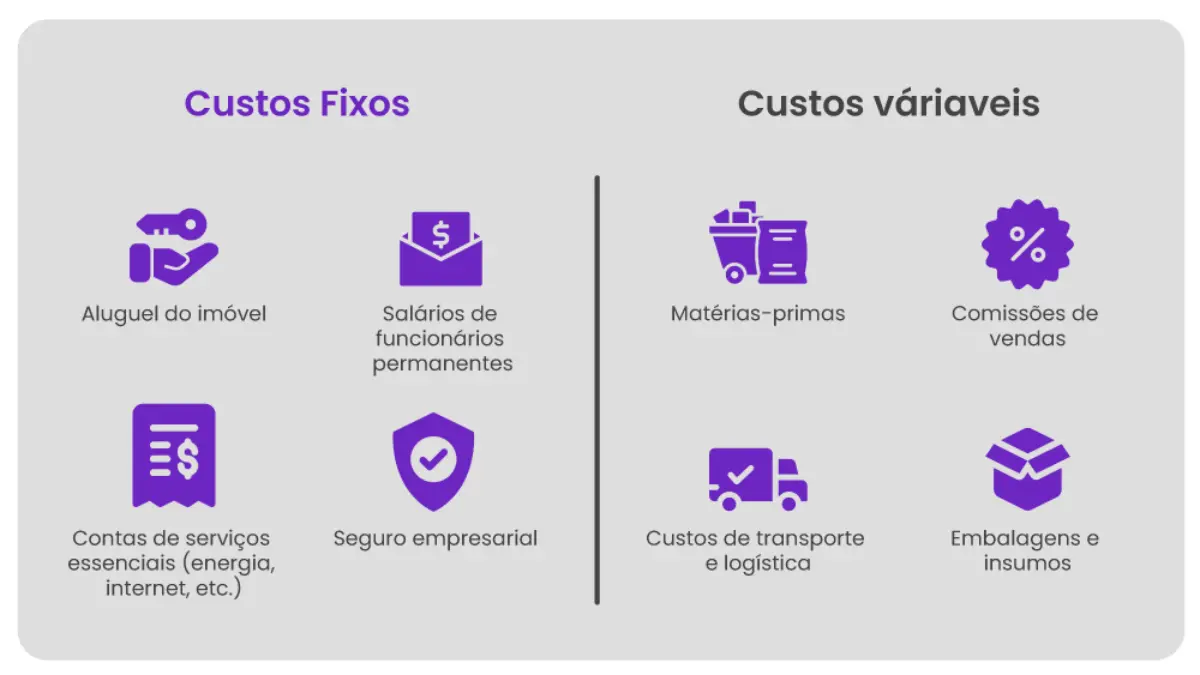
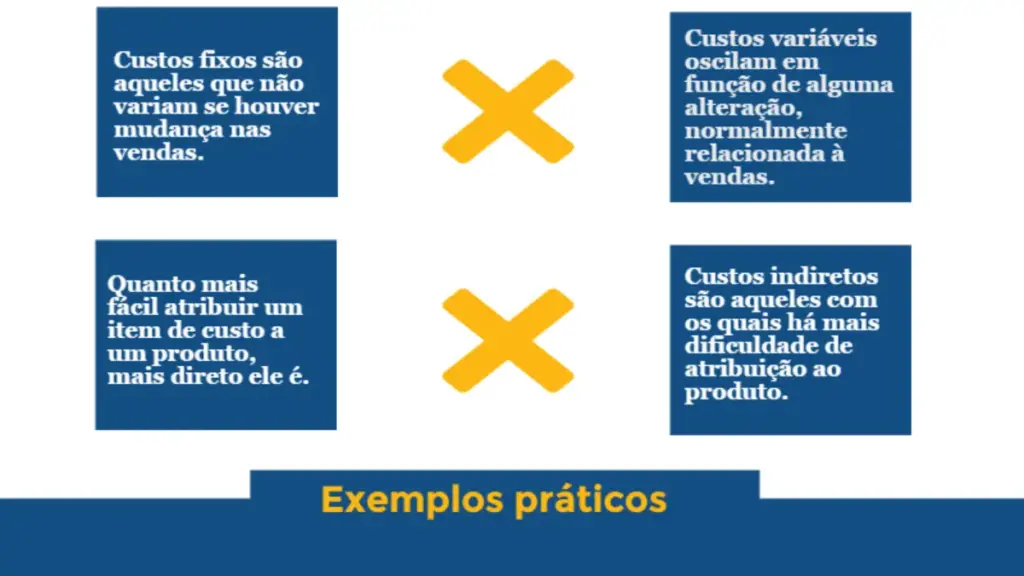
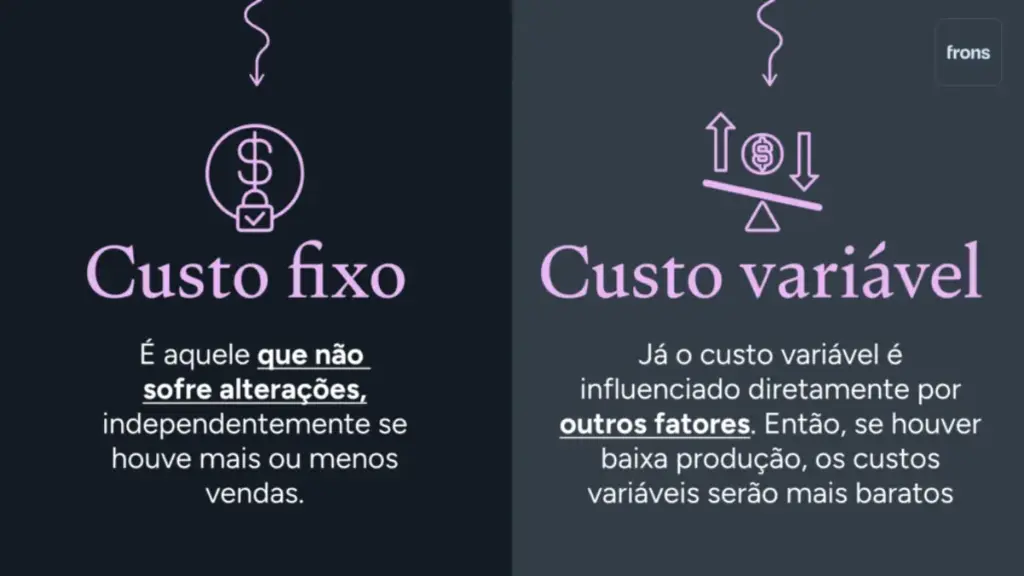
Custos fixos são os que o negócio paga todo mês, vendendo muito ou pouco: aluguel, salários, pró-labore, contador, sistemas. Custos variáveis acompanham cada venda: mercadoria, impostos sobre a venda, taxa do cartão, comissão, embalagem. Separar os dois é a base para formar preço, calcular o ponto de equilíbrio e saber onde cortar. Veja exemplos, uma tabela para classificar os seus e os casos que confundem.
A diferença na prática
| Custo | Tipo | Por quê |
|---|---|---|
| Aluguel do ponto | Fixo | Mesmo valor com ou sem vendas |
| Salários e pró-labore | Fixo | Pagos todo mês |
| Contador, sistemas, internet | Fixo | Mensalidade |
| DAS do MEI | Fixo | Valor mensal fixo |
| Mercadoria ou matéria-prima | Variável | Só gasta quando vende |
| Impostos sobre a venda (Simples, por exemplo) | Variável | Percentual do faturamento |
| Taxa do cartão e marketplace | Variável | Percentual de cada venda |
| Comissão, embalagem, frete da venda | Variável | Por venda |
Os casos que confundem
- Conta de luz e água: numa loja, quase fixa; numa fábrica ou padaria, parte é variável (aumenta com a produção). Na dúvida, separe uma base fixa e uma parte variável.
- Funcionário com comissão: o salário base é fixo; a comissão, variável.
- Marketing: verba mensal fixa é custo fixo; anúncio pago por venda (afiliado, marketplace) é variável.
- Frete: o frete de entrada da mercadoria entra no custo do produto; o frete grátis ao cliente é despesa variável da venda.
Para que serve separar
Formar o preço
Os custos variáveis entram por unidade ou em percentual; os fixos entram como um percentual do faturamento. Veja como precificar produtos.
Calcular o ponto de equilíbrio
Preço menos custos variáveis é a margem de contribuição; custos fixos divididos por ela dão as vendas necessárias para empatar. Use a calculadora de ponto de equilíbrio.
Decidir onde cortar
Cortar custo fixo reduz o ponto de equilíbrio todo mês. Reduzir custo variável aumenta a margem de cada venda. Os dois caminhos funcionam, mas têm efeitos diferentes.
Exercício rápido
Um café com custos fixos de R$ 9.000 por mês vende um combo a R$ 25, com custos variáveis de R$ 10. Margem de contribuição: R$ 15. Ponto de equilíbrio: 9.000 ÷ 15 = 600 combos por mês, cerca de 23 por dia em 26 dias.
Como levantar os seus custos em uma tarde
Você não precisa de sistema caro para começar. Separe os extratos bancários, as faturas do cartão da empresa e as notas dos últimos três meses e siga este roteiro:
- Liste todos os gastos dos três meses, um por linha, com valor e data.
- Marque cada um como fixo ou variável, usando a pergunta: “se eu não vender nada, isso acontece?”.
- Some os fixos de cada mês e tire a média. Inclua gastos anuais divididos por 12 (IPVA do carro da empresa, licenças, seguro, 13º de funcionários).
- Calcule os variáveis como percentual do faturamento de cada mês. Exemplo: R$ 1.200 de taxas de cartão num mês de R$ 30.000 = 4%.
- Anote o resultado: “meus fixos são R$ X por mês e meus variáveis são Y% de cada venda”. Essa frase resume a estrutura de custos do negócio.
Os gastos que mais costumam ficar de fora estão listados em despesas esquecidas.
Exemplo: estrutura de custos de uma loja pequena
| Custos fixos mensais | Valor |
|---|---|
| Aluguel e condomínio | R$ 2.800 |
| Salário de uma funcionária com encargos | R$ 2.900 |
| Pró-labore da dona | R$ 3.500 |
| Contador, sistema, internet, telefone | R$ 850 |
| Energia, água, limpeza | R$ 450 |
| Reserva para gastos anuais (÷ 12) | R$ 500 |
| Total | R$ 11.000 |
Os custos variáveis dessa loja somam 58% de cada venda: 45% de mercadoria, 6% de Simples Nacional, 3% de cartão e 4% de comissão. A margem de contribuição é de 42%. Para pagar os R$ 11.000 de fixos, a loja precisa faturar 11.000 ÷ 0,42 = R$ 26.190 por mês. Tudo o que vender acima disso deixa 42% de lucro.
Custo fixo alto ou custo variável alto: qual é pior?
Depende do momento. Um negócio com custo fixo alto e variável baixo (uma academia, por exemplo) sofre muito quando as vendas caem, mas ganha muito quando elas sobem. Um negócio com custo fixo baixo e variável alto (uma loja que vende só em marketplace, sem ponto físico) aguenta melhor os meses fracos, mas lucra menos em cada venda.
Para quem está começando ou tem vendas instáveis, manter os fixos baixos costuma ser mais seguro: alugar um espaço menor, terceirizar em vez de contratar, pagar por uso em vez de mensalidade.
Perguntas frequentes
Comissão de vendedor é custo variável?
Sim, quando é paga como porcentagem de cada venda. Já o salário fixo do vendedor é custo fixo. Se houver as duas partes, separe cada uma na planilha.
O custo fixo muda com o tempo?
Muda, mas não com o volume de vendas: o aluguel é reajustado uma vez por ano e uma contratação aumenta a folha. Revise a lista sempre que contratar, mudar de endereço ou assinar um serviço novo.
Como calcular o custo fixo mensal?
Some todos os gastos que acontecem mesmo sem vendas, em média dos últimos três meses, e inclua os gastos anuais divididos por 12.
Qual a diferença entre custo fixo e variável?
O fixo não muda com o volume de vendas; o variável acompanha cada venda ou unidade produzida.
Pró-labore é custo fixo?
Sim. É a remuneração mensal do dono e entra nas despesas fixas.
Imposto é custo fixo ou variável?
Impostos calculados sobre o faturamento, como o Simples Nacional, são variáveis. O DAS do MEI, por ser um valor fixo mensal, é custo fixo.
Custo e despesa são a mesma coisa?
Na contabilidade, custo é o gasto ligado à produção ou à mercadoria, e despesa é o gasto para vender e administrar. Na gestão do dia a dia, muitos usam os termos como sinônimos; o importante é separar fixo e variável.
O que é custo semivariável?
É o custo que tem uma parte fixa e outra que muda com o volume, como a conta de energia de uma padaria ou o salário de um vendedor com comissão. Para a gestão, separe a parte fixa e a parte variável.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: