Mariana Costa
Desenquadramento do MEI é a saída do regime de microempreendedor individual, por decisão própria ou por obrigação (faturamento acima do limite, atividade não permitida, contratar mais de um empregado, abrir filial ou ter sócio). Depois do desenquadramento, o negócio passa a ser uma microempresa (ME), em geral no Simples Nacional, com outras regras e impostos. Veja quando acontece, a partir de quando vale e o que fazer.
Quando o desenquadramento é obrigatório
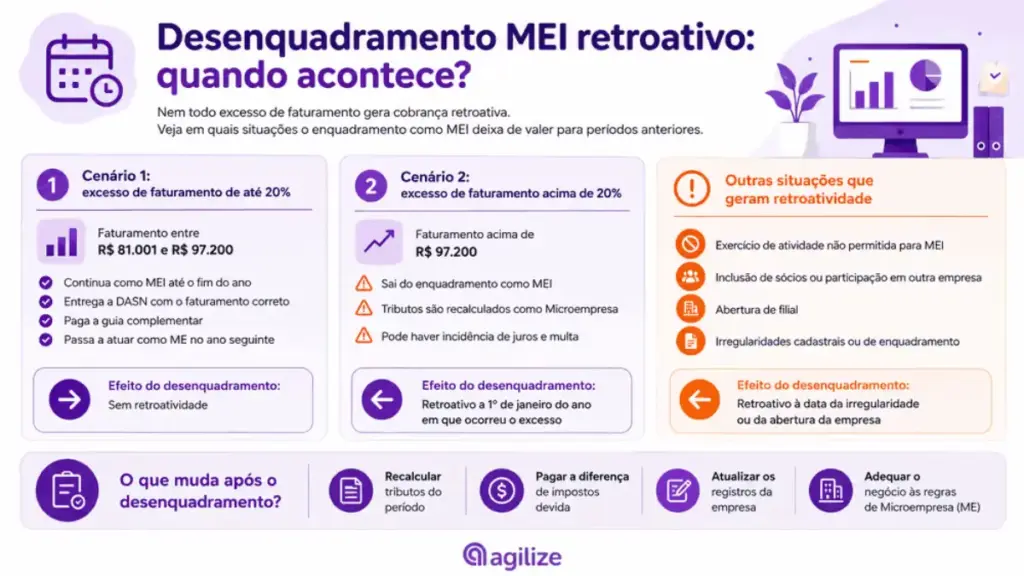
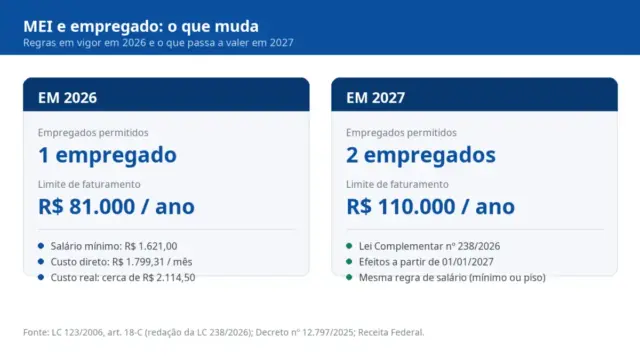
- Faturamento acima do limite anual (R$ 81.000 em 2026; R$ 110 mil em 2027 e R$ 140 mil a partir de 2028, pela lei sancionada em outubro de 2026). Veja limite do MEI.
- Passar a exercer atividade que não pode ser MEI. Veja atividades permitidas.
- Contratar mais de um empregado.
- Abrir filial ou entrar como sócio, administrador ou titular de outra empresa.
Compare MEI, Simples Nacional e Lucro Presumido com os números do seu negócio. Usar: Comparador de Regime Tributário.
A partir de quando vale (excesso de faturamento)
| Faturamento no ano | Efeito | Exemplo |
|---|---|---|
| Até R$ 97.200 (excesso de até 20%) | Segue MEI até 31/12; paga DAS complementar sobre o excesso; vira ME em 1º de janeiro | Faturou R$ 90.000: paga complemento sobre R$ 9.000 e vira ME no ano seguinte |
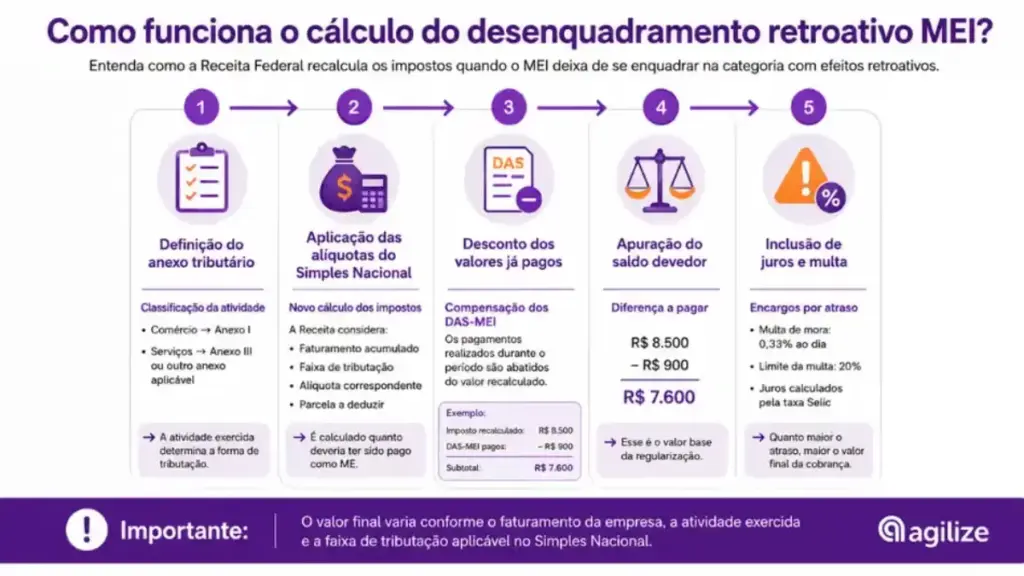
| Acima de R$ 97.200 | Desenquadramento retroativo a 1º de janeiro do ano (ou à data de abertura) | Faturou R$ 110.000: os impostos do ano inteiro são recalculados como ME |
Como pedir o desenquadramento
O pedido é feito no Portal do Simples Nacional, na opção de desenquadramento do SIMEI, informando o motivo. Para quem sai por vontade própria, o efeito é a partir de janeiro do ano seguinte, quando o pedido é feito durante o ano (ou no mesmo mês, se feito em janeiro). Os detalhes e prazos estão no Portal do Simples Nacional e no Portal do Empreendedor (gov.br).
O que muda ao virar ME
| MEI | ME no Simples Nacional | |
|---|---|---|
| Imposto | DAS fixo mensal | Percentual sobre o faturamento, conforme a atividade e o faturamento |
| Contador | Não obrigatório | Na prática, necessário |
| Funcionários | Até 1 | Sem esse limite |
| Obrigações | Declaração anual simples (DASN-SIMEI) | Mais declarações e obrigações acessórias |
Com imposto em percentual, é preciso refazer o preço de venda. Use a calculadora de preço de venda com a nova alíquota.
Como fazer o desenquadramento passo a passo
- Acesse o Portal do Simples Nacional e entre na área do SIMEI.
- Escolha a opção de desenquadramento e faça login com a conta gov.br ou o código de acesso.
- Selecione o motivo: por opção, por excesso de faturamento, por atividade não permitida, por contratação de mais de um empregado ou por abertura de filial ou participação em outra empresa.
- Informe a data do fato, quando for o caso (por exemplo, o mês em que o faturamento passou do limite).
- Confirme e guarde o comprovante.
Os nomes das telas podem mudar. Na dúvida, siga as orientações oficiais do Portal do Empreendedor.
Prazo para comunicar
Nos casos obrigatórios, a comunicação tem prazo. Pelas regras do Simples Nacional, em linhas gerais:
- Excesso de faturamento de até 20%: comunicar até o último dia útil de janeiro do ano seguinte.
- Excesso acima de 20%: comunicar até o último dia útil do mês seguinte àquele em que o excesso aconteceu.
- Outras causas (empregados, atividade, filial, sociedade): até o último dia útil do mês seguinte ao fato.
Deixar de comunicar pode gerar multa e o desenquadramento feito de ofício pela Receita. Confirme os prazos atuais com um contador ou no Portal do Simples Nacional.
Exemplo: quanto o imposto pode mudar
Um MEI de comércio paga cerca de R$ 82 por mês de DAS. Como ME no Simples Nacional, no Anexo I (comércio), a alíquota inicial é de 4% sobre o faturamento. Com faturamento de R$ 8.000 por mês, o imposto passa a ser de cerca de R$ 320 por mês, além do custo do contador. Esse aumento precisa entrar no preço. Para serviços, os anexos e alíquotas são outros e podem ser maiores. Peça ao contador a simulação para a sua atividade antes da mudança.
Desenquadramento não é baixa
Desenquadrar é sair do MEI e continuar com a empresa, agora como ME. Dar baixa é encerrar o CNPJ. Se você não quer mais empreender, o caminho é a baixa no Portal do Empreendedor, entregando a declaração de extinção e mantendo os débitos que existirem, que continuam sendo devidos pela pessoa física.
Perguntas frequentes
Quanto custa desenquadrar o MEI?
O pedido em si é gratuito. O custo está na mudança de regime: imposto em percentual sobre o faturamento e, na prática, a contratação de um contador.
O que é desenquadramento do MEI?
É a saída do regime MEI, por opção ou por obrigação, passando o negócio a ser uma microempresa.
Ultrapassei o limite do MEI, e agora?
Se o excesso foi de até 20%, pague o DAS complementar e prepare a migração para ME em janeiro. Se passou de 20%, o desenquadramento é retroativo; procure um contador para regularizar.
Posso voltar a ser MEI depois?
Em geral, sim, se voltar a cumprir os requisitos e respeitar as regras e prazos de opção do Simples Nacional. Confirme com um contador.
Preciso abrir um novo CNPJ ao sair do MEI?
Não. No desenquadramento, o CNPJ continua o mesmo; muda o regime de tributação e o porte da empresa. Ajustes no nome empresarial e no cadastro podem ser necessários, e o contador orienta.
O que acontece se o MEI passa de 81 mil?
Se o faturamento ficar até R$ 97.200, o MEI segue até dezembro, paga DAS complementar sobre o excesso e vira ME em janeiro. Acima disso, o desenquadramento é retroativo ao início do ano, com impostos recalculados.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: