Mariana Costa
Seguro empresarial é um contrato que protege o patrimônio e a operação da empresa contra eventos como incêndio, roubo, danos elétricos, alagamentos, responsabilidade civil perante clientes e terceiros e, em algumas apólices, a perda de faturamento enquanto o negócio fica parado. Para um pequeno negócio, um único incidente pode consumir anos de lucro: um curto-circuito que queima os equipamentos ou um furto de estoque. O seguro transforma esse risco grande e incerto em um custo fixo previsível. Este guia explica as coberturas, como calcular quanto contratar, como o custo entra no preço e o que olhar na apólice antes de assinar.
Coberturas mais comuns
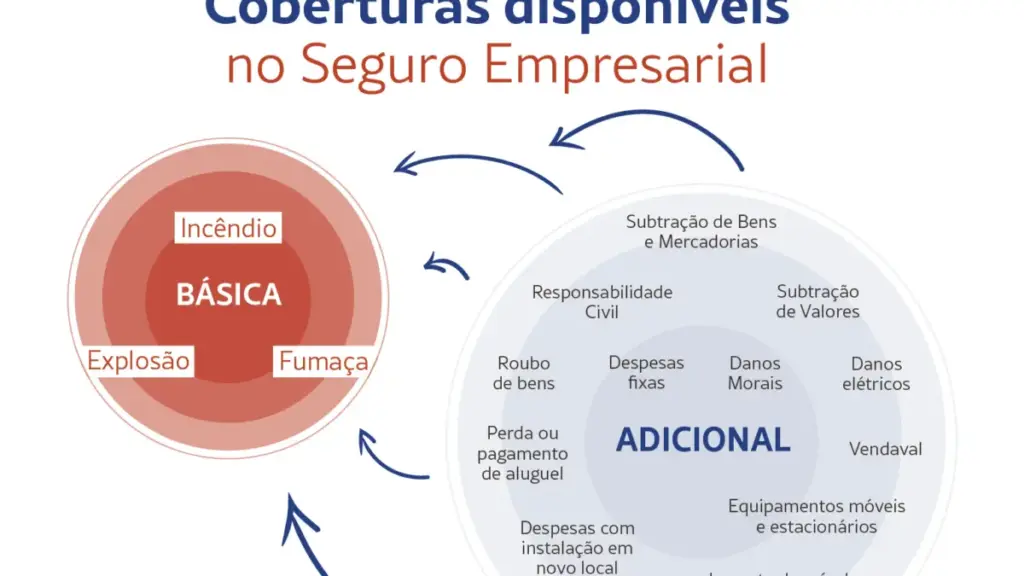
| Cobertura | Protege contra | Indicada para |
|---|---|---|
| Incêndio, raio e explosão | Danos ao imóvel, máquinas e estoque | Praticamente todos os negócios; costuma ser a cobertura básica |
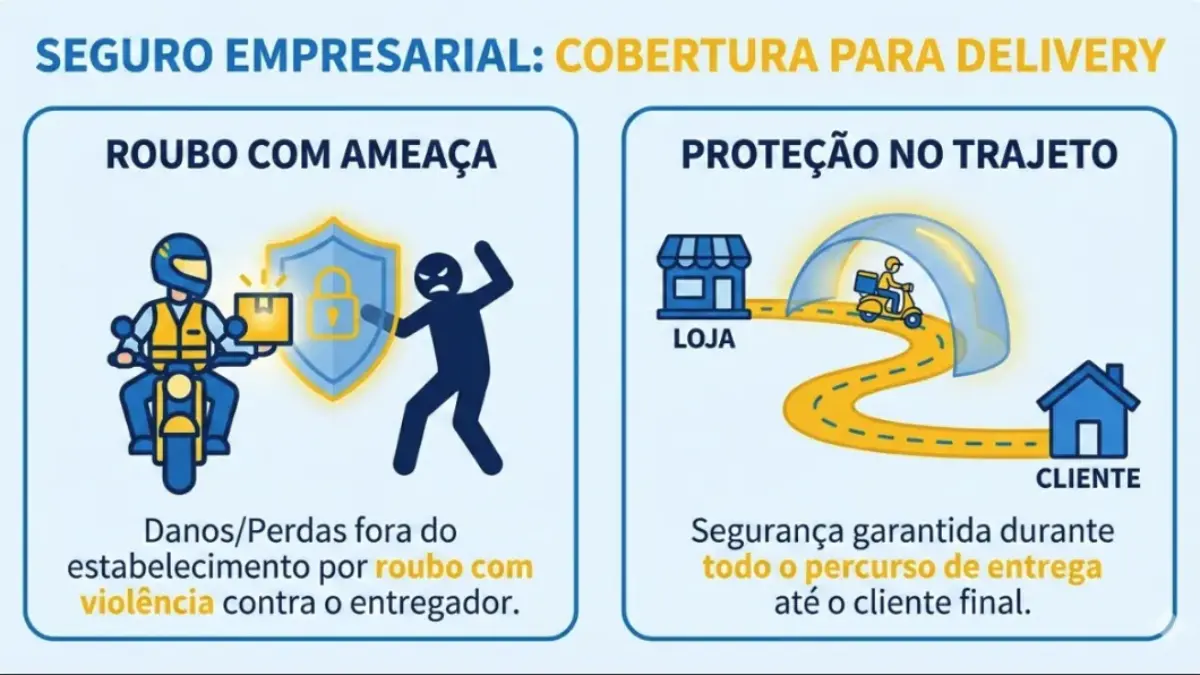
| Roubo e furto qualificado | Subtração de bens com arrombamento ou violência | Comércios com estoque e equipamentos de valor |
| Danos elétricos | Equipamentos queimados por oscilação ou curto | Restaurantes, gráficas, escritórios com informática |
| Vendaval, alagamento | Danos causados por eventos climáticos | Regiões sujeitas a esses eventos |
| Responsabilidade civil | Danos causados a clientes e terceiros | Locais com atendimento ao público |
| Perda de lucro / lucros cessantes | Despesas fixas e lucro durante o período parado | Negócios que não sobreviveriam semanas fechados |
| Quebra de vidros | Vitrines e fachadas | Lojas de rua |
As coberturas exatas, os limites e as exclusões variam de seguradora para seguradora: leia as condições gerais.
Como definir quanto contratar
- Liste o patrimônio: valor de reposição de máquinas, móveis, equipamentos e estoque médio.
- Estime o tempo de parada: quanto tempo levaria para reabrir depois de um sinistro grave.
- Calcule as despesas fixas mensais: elas continuam correndo com a empresa fechada. Veja custos fixos.
- Escolha limites por cobertura com base nesses valores, não no menor prêmio.
Equipamentos e móveis: R$ 85.000. Estoque médio: R$ 40.000. Despesas fixas: R$ 18.000 por mês, com 3 meses estimados de reconstrução. Limites sugeridos: incêndio de pelo menos R$ 125.000 e perda de lucro de cerca de R$ 54.000. Contratar só R$ 50.000 de incêndio para pagar menos deixaria a maior parte do risco descoberta.
Franquia e participação obrigatória
A franquia é o valor que a empresa paga em cada sinistro antes de a seguradora indenizar. Franquia maior reduz o prêmio, mas pequenos danos ficam por sua conta. Escolha uma franquia que o caixa consiga absorver sem aperto.
Como o seguro entra no preço
O prêmio anual é uma despesa fixa. Para o planejamento e a precificação, distribua-o pelos 12 meses, mesmo que seja pago à vista ou em poucas parcelas.
Prêmio anual de R$ 3.600: R$ 300 por mês nas despesas fixas. Com despesas fixas totais de R$ 18.300 e margem de contribuição de 40%, o seguro aumenta o faturamento mínimo necessário em 300 ÷ 0,40 = R$ 750 por mês. Veja regime de competência e calculadora de ponto de equilíbrio.
O que conferir na apólice
- Bens cobertos e o endereço correto do risco.
- Exigências de segurança: alarme, extintores, laudo elétrico. Sem elas, a indenização pode ser negada.
- Exclusões: o que não está coberto.
- Limites por cobertura e franquias.
- Prazo para comunicar sinistro e documentos exigidos.
- Se o valor é de reposição (bem novo) ou valor atual (com depreciação). Veja depreciação.
Como reduzir o custo do seguro
- Instalar alarme, câmeras e extintores e manter a instalação elétrica revisada.
- Comparar cotações de seguradoras diferentes por meio de um corretor.
- Ajustar a franquia ao tamanho do caixa.
- Revisar anualmente os valores: estoque e equipamentos mudam.
A indenização leva tempo para sair. A reserva de caixa cobre o período entre o sinistro e o pagamento, e as franquias.
Como calcular quanto segurar
Estoque médio: R$ 80.000. Equipamentos e móveis: R$ 45.000. Reformas e instalações: R$ 30.000. Total do patrimônio: R$ 155.000. Para lucros cessantes, considere os custos fixos que continuariam durante uma parada: R$ 18.000 por mês × 3 meses = R$ 54.000.
Segurar abaixo do valor real pode reduzir a indenização proporcionalmente em caso de sinistro. Segurar muito acima aumenta o prêmio sem benefício. Atualize os valores todo ano, principalmente o estoque.
Como reduzir o preço do seguro
- Instalar alarme, câmeras e extintores dentro da validade.
- Comparar propostas de várias seguradoras com o mesmo escopo.
- Ajustar a franquia ao que a empresa consegue pagar sozinha.
- Evitar coberturas que não fazem sentido para o negócio.
O que fazer em caso de sinistro
Comunique a seguradora imediatamente, registre boletim de ocorrência quando houver crime, fotografe os danos, não descarte itens danificados antes da vistoria e reúna notas fiscais dos bens. Veja reserva de emergência.
Resumo
Calcule o valor em risco, escolha coberturas adequadas, compare propostas com o mesmo escopo e atualize os valores todos os anos.
Perguntas frequentes
O que acontece se eu segurar abaixo do valor real?
A indenização pode ser reduzida proporcionalmente em caso de sinistro.
O que cobre um seguro empresarial?
Depende da apólice; as coberturas comuns são incêndio, roubo, danos elétricos, responsabilidade civil e perda de lucro.
MEI pode contratar seguro empresarial?
Sim. Há produtos para pequenos negócios, inclusive para quem trabalha em casa.
O que é franquia no seguro?
É a parte do prejuízo que a empresa paga em cada sinistro antes da indenização.
O que é seguro de lucros cessantes?
Cobre despesas fixas e lucro que a empresa deixa de ter enquanto está parada por um sinistro coberto.
Seguro empresarial cobre estoque?
Pode cobrir, se o estoque estiver declarado e incluído nos limites da apólice.
Como entra o seguro no preço?
Como despesa fixa: divida o prêmio anual por 12 e inclua no custo mensal.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: