Mariana Costa
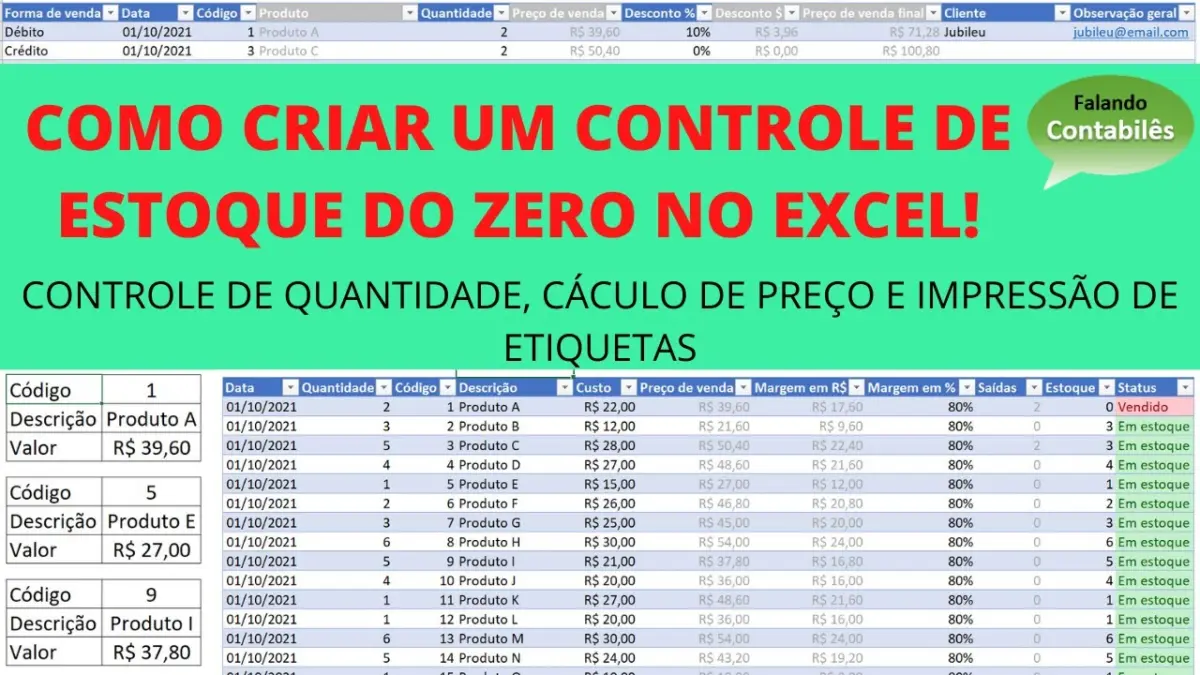
Controle de estoque é o registro de tudo o que entra e sai das prateleiras, com quantidades, custos e datas, para saber a qualquer momento quanto você tem, quanto vale e quando precisa comprar. Num pequeno negócio, ele pode começar com uma planilha de entradas, saídas e saldo por produto, com estoque mínimo e ponto de pedido, e um inventário físico periódico para conferir se o sistema bate com a prateleira. O controle evita faltar produto na hora da venda, comprar o que já tem, perder mercadoria vencida e esconder furtos e erros. Ele também é a base para calcular o CMV e o giro do estoque.
O que registrar
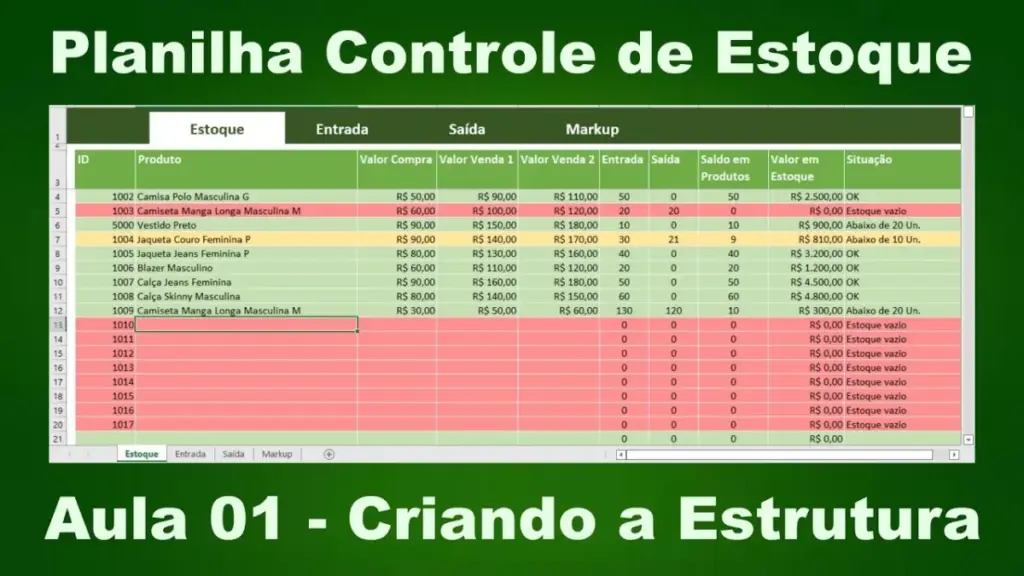
| Campo | Para que serve |
|---|---|
| Código e descrição do produto | Identificar sem confusão |
| Entradas (data, quantidade, custo, fornecedor) | Saber o custo de cada compra |
| Saídas (data, quantidade, motivo) | Separar venda, perda, consumo interno e devolução |
| Saldo atual | Quanto há na prateleira |
| Custo médio | Valor do estoque e base do CMV |
| Estoque mínimo e ponto de pedido | Quando comprar |
| Validade e lote | Alimentos, cosméticos, remédios |
Custo médio ponderado
novo custo médio = (saldo × custo médio + quantidade comprada × custo da compra) ÷ (saldo + quantidade comprada)
Você tem 40 unidades a R$ 10 e compra 60 a R$ 12: (40 × 10 + 60 × 12) ÷ 100 = 1.120 ÷ 100 = R$ 11,20 por unidade. É esse custo que vai para o CMV quando as unidades forem vendidas. Veja CMV.
Estoque mínimo e ponto de pedido
ponto de pedido = consumo médio por dia × prazo de entrega em dias + estoque de segurança
Um produto vende 8 unidades por dia, o fornecedor entrega em 5 dias e você quer 3 dias de segurança (24 unidades): 8 × 5 + 24 = 64 unidades. Quando o saldo chegar a 64, é hora de pedir.
Curva ABC: onde concentrar a atenção
| Classe | Itens | Participação no valor | Controle |
|---|---|---|---|
| A | Poucos itens (cerca de 20%) | Cerca de 80% do valor | Contagem frequente, compra cuidadosa |
| B | Itens intermediários | Cerca de 15% | Controle regular |
| C | Muitos itens (cerca de 50%) | Cerca de 5% | Controle simplificado |
As proporções são aproximadas e variam por negócio, mas a ideia vale: cuide primeiro do que concentra dinheiro.
Inventário: conferir o físico
- Escolha um dia de pouco movimento e congele entradas e saídas durante a contagem.
- Conte por setor, com duas pessoas quando possível.
- Compare com o saldo do controle.
- Investigue as diferenças: erro de lançamento, perda, furto, venda sem registro.
- Ajuste o saldo e registre o motivo.
Faça inventário completo pelo menos uma vez por ano e contagens rotativas dos itens da curva A todo mês.
Planilha ou sistema
Até algumas dezenas de produtos, uma planilha funciona. Com centenas de itens, vendas diárias e mais de um ponto de venda, um sistema integrado ao caixa ou à loja virtual evita retrabalho e erros, e baixa o estoque automaticamente a cada venda.
Indicadores do estoque
- Giro de estoque: quantas vezes o estoque se renova no período. Veja giro de estoque.
- Cobertura: quantos dias de venda o estoque atual cobre.
- Perdas: valor das quebras, vencimentos e furtos sobre as vendas.
- Itens parados: produtos sem venda há 60 ou 90 dias. Veja estoque parado.
Erros comuns
- Registrar só as vendas e esquecer perdas e consumo interno.
- Não atualizar o custo quando o fornecedor reajusta.
- Comprar por impulso ou por promoção do fornecedor, sem olhar o giro.
- Nunca conferir o físico.
Exemplo de planilha de estoque
Veja como fica a ficha de um produto ao longo de uma semana, com custo médio ponderado e saldo atualizado a cada movimento.
| Data | Movimento | Quantidade | Custo unitário | Saldo | Custo médio | Valor do estoque |
|---|---|---|---|---|---|---|
| 01/11 | Saldo inicial | — | — | 50 | R$ 8,00 | R$ 400,00 |
| 02/11 | Venda | −18 | R$ 8,00 | 32 | R$ 8,00 | R$ 256,00 |
| 04/11 | Compra | +48 | R$ 9,00 | 80 | R$ 8,60 | R$ 688,00 |
| 05/11 | Venda | −25 | R$ 8,60 | 55 | R$ 8,60 | R$ 473,00 |
| 06/11 | Perda (avaria) | −2 | R$ 8,60 | 53 | R$ 8,60 | R$ 455,80 |
Na compra do dia 4, o custo médio foi recalculado: (32 × 8 + 48 × 9) ÷ 80 = 688 ÷ 80 = R$ 8,60. As saídas seguintes usam esse custo. A perda do dia 6 foi registrada com motivo, o que permite somar no fim do mês quanto se perdeu por avaria, vencimento ou diferença de inventário.
- Lance as entradas com a nota do fornecedor, incluindo frete e impostos não recuperáveis no custo.
- Lance as vendas todos os dias, nem que seja pelo relatório do caixa.
- Bloqueie a edição das linhas passadas; correções viram um lançamento de ajuste com motivo.
Com a planilha atualizada, o valor do estoque no fim do mês entra direto no cálculo do CMV e do giro de estoque.
Perguntas frequentes
Frete entra no custo do estoque?
Sim. O frete de compra e os impostos não recuperáveis fazem parte do custo do produto.
Como registrar perdas no estoque?
Como uma saída com motivo (avaria, vencimento, furto, diferença de inventário), pelo custo médio.
Posso corrigir uma linha antiga da planilha?
O ideal é lançar um ajuste com data e motivo, mantendo o histórico intacto.
Como fazer controle de estoque simples?
Com uma planilha de entradas, saídas e saldo por produto, estoque mínimo e inventário periódico.
O que é ponto de pedido?
É a quantidade de estoque em que você deve fazer um novo pedido para não faltar produto até a entrega.
Com que frequência fazer inventário?
Completo, pelo menos uma vez por ano; contagens rotativas dos itens mais valiosos, todo mês.
O que é curva ABC?
É a classificação dos itens pela participação no valor do estoque ou das vendas, para priorizar o controle.
Como calcular o custo médio?
Some o valor do saldo com o da nova compra e divida pela quantidade total.
Preciso de sistema para controlar estoque?
Não no início. Com muitos itens e vendas diárias, um sistema integrado ao caixa ajuda bastante.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: