Mariana Costa
Planejamento financeiro empresarial é definir, com números, onde a empresa quer chegar nos próximos meses e como o dinheiro vai se comportar até lá: quanto vender, quanto gastar, quanto investir, quanto guardar e de onde virá o caixa nos meses difíceis. Para um pequeno negócio, ele cabe em uma planilha com quatro peças: metas de faturamento, orçamento de custos e despesas, projeção de caixa mês a mês e um plano para investimentos e dívidas. Feito uma vez por ano e revisado todo mês, o planejamento transforma decisões no impulso em decisões com base no que o negócio realmente pode pagar.
As quatro peças do planejamento
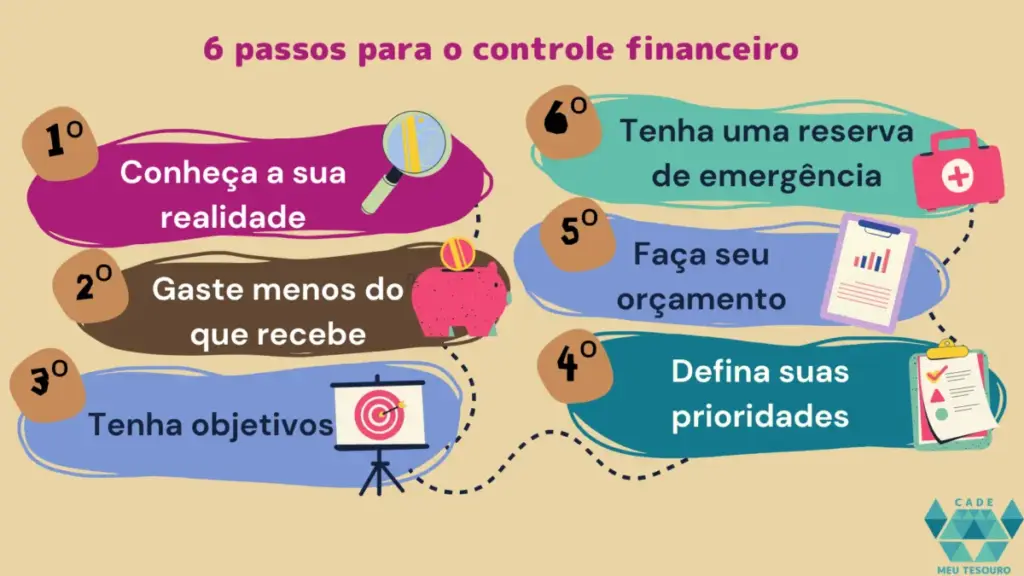
| Peça | Pergunta que responde | Onde aprofundar |
|---|---|---|
| Metas de vendas | Quanto precisamos vender por mês? | Meta de vendas |
| Orçamento de custos e despesas | Quanto vamos gastar e com o quê? | Custos fixos e variáveis |
| Projeção de caixa | Em que mês o dinheiro pode faltar? | Fluxo de caixa projetado |
| Investimentos e dívidas | O que vamos comprar, financiar ou quitar? | VPL e payback |
Passo 1: olhe para trás antes de olhar para frente
Reúna os números dos últimos 12 meses: faturamento mês a mês, custo das mercadorias, despesas fixas, pró-labore, impostos e saldo de caixa. Eles mostram a sazonalidade (meses fortes e fracos), a margem real e quanto sobrou de fato. Sem essa base, o planejamento vira desejo. Se os dados estão espalhados, comece pela DRE mensal simplificada.
Passo 2: defina metas realistas
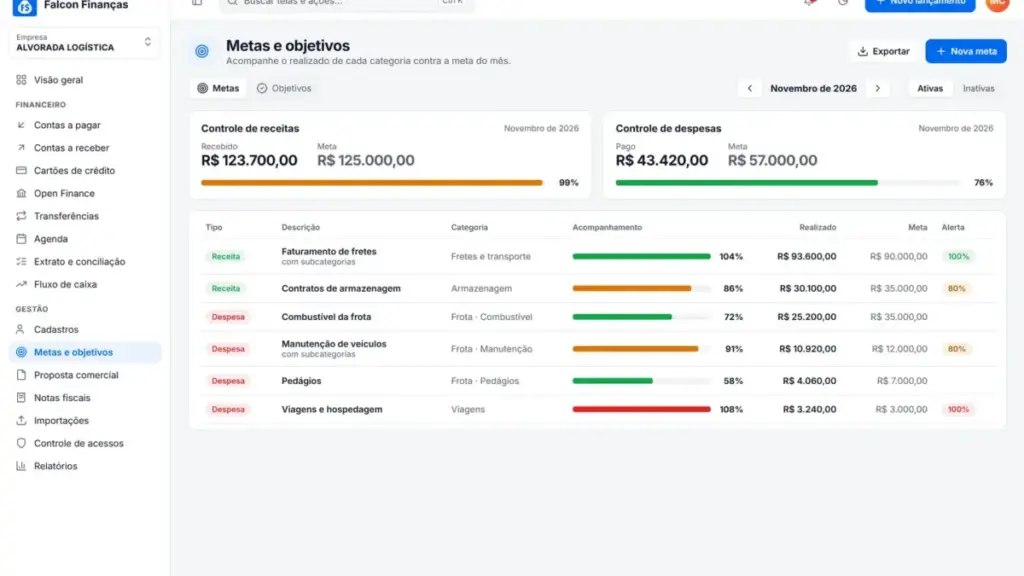
Metas boas partem do histórico e do que vai mudar. Se você vendeu R$ 480.000 no ano e vai abrir um canal novo, a meta pode ser 10% ou 15% maior, mas não o dobro sem uma razão concreta. Divida a meta anual pelos meses respeitando a sazonalidade: dezembro não pode ter a mesma meta de fevereiro se historicamente vende o dobro.
Passo 3: monte o orçamento
Faturamento previsto: R$ 45.000. Custo das mercadorias (45%): R$ 20.250. Taxas e impostos sobre vendas (9%): R$ 4.050. Despesas fixas: aluguel R$ 3.500, salários e encargos R$ 7.800, pró-labore R$ 4.000, outros R$ 2.400 = R$ 17.700. Resultado: 45.000 − 20.250 − 4.050 − 17.700 = R$ 3.000 de lucro previsto no mês, ou 6,7% do faturamento.
Se o resultado previsto é baixo, o planejamento já mostrou onde agir antes de o problema aparecer: preço, custo ou volume. Veja margem de contribuição.
Passo 4: projete o caixa mês a mês
Lucro não é caixa. Vendas parceladas no cartão, estoques comprados antes da temporada e impostos anuais deslocam o dinheiro no tempo. Projete entradas e saídas pelo dia em que efetivamente acontecem e marque os meses em que o saldo fica abaixo de um mínimo de segurança. É ali que entram as decisões: antecipar, renegociar prazos ou usar a reserva de caixa.
Passo 5: planeje investimentos e dívidas
- Liste o que precisa ser comprado no ano (equipamentos, reforma, sistema) e em que mês.
- Calcule o retorno de cada investimento antes de comprometer o caixa.
- Coloque no plano a quitação das dívidas mais caras primeiro. Veja juros compostos.
- Defina quanto do lucro fica na empresa e quanto vai para os sócios. Veja pró-labore.
Passo 6: acompanhe todo mês
O planejamento só funciona se for comparado com o realizado. No início de cada mês, compare previsto e real em faturamento, margem, despesas e caixa. Diferenças de até 5% são normais; diferenças grandes pedem explicação e ajuste do plano para os meses seguintes.
Reserve meia hora no primeiro dia útil de cada mês para revisar os números com quem decide. Leve três respostas: onde ficamos acima do previsto, onde ficamos abaixo e o que vamos mudar.
Indicadores para acompanhar
- Faturamento real x meta.
- Margem de contribuição em porcentagem.
- Despesas fixas sobre faturamento.
- Saldo de caixa e dias de caixa disponíveis.
- Inadimplência dos clientes.
Veja a lista completa em indicadores financeiros.
Erros comuns
- Fazer o plano e não olhar mais para ele.
- Planejar só o faturamento e esquecer o caixa.
- Misturar finanças pessoais e da empresa. Veja separar finanças.
- Não prever impostos anuais, 13º salário e férias. Veja 13º salário.
Exemplo de orçamento anual simplificado
| Item | Mensal | Anual |
|---|---|---|
| Receita prevista | R$ 40.000 | R$ 480.000 |
| Custos variáveis (40%) | R$ 16.000 | R$ 192.000 |
| Custos fixos | R$ 15.000 | R$ 180.000 |
| Impostos (6%) | R$ 2.400 | R$ 28.800 |
| Resultado | R$ 6.600 | R$ 79.200 |
Com esse quadro, cada mês real pode ser comparado com o previsto. Se a receita ficar 10% abaixo, o resultado cai para R$ 4.000, porque os custos fixos não diminuem. Isso mostra a importância de acompanhar o orçamento mensalmente e agir cedo. Veja margem de contribuição.
Resumo
Defina objetivos, monte o orçamento anual, projete o caixa e compare previsto e realizado todos os meses.
Perguntas frequentes
Com que frequência revisar o planejamento financeiro?
Acompanhe mensalmente e revise as premissas a cada trimestre ou quando algo importante mudar.
O que é planejamento financeiro empresarial?
É definir metas, orçamento, projeção de caixa e investimentos da empresa para um período, e acompanhar o realizado.
Qual o período ideal do planejamento?
Um plano anual, dividido em meses e revisado mensalmente, funciona bem para pequenos negócios.
Preciso de sistema para planejar?
Não. Uma planilha bem organizada resolve; o importante é atualizar e comparar com o realizado.
Qual a diferença entre orçamento e fluxo de caixa?
O orçamento mostra receitas e gastos previstos; o fluxo de caixa mostra quando o dinheiro entra e sai.
O MEI precisa fazer planejamento financeiro?
Precisa de uma versão simples: meta de vendas, gastos do mês, reserva e controle do limite de faturamento.
Com que frequência revisar o plano?
Todo mês, comparando previsto e realizado, e com uma revisão maior a cada trimestre.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: