Mariana Costa
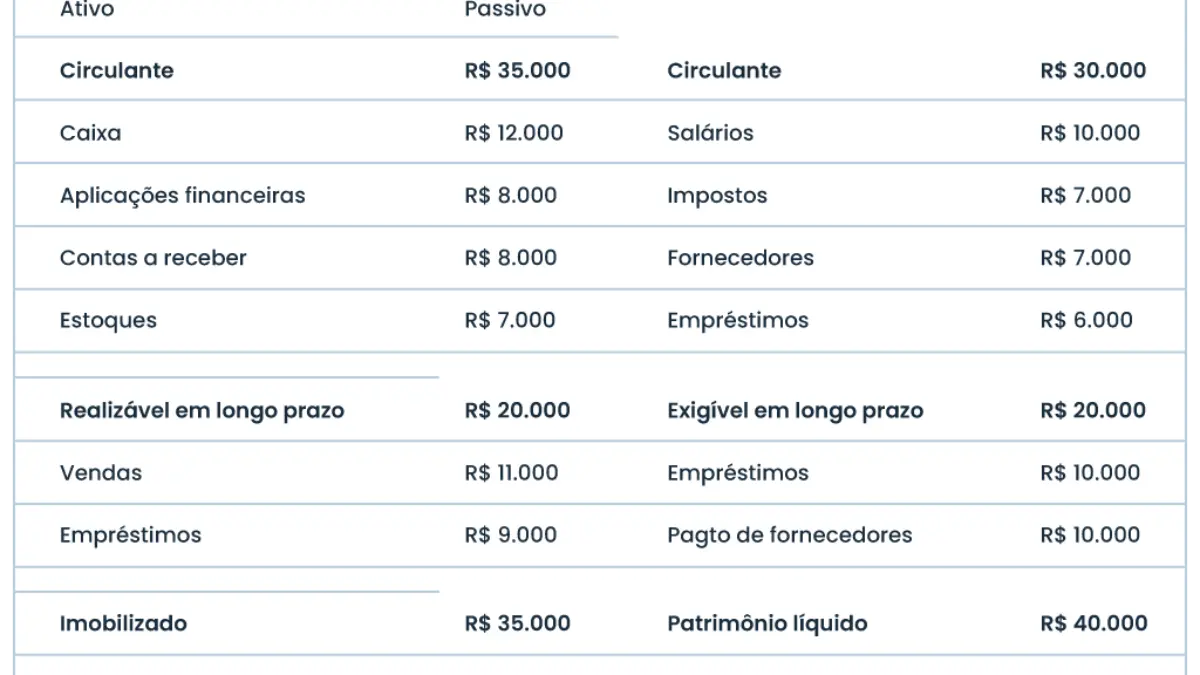
Balanço patrimonial é o relatório contábil que mostra, numa data, tudo o que a empresa tem (ativo), tudo o que deve a terceiros (passivo) e o que pertence aos sócios (patrimônio líquido). A regra que o organiza é simples: ativo = passivo + patrimônio líquido. Enquanto a DRE mostra se a empresa teve lucro num período, o balanço mostra a situação patrimonial: se há dinheiro e bens suficientes para pagar as dívidas de curto prazo, quanto a empresa depende de empréstimos e quanto os sócios já investiram ou acumularam. Para o pequeno empresário, saber ler o balanço ajuda a negociar crédito e a perceber problemas de caixa antes que virem crise.
A estrutura do balanço
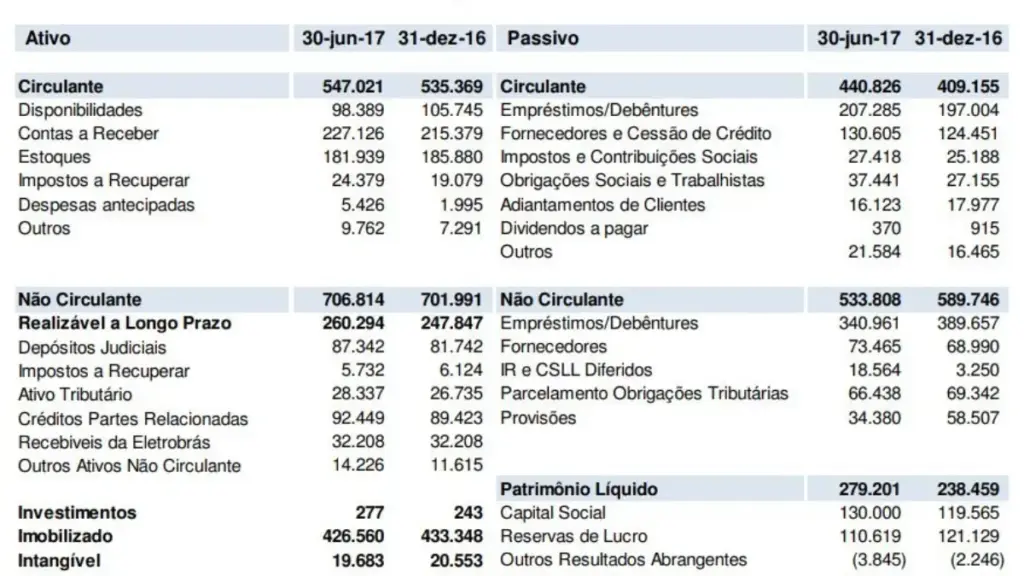
| Ativo (o que a empresa tem) | Passivo e patrimônio líquido (de onde veio o dinheiro) |
|---|---|
| Ativo circulante: caixa, banco, contas a receber, estoque | Passivo circulante: fornecedores, salários, impostos e empréstimos que vencem em até 12 meses |
| Ativo não circulante: recebíveis de longo prazo, investimentos, imobilizado (máquinas, veículos, imóveis) e intangível | Passivo não circulante: dívidas que vencem depois de 12 meses |
| Patrimônio líquido: capital social, reservas, lucros ou prejuízos acumulados |
O capital social investido pelos sócios fica no patrimônio líquido. Veja capital social.
Exemplo simplificado
Ativo: caixa e banco R$ 12.000; contas a receber R$ 18.000; estoque R$ 30.000 (circulante R$ 60.000); equipamentos R$ 40.000 menos depreciação acumulada de R$ 10.000 (não circulante R$ 30.000). Total: R$ 90.000. Passivo: fornecedores R$ 20.000; impostos e salários R$ 6.000; parcelas de empréstimo do ano R$ 9.000 (circulante R$ 35.000); empréstimo de longo prazo R$ 15.000. Patrimônio líquido: capital social R$ 30.000 + lucros acumulados R$ 10.000 = R$ 40.000. Conferência: 35.000 + 15.000 + 40.000 = R$ 90.000.
A depreciação reduz o valor dos equipamentos com o tempo. Veja depreciação.
Como ler: três perguntas
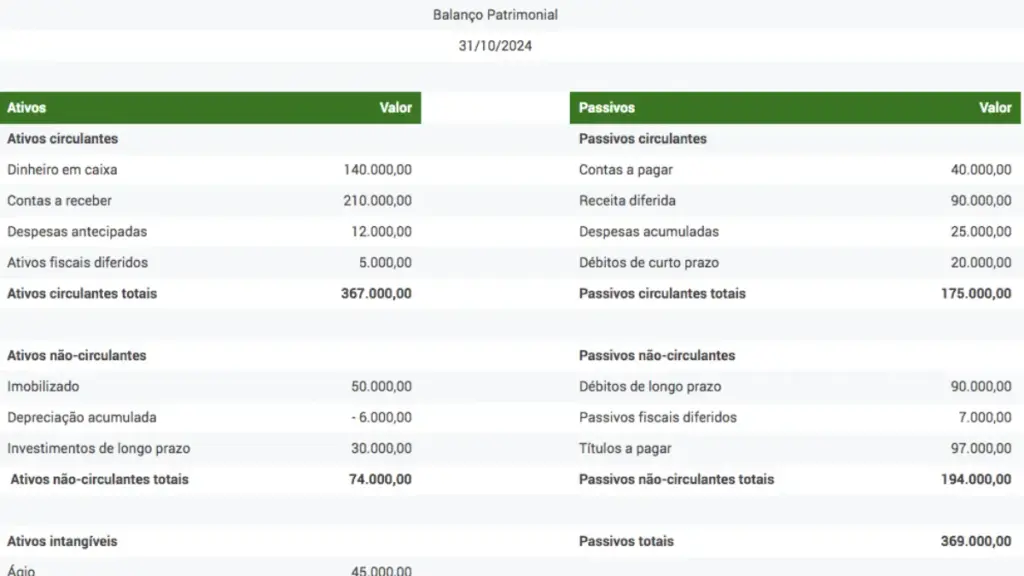
- Consigo pagar o curto prazo? Compare ativo circulante e passivo circulante. No exemplo, 60.000 ÷ 35.000 = 1,71: há R$ 1,71 de recursos de curto prazo para cada R$ 1 de dívida de curto prazo.
- Quanto dependo de dívida? Compare o passivo total com o patrimônio líquido. No exemplo, 50.000 ÷ 40.000 = 1,25.
- O negócio está acumulando ou perdendo? Veja a evolução dos lucros acumulados de um ano para o outro.
Esses e outros índices estão em indicadores financeiros.
Balanço x DRE x fluxo de caixa
| Relatório | O que mostra | Período |
|---|---|---|
| Balanço patrimonial | Bens, direitos, dívidas e patrimônio | Uma data |
| DRE | Receitas, custos, despesas e lucro. Veja DRE | Um período |
| Fluxo de caixa | Entradas e saídas de dinheiro. Veja fluxo de caixa | Um período |
O lucro da DRE vai para o patrimônio líquido no balanço, e as variações de caixa aparecem no fluxo.
Quem precisa fazer balanço
Empresas no Lucro Presumido e no Lucro Real devem manter escrituração contábil com balanço, elaborada por contador. Empresas do Simples Nacional têm regras mais simples, mas a contabilidade completa é recomendável e muitas vezes exigida por bancos e em licitações. O MEI não é obrigado a fazer balanço. Veja Lucro Presumido e Simples Nacional.
Sinais de alerta no balanço
- Passivo circulante maior que o ativo circulante.
- Estoque crescendo muito mais que as vendas. Veja estoque parado.
- Contas a receber crescendo, com clientes demorando mais para pagar.
- Patrimônio líquido caindo ano a ano por prejuízos.
- Empréstimos de curto prazo financiando máquinas de longo prazo.
Exemplo: como o balanço muda com um empréstimo
Ver o balanço antes e depois de uma operação ajuda a entender a lógica de que ativo é sempre igual a passivo mais patrimônio líquido. Uma loja pega R$ 30.000 de empréstimo para comprar estoque.
| Conta | Antes | Depois do empréstimo | Depois da compra de estoque |
|---|---|---|---|
| Caixa | R$ 10.000 | R$ 40.000 | R$ 10.000 |
| Estoque | R$ 25.000 | R$ 25.000 | R$ 55.000 |
| Ativo total | R$ 35.000 | R$ 65.000 | R$ 65.000 |
| Empréstimo | R$ 0 | R$ 30.000 | R$ 30.000 |
| Fornecedores | R$ 8.000 | R$ 8.000 | R$ 8.000 |
| Patrimônio líquido | R$ 27.000 | R$ 27.000 | R$ 27.000 |
| Passivo + PL | R$ 35.000 | R$ 65.000 | R$ 65.000 |
Repare que o patrimônio líquido não mudou: o empréstimo aumentou o ativo e o passivo na mesma medida, e a compra apenas trocou caixa por estoque. A empresa só fica mais rica (o PL sobe) quando vender esse estoque com lucro.
Agora a leitura de risco: a liquidez corrente caiu? Antes, o ativo circulante de R$ 35.000 cobria 4,4 vezes os R$ 8.000 de fornecedores. Depois, se o empréstimo for de curto prazo, o passivo circulante vai para R$ 38.000, e a cobertura cai para 1,7. Ainda confortável, mas o estoque precisa girar para pagar o banco. Veja giro de estoque e indicadores financeiros.
Balanço simples para o pequeno negócio
Mesmo sem obrigação contábil completa, você pode montar um balanço gerencial uma vez por trimestre em 15 minutos: some o dinheiro em caixa e nas contas, o que tem a receber, o valor do estoque pelo custo e o valor atual dos equipamentos; depois some fornecedores, empréstimos, impostos e salários a pagar. A diferença é o patrimônio do negócio. Se ela cresce de um trimestre para o outro, a empresa está gerando valor; se encolhe, mesmo com vendas boas, algo está consumindo o resultado. Veja lucro bruto e lucro líquido.
Perguntas frequentes
Empréstimo aumenta o patrimônio líquido?
Não. Ele aumenta o ativo (caixa) e o passivo (dívida) no mesmo valor.
O que faz o patrimônio líquido crescer?
Lucros retidos na empresa e novos aportes dos sócios.
O que é liquidez corrente?
É o ativo circulante dividido pelo passivo circulante; acima de 1 indica que os bens de curto prazo cobrem as dívidas de curto prazo.
O que é balanço patrimonial?
É o relatório que mostra, numa data, os bens e direitos da empresa, suas dívidas e o patrimônio dos sócios.
Qual a equação do balanço?
Ativo = passivo + patrimônio líquido. Ou seja, tudo o que a empresa tem foi financiado por terceiros ou pelos sócios. Se os dois lados não fecham, há erro de lançamento.
MEI precisa fazer balanço patrimonial?
Não é obrigado. O MEI entrega apenas a declaração anual e o relatório mensal de receitas.
Qual a diferença entre balanço e DRE?
O balanço mostra a posição patrimonial numa data; a DRE mostra o resultado (lucro ou prejuízo) num período.
O que é ativo circulante?
São os recursos que viram dinheiro em até 12 meses: caixa, banco, contas a receber e estoque.
Quem faz o balanço da empresa?
O contador, com base na escrituração contábil, normalmente ao fim do exercício. O empresário deve fornecer notas, extratos e controles de estoque para que os números sejam confiáveis.
Fontes para conferir
Os exemplos deste guia são estimativas. Para confirmar valores e regras atuais, consulte: